
A zona da morte da Bolsa brasileira: por que dívida alta está matando empresas
Recuperações judiciais batem recorde no Brasil. A analogia da zona da morte do Everest explica por que dívida alta é fatal para empresas na Bolsa
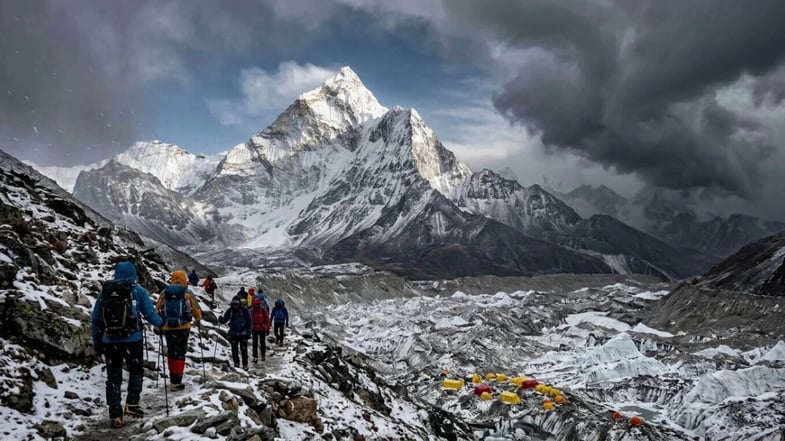
O ano de 2025 fechou com o maior número de empresas em recuperação judicial da história, e 2026 já enfileirou Raízen, Braskem, Casas Bahia e a falência da Oi.
Não é azar, é altitude. Quem subiu carregando dívida pesada está ficando sem oxigênio, e quem subiu leve mantém a escalada.
A diferença entre os dois grupos é a mesma lição que o Everest ensina há décadas.
A zona da morte: a tragédia do Everest em 1996
Em 10 de maio de 1996, mais de trinta alpinistas partiram do último acampamento rumo ao cume do Monte Everest. O dia amanheceu limpo, mas, em questão de poucas horas, oito deles estavam mortos na montanha.
Essa tragédia virou o livro "No Ar Rarefeito", de Jon Krakauer, que estava entre os alpinistas. E virou também uma lição sobre risco.
A região acima dos oito mil metros é chamada pelos alpinistas de zona da morte. Esse termo não é em vão, pois, nessa altitude, o ar tem um terço do oxigênio do nível do mar. Acima dessa marca, o nosso corpo já não se adapta; ele apenas se degrada.
Por isso, os guias experientes têm uma regra clara: a hora de virar.
O alpinista Rob Hall, que liderava uma das expedições naquele dia, repetia aos clientes que, às 14h, todo mundo dava meia-volta. Alcançando ou não o topo do Everest, todo mundo virava.
Entretanto, naquele 10 de maio, Hall quebrou a própria regra para ajudar um cliente que insistia em chegar ao topo. Horas depois, os alpinistas alcançaram o cume, mas uma tempestade veio logo depois.
Quem respeitou a hora de virar voltou vivo ao acampamento, mas quem quebrou a regra ficou e descobriu por que a região é chamada por esse nome.
Essa tragédia não foi causada apenas pela tempestade, mas pelo tempo que cada um dos alpinistas passou na zona da morte.
Por que juro alto é a zona da morte para empresas endividadas
A Bolsa brasileira vive na sua própria zona da morte desde o início do primeiro ciclo de alta da Selic em 2021.
Aqui a analogia é simples: a altitude é o juro, o oxigênio é o caixa da empresa e o peso da mochila é a dívida.
Uma companhia com balanço leve respira a 15% ao ano sem grandes problemas. O ar é rarefeito na altitude elevada, mas não coloca em risco a sobrevivência de uma empresa preparada.
Já uma companhia alavancada (endividada) gasta oxigênio mais rápido do que consegue repor. Ela não morre no primeiro trimestre, mas, na altitude (juros) elevada, com pouco oxigênio (caixa) e uma mochila pesada (dívida), vai enfraquecendo a cada trimestre até sucumbir.
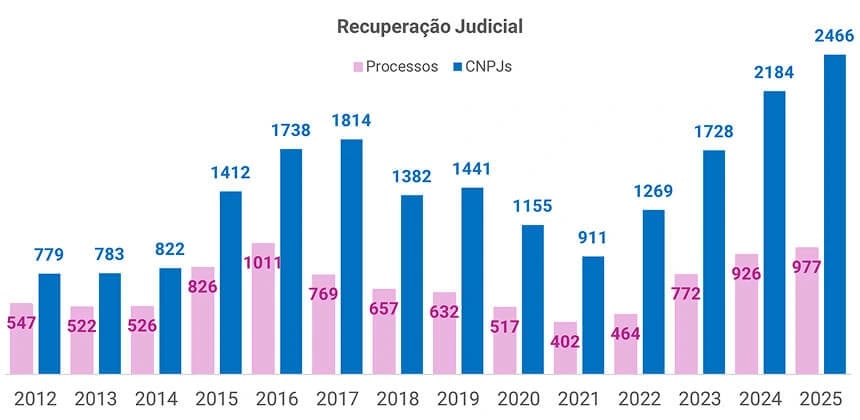
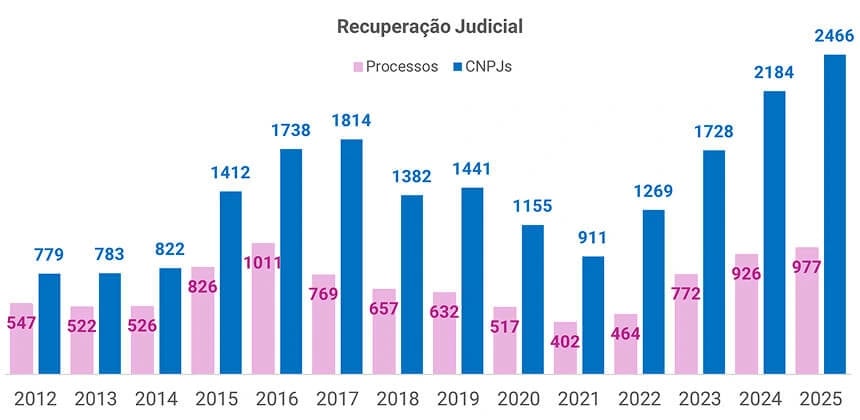
O longo período na zona da morte expôs números assustadores para a economia brasileira. Em 2025, segundo a Serasa Experian, foram 977 processos abertos, o volume mais alto desde 2016, atingindo 2.466 empresas em recuperação judicial, o maior número da série histórica da base da Serasa.
Só no quarto trimestre de 2025, as empresas que entraram em recuperação declararam cerca de R$ 40 bilhões em dívidas, mais que o dobro do trimestre anterior, segundo o Monitor RGF.
E os números só pioram: no primeiro semestre de 2026, as recuperações judiciais ativas chegaram a 6,3 mil casos, recorde da série histórica do Monitor RGF-BIZDOC.
Os dados assustadores revelam quem estava pesado demais nas altas altitudes.
Febre do cume
A obsessão de alcançar o cume da montanha faz muitos alpinistas pararem de olhar o relógio, as condições do tempo e a altitude. O topo está tão perto que a pessoa deixa de fazer as contas e considerar os riscos envolvidos.
Esses episódios são chamados pelos alpinistas de febre do cume, que já causou diversas vítimas. Na Bolsa, a febre do cume tem outro nome: crescimento a qualquer custo.
A Oi, por exemplo, subiu o Everest duas vezes sem respeitar a regra de virar. Pediu a primeira recuperação judicial em 2016 e a segunda em 2023, com cerca de R$ 44 bilhões em dívidas e 164 mil credores. Depois de quase uma década na zona da morte, a falência de uma das campeãs nacionais foi decretada em agosto deste ano.
A Casas Bahia fez a recuperação extrajudicial em 2024, com R$ 4 bilhões em dívidas para renegociar. Por algum momento, a companhia indicou que tinha entendido a regra de virar e sair da zona da morte, mas, dois anos depois, voltou com uma recuperação judicial de aproximadamente R$ 17 bilhões, reportando um prejuízo de R$ 10 bilhões no 2T26 e quase 300 lojas fechadas.
A Americanas, com seus R$ 43 bilhões, sequer sabia em qual altitude estava; o altímetro estava fraudado.
E 2026 trouxe as gigantes, com mochilas abarrotadas de dívidas.
Em março, foi a vez do Grupo Pão de Açúcar iniciar a sua recuperação extrajudicial, com uma dívida de R$ 4,5 bilhões. Os valores parecem grandes, mas nada comparado com o que tivemos pouco tempo depois.
No mês de julho, a Raízen protocolou a sua recuperação extrajudicial, com uma dívida total de R$ 75 bilhões, sendo aproximadamente R$ 65 bilhões para renegociar. Conquistou o topo entre os maiores processos deste tipo no Brasil.
Alguns dias depois, mais uma gigante sucumbiu ao peso da sua dívida na zona da morte. Em agosto, a Braskem protocolou o seu pedido de recuperação, para reestruturar dívidas de quase US$ 11 bilhões.
Somando apenas os maiores casos, são mais de R$ 300 bilhões em dívidas em reestruturação.
Essas empresas até conseguiram iniciar a subida carregando dívidas pesadas quando o ar era abundante e barato, mas, quando entraram na zona da morte, tudo mudou.
O ciclo de juros elevados é a zona da morte da Bolsa para companhias como essas ou que foram contaminadas pela febre de crescer a qualquer custo.
E, mesmo com a esperança de uma redução na altitude dos juros, o ambiente ainda é hostil.
Por que o corte da Selic não tira as empresas da zona da morte
Em 16 de setembro, o Copom cortou a Selic em 0,25 ponto, de 14% para 13,75%. Para quem está endividado, esse corte pode parecer uma redução da altitude rumo à saída da zona da morte.
Mas, usando a nossa analogia, pouco importa se descemos 250, 500 ou 1.000 metros se continuamos longe do limite da linha da zona da morte e perto do cume.
Além disso, as empresas não se financiam no juro de um dia; financiam-se no juro longo. Enquanto o Banco Central corta a taxa curta, o juro longo brasileiro sobe e já embute algo próximo de 14%, com a inflação ainda rodando próxima ao teto da meta.
Ou seja, com uma eleição totalmente indefinida pela frente e sem espaço para um ciclo agressivo de cortes, continuamos na zona da morte e com a expectativa de passarmos ainda mais tempo convivendo com os juros nessa altitude.
E, para as empresas que seguem bastante carregadas de dívidas, a tendência é de continuidade do enfraquecimento.
CSU e Mills: as empresas que sobreviveram ao ciclo de juros altos
Mas a mesma montanha que derruba alguns pode proporcionar uma escalada mais tranquila para outros alpinistas. A diferença está em quem se prepara e sabe virar na hora certa.
A CSU (CSUD3), por exemplo, escolheu subir leve. A mochila da companhia está com uma alavancagem (dívida líquida/Ebitda) de apenas 0,4 vez.
Essa leveza permite fazer o que poucos conseguem nessa altitude: investir. A CSU está no meio de um ciclo de investimentos que, apesar de pressionar as margens momentaneamente, vai contribuir para que ela alcance novos patamares de resultados ao longo dos próximos anos.
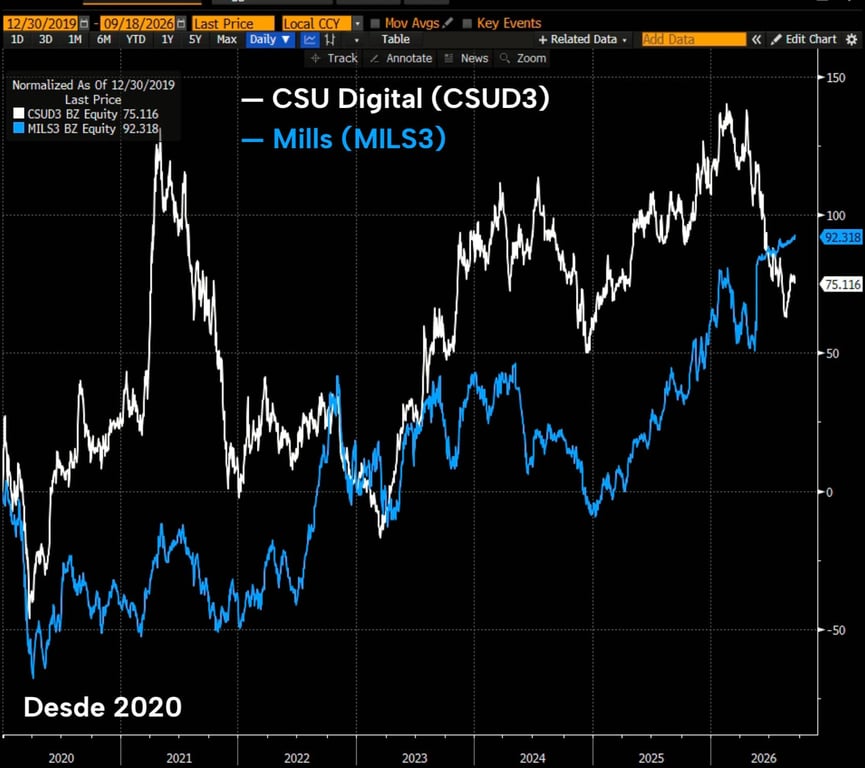
A Mills (MILS3) conhece bem essa hora. A empresa entendeu, como nenhuma outra, como operar no Brasil. Mesmo em um negócio de capital intensivo, que é a locação de máquinas e equipamentos, ela sustentou uma estrutura de capital saudável, com uma alavancagem abaixo de 1,5x Ebitda nos últimos anos.
Com essa postura e mantendo níveis elevados de rentabilidade, a companhia protegeu a sua lucratividade, enquanto os seus pares, na febre de crescer a qualquer custo, se alavancaram e viram o seu lucro ser corroído.
Mas o desfecho irônico da escalada bem-sucedida da Mills é que ela acabou chamando a atenção de quem observava lá de baixo. A empresa deverá sair da Bolsa após a concretização da proposta de aquisição de um grupo francês.
Assim, em um país de juros altos e instável como o Brasil, um balanço saudável pode valer muito mais do que um supercrescimento.
Nunca sobe quem não sabe descer
Charlie Munger tinha um método mais simples do que qualquer modelo de projeção: "Só quero saber onde vou morrer, para nunca ir lá."
A zona da morte da Bolsa brasileira é conhecida; está nos balanços. Endividamento elevado, vencimentos curtos e resultado operacional que não consegue nem pagar as despesas com juros.
É por isso que, no O Investidor de Valor, buscamos qualidade. Antes de questionar quanto vale uma empresa, entendemos se ela sobrevive a altitudes elevadas.
Não é conservadorismo, é oxigênio. Um balanço leve é o que permite continuar subindo quando os outros começam a sucumbir, e é o que permite comprar barato quando os outros precisam vender.
As empresas nas quais estamos posicionados carregam pouca dívida, são rentáveis, geram caixa e podem ganhar mercado justamente porque seus concorrentes ficaram tempo demais na zona da morte.
Os alpinistas experientes dizem que chegar ao cume é opcional, mas descer é obrigatório. Na Bolsa, é a mesma coisa: crescer a qualquer custo é opcional, sobreviver ao ciclo é obrigatório.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.