
Taxa Selic hoje: confira o valor atual e o impacto nos seus investimentos
Descubra o valor atualizado da taxa Selic hoje, o que influencia sua variação e como ela afeta seus investimentos, empréstimos e a economia brasileira
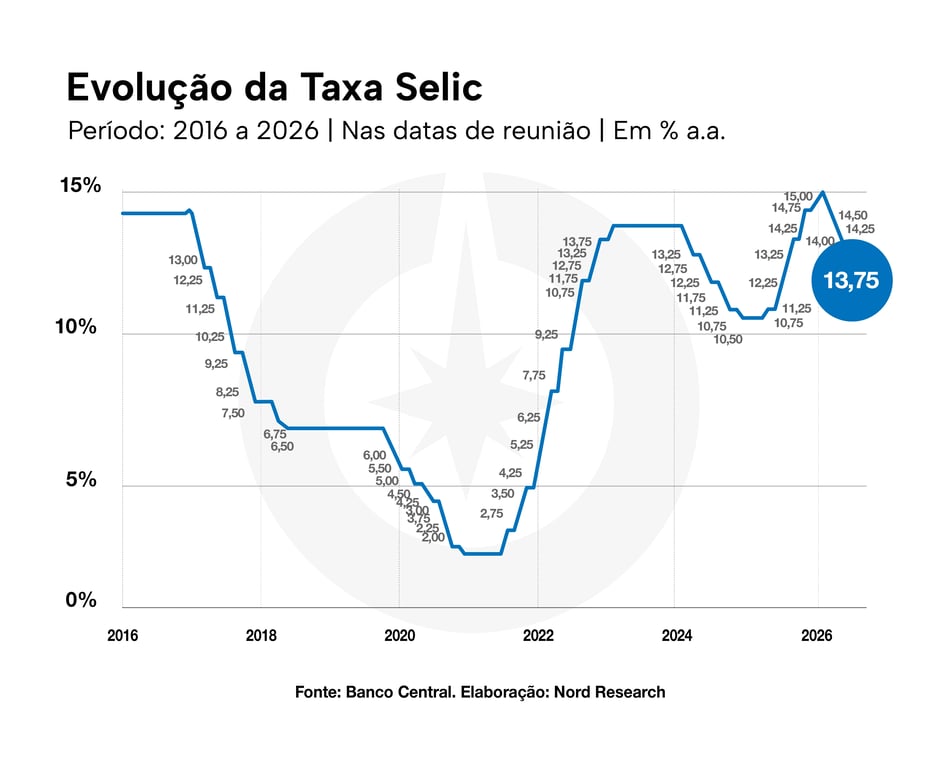
O Comitê de Política Monetária (Copom) decidiu manter a taxa básica de juros da economia, a taxa Selic, em 13,75% ao ano. A decisão, unânime, interrompe a sequência de cinco cortes consecutivos iniciada em março de 2026 e foi tomada em meio à piora das expectativas de inflação e ao aumento das incertezas no cenário fiscal e externo.
A Selic é a taxa básica de juros da economia brasileira e serve de referência para todas as demais taxas no país. Por isso, ela afeta diretamente tanto o mercado financeiro quanto o seu bolso — de financiamentos imobiliários a aplicações em renda fixa.
A seguir, entenda como ela é decidida e quais reflexos essa manutenção tem no seu bolso.
Sumário
- O que é a taxa Selic e por que ela é importante?
- Como funciona a taxa Selic na prática?
- Como a taxa Selic é definida?
- O que é o Copom?
- Por que a Selic sobe ou desce?
- Como a Selic afeta seus investimentos?
- Melhores investimentos para um cenário de Selic a 13,75%
- Quando será a próxima reunião do Copom?
- Histórico recente da taxa Selic
- Expectativas para a taxa Selic nos próximos anos
- Como acompanhar a taxa Selic diariamente?
O que é a taxa Selic e por que ela é importante?
A Selic (Sistema Especial de Liquidação e Custódia) é a taxa básica de juros da economia brasileira, usada como referência para empréstimos, financiamentos e aplicações de renda fixa.
Quando o Banco Central (BC) altera a Selic, ele busca influenciar o ritmo da economia visando controlar a inflação. Juros mais altos encarecem o crédito e reduzem o consumo, ajudando a conter a alta de preços.
Como funciona a taxa Selic na prática?
Quando o Copom altera a Selic, há um efeito cascata em toda a economia. Em linhas gerais, juros mais altos visam conter a inflação, enquanto juros mais baixos estimulam o crescimento.
A taxa impacta:
- empréstimos;
- financiamentos;
- aplicações em renda fixa;
- cartões de crédito.
Além de diversos outros instrumentos financeiros.
Quando a Selic sobe
- Crédito mais caro: financiamentos de imóveis e veículos aumentam de custo.
- Juros do rotativo e cheque especial sobem: dívida de cartão e conta corrente torna-se mais onerosa.
- Consumo desacelera: famílias reduzem gastos de maior valor.
- Renda fixa atrai: Tesouro Selic e CDBs pós-fixados ficam mais interessantes.
- Renda variável perde fôlego: ações e fundos de maior risco perdem apelo.
Quando a Selic desce
- Crédito mais acessível: empréstimos e financiamentos ficam mais baratos.
- Renda fixa reduz a atratividade: títulos conservadores rendem menos.
- Bolsa tende a subir: investidores buscam retornos maiores no mercado acionário.
- Economia ganha impulso: consumo e investimentos se expandem, mas com risco de pressão inflacionária.
Importante reforçar aqui que, embora juros menores sejam bons para o crescimento econômico, podem representar riscos se a inflação estiver alta ou descontrolada.
Como a taxa Selic é definida?
A taxa Selic é definida pelo Comitê de Política Monetária (Copom), um grupo formado por membros do Banco Central. A cada 45 dias, o comitê se reúne para analisar o cenário econômico e decidir se a taxa será mantida, aumentada ou reduzida.
Essa decisão leva em conta diversos fatores, como o nível da inflação, o comportamento do câmbio, os indicadores de atividade econômica e as expectativas do mercado. O objetivo principal é manter a inflação sob controle, dentro da meta estabelecida pelo Conselho Monetário Nacional (CMN).
A Selic funciona como uma âncora da política monetária. Ao ser ajustada, influencia diretamente o custo do crédito e o rendimento de aplicações financeiras, como a poupança e os títulos de renda fixa. Assim, ela impacta o consumo, o investimento e o ritmo da economia como um todo.
O que é o Copom?
O Copom é o órgão do Banco Central responsável pela política de juros. Formado pelo presidente e diretores do BC, ele analisa indicadores domésticos e internacionais antes de decidir sobre o nível da Selic.
Por que a Selic sobe ou desce?
Como mencionado, a taxa é ajustada pelo Banco Central com o objetivo principal de controlar a inflação. Quando os preços estão subindo acima da meta, a tendência é elevar a Selic para reduzir o consumo e conter a alta dos preços. Já em momentos de desaceleração da economia, o corte na Selic busca estimular o crédito, o investimento e a atividade econômica.
Outros fatores também são considerados, como o comportamento do dólar, o cenário internacional e a situação fiscal do país.
Como a Selic afeta seus investimentos?
A Selic é um dos principais referenciais do mercado financeiro e impacta diretamente a rentabilidade de diversos tipos de investimento.
Quando a Selic sobe, os investimentos em renda fixa pós-fixada se tornam mais rentáveis. Ao mesmo tempo, aplicações conservadoras, como a poupança, também sofrem alterações no rendimento.
Por outro lado, a alta da Selic pode desvalorizar ativos de renda variável, já que o custo do crédito sobe e o apetite por risco diminui. Fundos imobiliários e ações, por exemplo, tendem a sofrer pressão em cenários de juros elevados. Já quando a Selic cai, o efeito se inverte, favorecendo o mercado acionário e reduzindo os ganhos em aplicações mais conservadoras.
Melhores investimentos para um cenário de Selic a 13,75%
Com a pausa no ciclo de cortes e as expectativas de inflação cada vez mais distantes da meta, o cenário aponta para juros estruturalmente elevados por mais tempo. Muito vai depender da sinalização fiscal do governo: um ajuste crível poderia aliviar juros e câmbio, mas, até lá, a postura recomendada é de cautela.
A renda fixa pós-fixada segue sendo o porto seguro da carteira, já que não sofre com a marcação a mercado. A ressalva é que, se a inflação continuar subindo, o juro real obtido tende a ser menor.
A recomendação é o Tesouro Selic — não o fundo Selic. A diferença está no come-cotas: o imposto cobrado a cada seis meses nos fundos corrói o rendimento de forma significativa no longo prazo. Com liquidez diária e sem essa cobrança ao longo do caminho, o Tesouro Selic leva vantagem clara.
O IPCA+ pelo Tesouro Direto também é uma estratégia interessante, porque permite travar um juro real e levar o título até o vencimento. Mas com duas ressalvas: não concentrar toda a carteira nele e evitar os vencimentos mais longos, como os de 2032 a 2040, que sofrem mais com a marcação a mercado se o cenário piorar. Na crise fiscal do governo Dilma, quem tinha IPCA+ longo chegou a ver perdas próximas de 50% na marcação. Os vencimentos intermediários equilibram melhor risco e retorno.
ETFs de renda fixa têm a desvantagem de não vencer, o que significa exposição permanente à marcação a mercado, diferente de um título comprado diretamente no Tesouro Direto, onde é possível travar a taxa e levar até o vencimento.
Prefixados devem ser evitados neste momento. Em um cenário de inflação mais alta ou de dominância fiscal, a inflação pode consumir toda a rentabilidade real, além do risco de marcação a mercado negativa. Um anúncio de ajuste fiscal poderia valorizar esses títulos, mas o efeito tende a ser temporário se não vier acompanhado de credibilidade.
Outro ponto importante é a diversificação internacional. Em cenários de descontrole, a variável de ajuste costuma ser o câmbio, e ter 100% do patrimônio exposto à economia brasileira aumenta o risco da carteira.
Já bolsa, fundos imobiliários e crédito privado ficam fora das prioridades. Com a Selic acima de 10%, o cenário macroeconômico domina os fundamentos das empresas: mesmo boas entregas de resultado tendem a ser ignoradas pelo mercado.
Não por acaso, as small caps acumulam queda de cerca de 19% desde 2021, quando começou o ciclo de alta dos juros. Para quem investe no longo prazo e tolera ver a carteira andar de lado, manter posições faz sentido; para quem é sensível à performance de curto prazo, não é o momento.
Black Friday Nord: renda fixa e investimentos globais
Para atravessar um cenário de juros altos por mais tempo, a combinação que faz mais sentido é ganhar o carrego da renda fixa no Brasil e, ao mesmo tempo, diversificar o patrimônio lá fora. É essa a proposta da Black Friday da Nord: o combo Renda Fixa PRO, para investir com segurança no Brasil, e Nord Global, para investir no exterior. De brinde, você leva ainda o Nord Dividendos e o Nord FIIs, com foco em ativos mais resilientes em um cenário de juros elevados.
O combo sai por 12x de R$ 49, ante 12x de R$ 221 no preço original. Aproveite a oferta aqui.
Para patrimônios maiores, que exigem um planejamento mais sofisticado, como diversificação internacional ou planejamento de saída fiscal, a Nord Wealth oferece consultoria personalizada.
Quando será a próxima reunião do Copom?
A próxima reunião do Comitê de Política Monetária (Copom) está marcada para os dias 8 e 9 de dezembro de 2026, a última do ano.
Histórico recente da taxa Selic
Em 2024, o ano começou com a Selic em 11,25% ao ano. Nos primeiros meses, o Copom iniciou uma trajetória de redução gradual, levando a taxa para 10,75% em março e para 10,50% em maio. Essa política de afrouxamento monetário visava estimular a atividade econômica diante de um ambiente de inflação sob controle.
No entanto, a partir de setembro, diante de novas pressões inflacionárias e deterioração das expectativas do mercado, o Copom reverteu o movimento e voltou a subir os juros, encerrando 2024 com a Selic em 12,25%.
Em 2025, o ciclo de alta continuou de forma mais acelerada. A Selic subiu para 13,25% em janeiro, passou para 14,25% em março e chegou a 15% em junho — o patamar mais elevado em quase 20 anos. A partir daí, o Banco Central optou por manter a taxa nesse nível nas reuniões seguintes, incluindo a primeira reunião de 2026.
Em 18 de março de 2026, o Copom deu início ao ciclo de queda ao reduzir a Selic para 14,75% — a primeira baixa desde maio de 2024.
Em 16 de setembro de 2026, veio o quinto corte consecutivo: a taxa recuou mais 0,25 ponto percentual, chegando a 13,75% ao ano.
Em 4 de novembro de 2026, na primeira reunião após as eleições, o Copom decidiu manter a Selic em 13,75%, interrompendo o ciclo de cortes.
O comunicado retirou a menção à “magnitude total do ciclo de calibração”, sinal de que a sequência de quedas foi encerrada. O BC citou a desancoragem das expectativas de inflação, além da atenção ao cenário fiscal.
Segundo o comitê, o contexto de juros substancialmente contracionistas, incertezas maiores, expectativas de inflação mais altas e desaceleração da atividade “apresenta um cenário desafiador para a política monetária, demandando serenidade e cautela na sua condução”.
Com a manutenção da Selic, o Brasil ampliou a distância para o segundo colocado e segue com o maior juro real do mundo, de 9,49%, segundo levantamento do MoneYou. A Turquia passou a ocupar a segunda posição, com 7,77%, seguida pela Argentina (6,80%) e pela Rússia (6,57%), que caiu do segundo para o quarto lugar.
Em setembro, a diferença entre o Brasil e o segundo colocado era de 1,66 ponto percentual; agora, é de 1,72 ponto.
Expectativas para a taxa Selic nos próximos anos
Após a decisão, as expectativas de inflação seguem se distanciando da meta de 3%. De acordo com o Relatório Focus, a projeção de IPCA para 2026 subiu para 5,22%, ante 5,01% há quatro semanas. Para 2027, a estimativa saltou de 4,30% para 4,76%, acima do teto da meta (4,5%). Em 2028, a projeção passou de 3,80% para 4%, e para 2029, de 3,51% para 3,98%. Na prática, o mercado sinaliza que não acredita na convergência da inflação para o centro da meta.
O próprio Copom reconheceu esse cenário. A projeção de inflação do comitê para o horizonte relevante subiu de 3,2% para 3,5%, mesmo considerando a trajetória de queda da Selic prevista pelo Focus. Ou seja: se a Selic cair no ritmo esperado pelo mercado, o BC não alcança o centro da meta.
Mesmo com esse diagnóstico, que em tese abriria espaço para juros mais altos, a visão de Marilia Fontes, sócia-fundadora da Nord Investimentos, é de que o tom do comunicado indica manutenção, e não alta dos juros na próxima reunião. Ao falar em um cenário que demanda “serenidade e cautela”, o Copom deixou os próximos passos em aberto, mas sem sinalizar aperto. O mercado, porém, já vai além: a curva de juros precifica uma probabilidade relevante de alta da Selic na reunião de dezembro de 2026 ou na de janeiro de 2027.
Como acompanhar a taxa Selic diariamente?
Você pode acompanhar a taxa Selic diariamente no site do Banco Central do Brasil. Basta aplicar o filtro da data que você quer descobrir o valor da taxa de juros.
No blog da Nord Investimentos você também pode acompanhar a Selic, além de análises e relatórios sobre cenário macroeconômico, tendências de juros e estratégias de investimento baseadas na política monetária. É uma forma prática de entender não apenas o número do dia, mas o que ele significa para os seus investimentos.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.