
Renda fixa segue sendo a preferida dos brasileiros
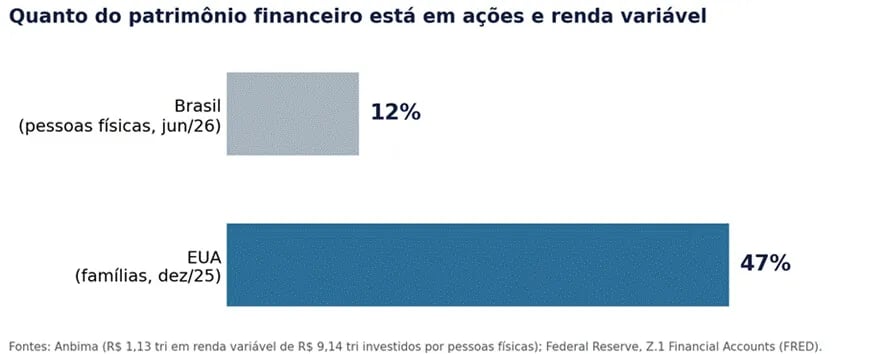
Brasileiros têm 12% do patrimônio em renda variável e americanos, 47%. Confira por que o juro real alto explica isso e o que muda na sua carteira
Em 17 de agosto de 2026, o Tesouro Nacional depositou cerca de R$ 257 bilhões na conta de investidores: o vencimento das NTN-B de agosto de 2026. Algo como 2% do PIB em um único dia, mais do que o orçamento anual do Ministério da Educação.
Quem comprou esses papéis em 2016 acumulou entre 234% e 256% em dez anos, contra 164% do CDI. Sem risco de crédito e com proteção contra a inflação. E o que a maior parte desse dinheiro fez depois de cair na conta? Voltou para a renda fixa.
Não há nada de irracional nisso. Inclusive, decisão muito provavelmente correta.
Por que o brasileiro investe em renda fixa e o americano em ações?
Lá, sócio de empresas. Aqui, credor do governo. Pergunte a um americano de classe média onde está a aposentadoria dele e a resposta quase sempre passa por ações: o 401(k) aberto no primeiro emprego, o fundo de índice que ele nunca vendeu. Pelos dados do Federal Reserve (o banco central dos EUA), ações são cerca de 47% dos ativos financeiros das famílias americanas.
Faça a mesma pergunta a um brasileiro e a resposta muda completamente: CDB, LCI, LCA, Tesouro IPCA+.
Segundo a Anbima, dos R$ 9,14 trilhões investidos por pessoas físicas, R$ 5,49 trilhões estão em renda fixa e apenas R$ 1,13 trilhão em renda variável, cerca de 12%.
Juro real: IPCA+ de 7% a 8% no Brasil contra cerca de 3% nos EUA
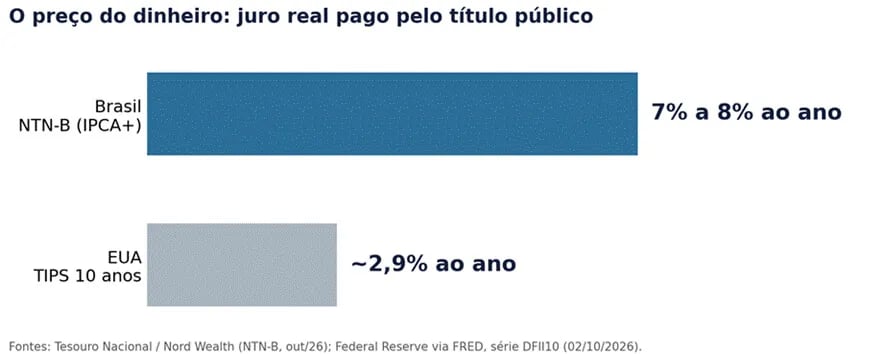
Essa diferença acaba tendo muito a ver com aritmética. Hoje, nos EUA, o título de 10 anos do Tesouro protegido contra a inflação paga perto de 3% ao ano acima do índice de preços. No Brasil, o equivalente paga IPCA + 7% a 8%.
Na prática: com R$ 5 milhões a IPCA + 7%, o brasileiro tem cerca de R$ 350 mil por ano de rendimento real, antes do imposto, sem tocar no principal. O americano, investindo em títulos do Tesouro de seu país, teria menos da metade disso.
Em outras palavras: aqui, no Brasil, a liberdade financeira cabe em um título público com risco soberano. Lá, nos EUA, ela exige Bolsa.
Rentismo no Brasil: o preço que o país paga por viver de juros
O rentismo brasileiro não é traço cultural, e sim uma resposta racional ao preço do dinheiro. Quando o título soberano paga 7% real com liquidez diária, a ação precisa entregar muito mais para compensar o risco.
Na maior parte das janelas recentes, não entregou: nos dez anos até 2025, o CDI acumulou cerca de 131%, contra perto de 80% do Ibovespa. Para ver como o CDI se comportou frente aos outros ativos nos últimos anos, leia o CDI venceu todos os ativos desde 2021.
E o preço do dinheiro é consequência do fiscal. A Dívida Pública Federal soma R$ 9,29 trilhões, mais da metade pós-fixada na Selic, e a União prevê pagar R$ 643,9 bilhões em juros em 2026, quase seis vezes o que planeja investir. Juro alto é sintoma de um devedor que precisa de muito dinheiro e inspira pouca confiança, o que o mercado chama de dominância fiscal.
Esse equilíbrio, confortável para quem investe, cobra seu preço:
• A poupança financia dívida, não produção. A Bolsa brasileira vale cerca de R$ 4,75 trilhões, metade da dívida pública.
• Empresa boa fica cara de financiar. Com custo de capital alto, projetos viáveis em qualquer economia madura não param de pé.
• O desenho atual premia a renda fixa duas vezes. Os isentos custam cerca de R$ 31,7 bilhões por ano em renúncia fiscal e ainda obrigam o Tesouro a pagar mais para competir.
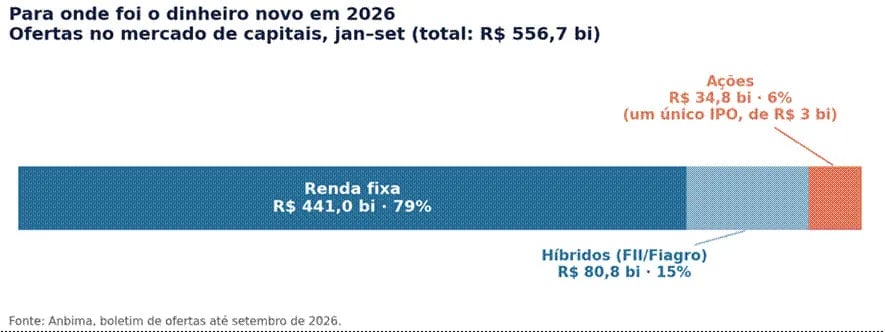
O fluxo de 2026 confirma a fotografia. Até setembro, o mercado de capitais somou R$ 556,7 bilhões em ofertas primárias, 79% em renda fixa. Ações foram só 6%, com um único IPO no ano.
Nos fundos de pensão brasileiros, títulos públicos passam de 70% dos ativos; nos fundos públicos americanos, ações são cerca de um terço.
Em palavras claras: lá, a poupança de longo prazo é combustível das empresas, enquanto aqui, é combustível para a rolagem da dívida.
Dois cenários para o dinheiro que volta ao mercado: renda fixa ou Bolsa
A rolagem não para: perto de R$ 1,5 trilhão da dívida interna vence nos próximos 12 meses. Esse dinheiro vai precisar de um destino. Existem dois caminhos.
No primeiro, nada muda no fiscal. O juro real segue alto e os recursos voltam, de novo, para a renda fixa. O investidor segue bem remunerado, e o país segue andando de lado (até o dia em que não aguentará mais).
No segundo, o país apresenta uma trajetória crível de ajuste. O custo da dívida cai e parte desse estoque migra, naturalmente, para crédito mais longo, infraestrutura e ações. É aí que o ciclo de investimento ganha tração e que tomar risco volta a gerar prêmio, como deveria ser em uma economia funcional.
É por isso que batemos tanto na tecla do ajuste fiscal. Não por ideologia, mas porque ele é a variável capaz de destravar essa migração.
No domingo, 25 de outubro de 2026, o Brasil volta às urnas para o 2º turno das eleições. Cabe dizer o que vamos observar, seja qual for o resultado: compromisso com uma trajetória sustentável da dívida, previsibilidade das regras e qualidade da política econômica no início do mandato. É isso que vai definir se o país continua vivendo de juros.
Torcemos por um Brasil em que investir em ações volte a ser uma decisão óbvia.
O que fazer com a carteira: IPCA+, vencimentos, Bolsa e exterior
Torcer é uma coisa, planejar é outra.
• Aproveitar o juro real, sem se acomodar nele. IPCA + 7% a 8% é um patamar raro na série histórica e, desde o início do ano, tratamos esses títulos como uma das assimetrias mais claras do mercado.
• Mapear o que vence e decidir antes. Reinvestir em renda fixa pode ser a resposta certa, desde que seja escolha, e não inércia.
• Manter a exposição estrutural em Bolsa, no tamanho certo. Se a migração para a renda variável acontecer, ela será substancial, em especial com esse volume relevante a vencer.
• Ter acesso ao motor americano desde já. Uma alocação internacional bem estruturada reduz a dependência de um único juro, de uma única moeda e de um único devedor.
Diagnóstico de alocação: como a Nord Wealth analisa a carteira nos dois cenários
O investidor brasileiro se acostumou a um privilégio raro no mundo: viver de juros com segurança. Aproveitar esse privilégio é inteligente, mas depender dele para sempre pode não ser a melhor estratégia.
Na Nord Wealth, trabalhamos no modelo fee-based: não ganhamos com o produto que você compra nem com o giro da sua carteira. Nosso processo une comitê, análise de crédito e uma visão holística do patrimônio, de alocação a tributação, sucessão e internacionalização.
Se você tem títulos vencendo, se sua renda depende hoje do CDI ou se quer entender como sua carteira se comporta nos dois cenários, marque uma avaliação com o nosso time.
Fazemos o diagnóstico da sua alocação e desenhamos o caminho para o Brasil que vive de juros e para o Brasil que, esperamos, um dia vai deixar de viver.
A Nord Wealth é hoje a wealth mais premiada do Brasil, com mais de R$ 12 bilhões sob custódia e a única Top Performer nos rankings XP e BTG.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.