
Quanto do seu patrimônio está no Brasil? (Provavelmente mais do que você pensa)
A carteira mostra 15% em dólar, mas o patrimônio inteiro pode ter só 5%. Entenda por que a conta da internacionalização quase sempre está errada
Faltam menos de duas semanas para o primeiro turno das eleições, e a pergunta que mais aparece em reuniões de patrimônio, nas últimas semanas, tem uma versão só: "e se der ruim?"
A pergunta é legítima. Mas decisões de alocação não podem depender dela.
Verdade seja dita, o Brasil não precisa de eleição para dar ruim. Ele muda a regra do jogo com o jogo em andamento, em ano par ou ímpar, independentemente de quem está tomando decisões.
Em junho, o CEO da Latam Brasil disse em público que a companhia paga cerca de R$ 2 bilhões de imposto por ano e que, com a reforma tributária, esse número vai para R$ 6 bilhões. Triplicar. E emendou o óbvio: quem paga não é a companhia, é quem compra a passagem.
Em janeiro, os dividendos que ficaram trinta anos isentos passaram a ter 10% retidos na fonte acima de R$ 50 mil por mês. Milhares de empresários refizeram a conta da própria vida em um trimestre.
Esses eventos aconteceram porque o Brasil é assim: imprevisível de forma previsível.
A pergunta certa não é "e se der ruim". É "quanto de mim dá ruim junto?"
Quando um cliente novo é perguntado quanto tem em dólar, a resposta costuma vir rápida e confiante. "Uns 15%." Às vezes 20%. A segunda pergunta, que quase ninguém espera, é: 15% de quê?
Da carteira. Sempre da carteira.
O problema é que a carteira é só o pedaço do patrimônio que aparece no aplicativo. Fora dela fica a empresa, que fatura em real para cliente brasileiro. Os imóveis, avaliados em real, alugados em real, tributados em real. O salário, os recebíveis. Tudo isso é Brasil. Tudo isso oscila junto quando o país tropeça.
Na Nord Wealth, a alocação internacional nunca é decidida olhando só a carteira. O trabalho é olhar o balanço inteiro: de onde vem a renda, onde estão os imóveis, quanto da vida daquela família depende do humor do Brasil. Quem tem empresa aqui, casa aqui e renda aqui precisa de mais dólar do que quem já recebe em dólar.
Parece óbvio, mas é um exercício que quase ninguém faz.
O empresário que tinha 15% em dólar (e 5% de verdade)
Um caso ajuda a ilustrar. Versão adaptada de um raio-X relativamente antigo, com números arredondados e detalhes trocados.
Empresário do varejo (varejo mesmo, daquele que depende de juros). A empresa distribui R$ 60 mil por mês e a família gasta R$ 20 mil.
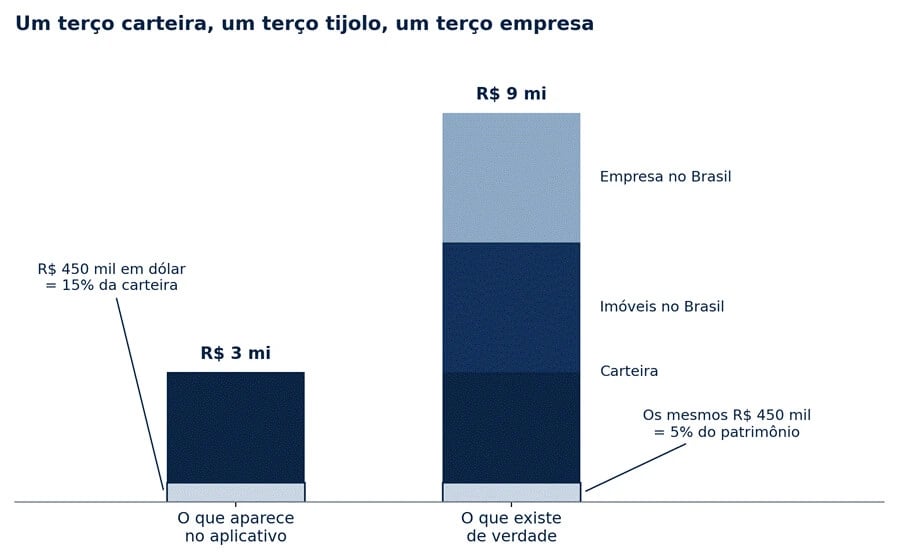
Na primeira reunião, veio a pergunta da internacionalização. "Uns 15%." E ele tinha mesmo: R$ 450 mil de uma carteira de R$ 3 milhões, em um fundo de ações global comprado tempos atrás.
Aí o balanço inteiro foi aberto. A casa da família e uma sala comercial alugada somavam perto de R$ 3 milhões. Além disso, tinha a empresa: negócio de varejo médio no Brasil negocia por três, quatro vezes o lucro anual, e esse desconto já é o risco Brasil aparecendo no preço. Com R$ 720 mil distribuídos por ano, o valor da empresa foi estimado em R$ 3 milhões, de forma conservadora.
Um terço carteira, um terço tijolo, um terço empresa. Perto de R$ 9 milhões no total. E os R$ 450 mil que ele chamava de 15% eram, na verdade, 5%.
O pior nem é o número, é a correlação.
A empresa vende para o brasileiro de renda média. A sala comercial depende do mesmo ciclo de crédito. Os fundos imobiliários da carteira apanham do mesmo juro que aperta o consumidor dele. As ações caem quando o consumo cai. Não eram seis riscos diversificados. Era um risco com nomes diferentes. A única linha que não conversava com as outras era justamente a menor.
Fazer a conta pelo denominador certo muda a dose
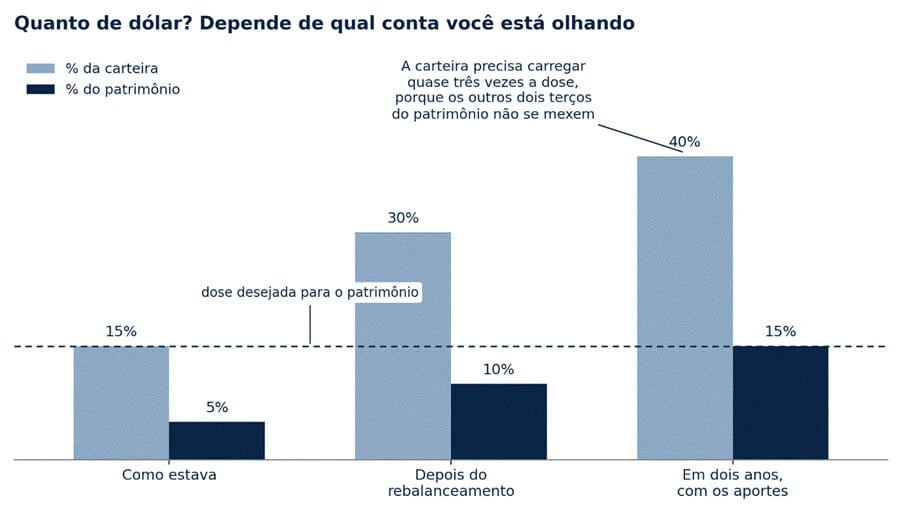
Aqui está o incômodo. Se ele quisesse 15% do patrimônio em dólar, precisaria de R$ 1,35 milhão lá fora. Só que os outros dois terços não se mexem: não dá para mandar meia sala comercial para os Estados Unidos, nem fatiar a empresa. A parte internacional inteira tem que caber na carteira. E R$ 1,35 milhão dentro de R$ 3 milhões é 45%.
Quando eu falei esse número, ele fez a cara que você provavelmente está fazendo agora.
Só que a estranheza é de quem está acostumado a olhar o denominador errado. Uma carteira quase metade lá fora parece agressiva. Um patrimônio, por outro lado, com 15% fora do Brasil é o básico.
O medo dele era legítimo: vender na baixa e dolarizar na máxima. Então não fizemos nada disso. Vendemos só o que tinha performado bem e o que não fazia falta, e a fatia lá fora dobrou, de 15% para 30% da carteira, sem nenhuma venda dolorosa.
O resto vem pelos aportes: R$ 20 mil por mês, um terço dos dividendos, saindo religiosamente para fora, sem olhar cotação. Em dois anos, a carteira chega perto de 40% internacional. Que é, finalmente, aquele 15% do patrimônio de verdade.
E aí veio a parte que eu não sabia quando montamos o plano. Desde janeiro, dos R$ 60 mil mensais dele, R$ 6 mil ficam retidos na fonte antes de chegar à conta. A regra mudou com o jogo andando. De novo. Só que agora uma parte do patrimônio dele já não depende de quem escreve a regra.
Como calcular sua real exposição internacional
Não é regra que todo mundo precise de 30% em dólar. O ponto é fazer o exercício com o denominador certo.
Pegue uma folha. Some tudo: carteira, empresa (mesmo que o valor seja um chute do valor presente dos fluxos futuros), imóveis. Depois, responda a três perguntas:
- Quanto disso está em real, sujeito ao mesmo governo, ao mesmo juro e ao mesmo consumidor?
- Se o Brasil tiver um 2015 de novo, quantas dessas linhas caem juntas?
- Quanto de alocação internacional você tem de verdade, dividido por esse total, e não pela carteira?
Se a terceira resposta incomodar, ótimo. Incômodo é o primeiro passo para um ajuste de longo prazo.
Eleição passa. A regra mudando não
Daqui a duas semanas, alguém vai ganhar e metade do país vai achar que acabou o mundo ou que o mundo vai melhorar do dia para a noite. Na visão da Nord Wealth, não vai. O Brasil vai seguir mudando imposto, curva de juros e humor na frequência de sempre. Ninguém controla isso. O que se controla é quanto da própria vida está apostado em um único país.
Vale repetir: dolarizar nunca foi fugir do Brasil. É parar de depender só dele.
Revise o patrimônio inteiro, não só a carteira
Se faz tempo que você não senta para olhar tudo junto, com empresa, imóveis, renda e carteira na mesma folha, este é o convite. A Nord Wealth faz esse mapeamento e discute qual é a dose de exposição internacional que faz sentido para a sua vida, e não para a média do mercado.