PCE: núcleo da inflação americana sobe 0,32% em setembro, maior alta em sete meses, com pressão em serviços

Dado em linha com o esperado, mas inflação resistente acima da meta reforça projeções de alta de juros pelo Fed. Pressão vem de serviços e habitação
Christopher Gomes Galvão 29/10/2026 15:03 2 min
PCE: núcleo da inflação americana sobe 0,32% em setembro, maior alta em sete meses, com pressão em serviços

De acordo com os dados do PCE, a inflação dos EUA acelerou de +0,32% para +0,49% em setembro, em linha com as expectativas. É o maior resultado desde março (+0,63%). No acumulado em 12 meses, a inflação acelerou de +3,44% para +3,65%, o maior patamar desde maio (+3,82%).

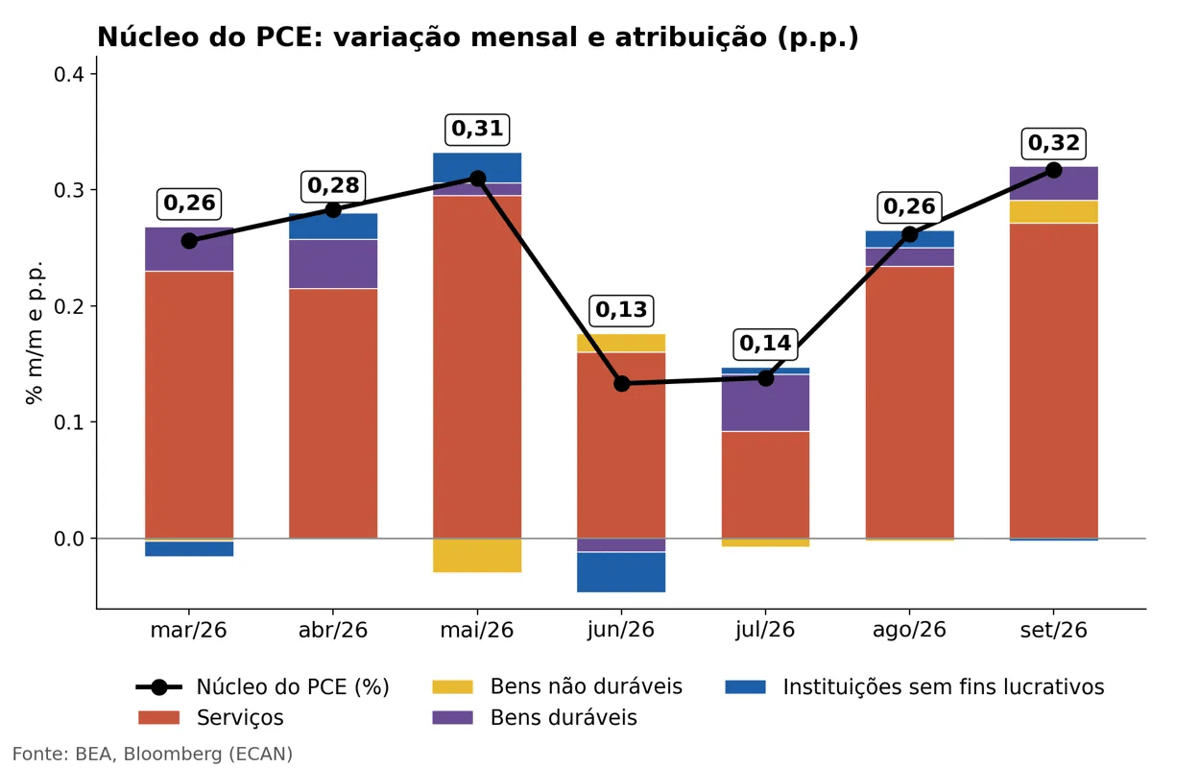
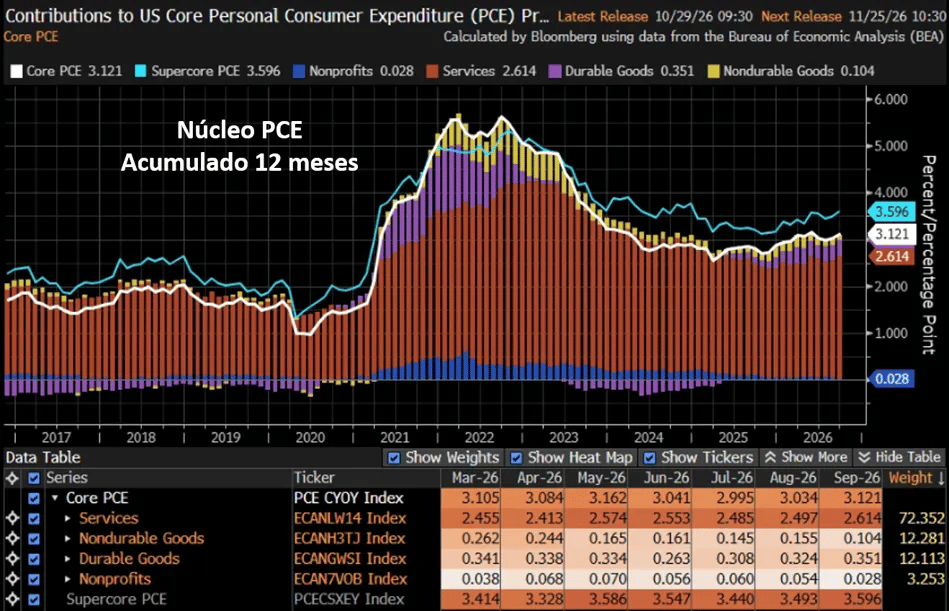
O núcleo do PCE, leitura mais importante por excluir itens mais voláteis (alimentos e energia), acelerou de +0,26% para +0,32%, também em linha com as expectativas e o maior resultado em pelo menos sete meses. Em 12 meses, o núcleo passou de +3,03% para +3,12%.
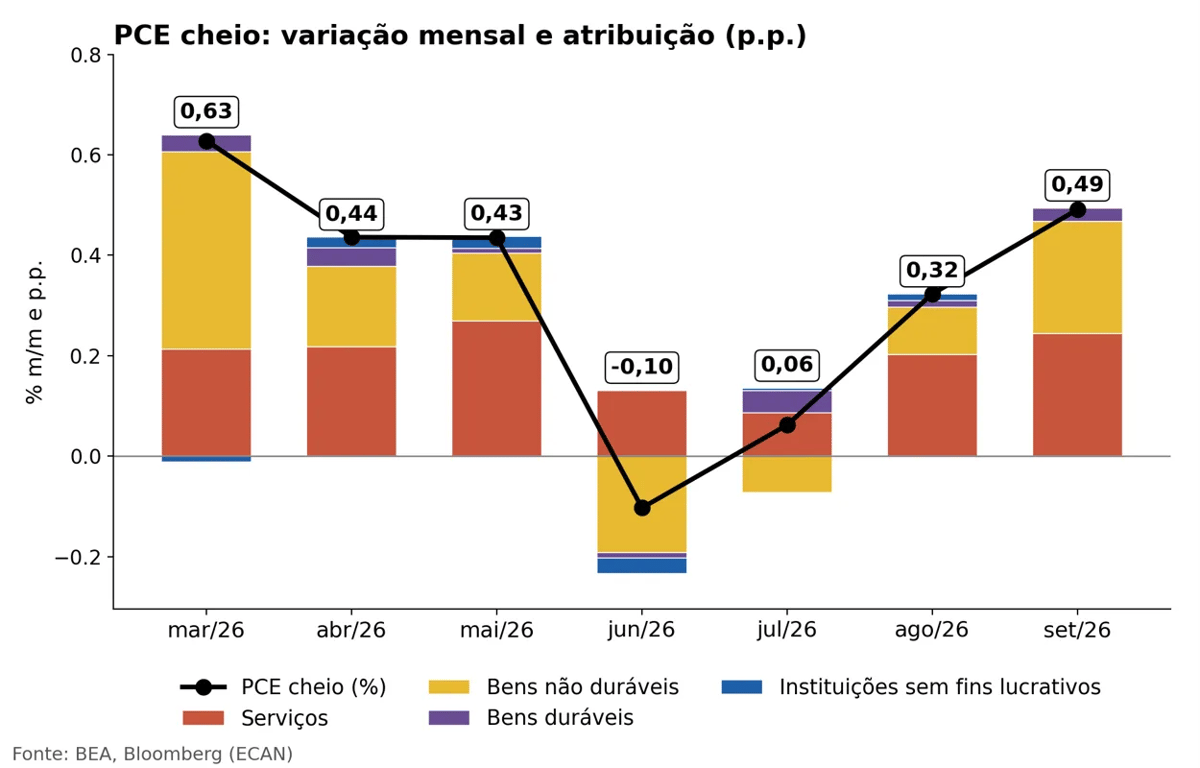
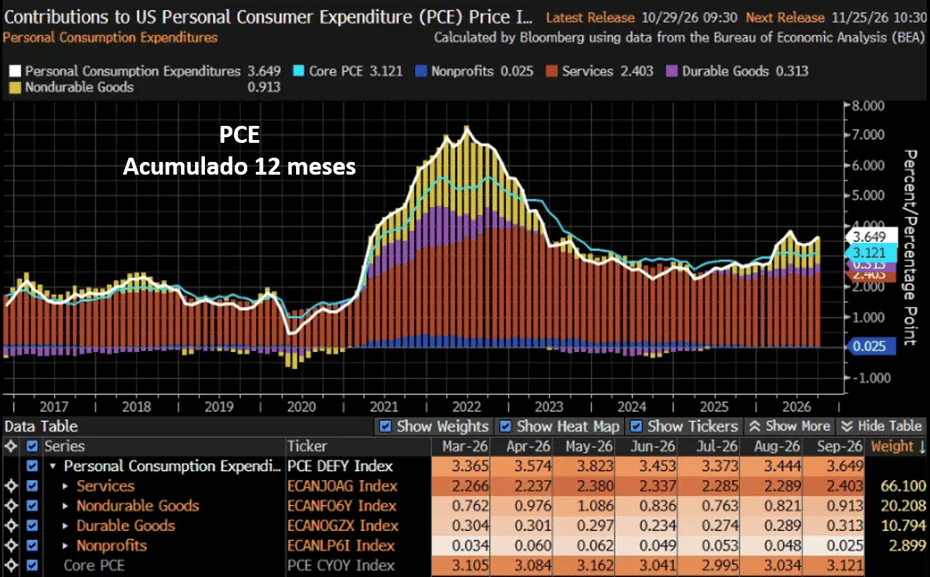
Gráfico de barras empilhadas com a variação mensal do PCE cheio nos EUA de março a setembro de 2026, dividida em serviços, bens não duráveis, bens duráveis e instituições sem fins lucrativos. O índice passa por 0,63%, 0,44%, 0,43%, -0,10%, 0,06% e 0,32%, e chega a 0,49% em setembro. Serviços e bens não duráveis puxam a alta.
 
Gráfico da Bloomberg com as contribuições para o PCE acumulado em 12 meses nos EUA de 2017 a 2026. A série tem pico acima de 7% em 2022 e chega a 3,65% em setembro de 2026. Serviços respondem por 2,40 p.p., bens não duráveis por 0,91 p.p. e bens duráveis por 0,31 p.p. O núcleo está em 3,12%.
 
Gráfico de barras empilhadas com a variação mensal do núcleo do PCE de março a setembro de 2026. O índice passa por 0,26%, 0,28%, 0,31%, 0,13%, 0,14% e 0,26%, e chega a 0,32% em setembro, com serviços como principal contribuição em todos os meses.
Gráfico da Bloomberg com as contribuições para o núcleo do PCE acumulado em 12 meses de 2017 a 2026. Em setembro de 2026, o núcleo está em 3,12%, com serviços contribuindo 2,61 p.p. O supercore, que mede serviços sem habitação, está em 3,60%.
 Fonte: Bloomberg

Dentro do núcleo, a aceleração veio de serviços, enquanto bens seguiram comportados. A inflação de serviços acelerou de +0,32% para +0,38%, o maior resultado desde maio (+0,41%). O maior contribuinte dentro de serviços foi a categoria de transportes, em um mês de combustíveis mais caros.
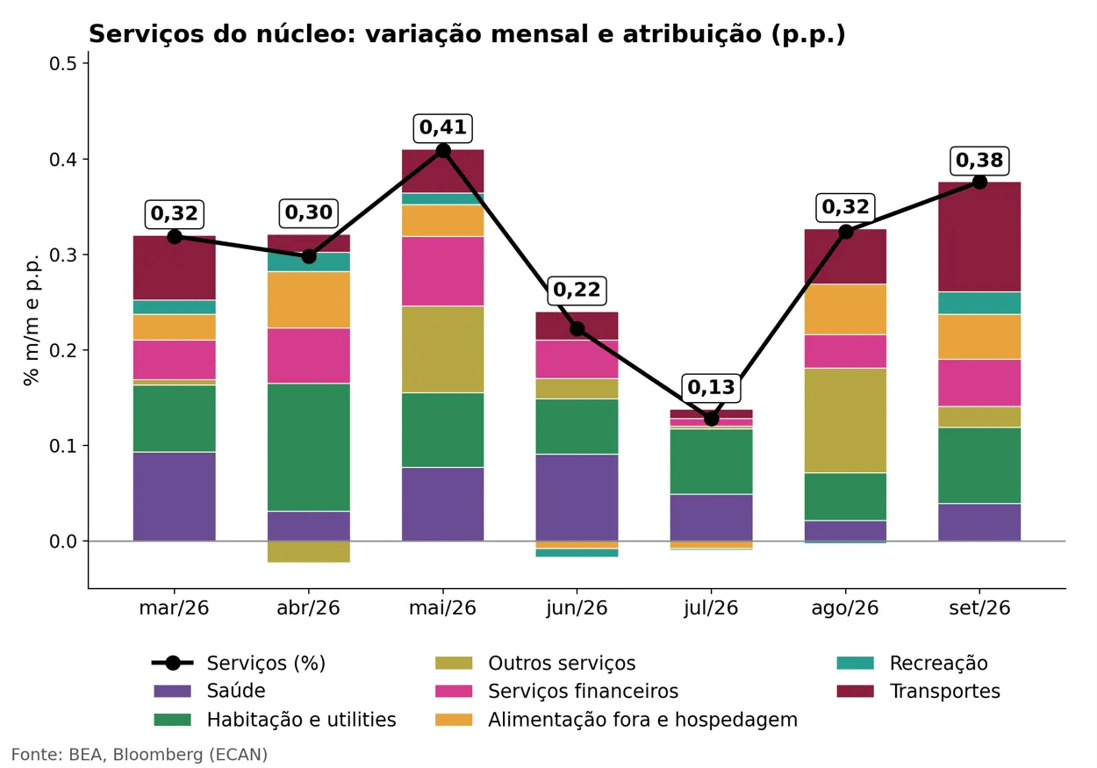
Gráfico de barras empilhadas com a inflação de serviços do núcleo do PCE de março a setembro de 2026, por categoria: saúde, habitação, transportes, serviços financeiros, alimentação fora e hospedagem, recreação e outros. A taxa sobe de 0,13% em julho para 0,32% em agosto e 0,38% em setembro, com transportes como maior contribuição no último mês.
 Fonte: BEA, Bloomberg

Olhando para a parte mais estrutural de serviços, a inflação de habitação acelerou de +0,19% para +0,32%, o maior resultado desde abril (+0,53%). Em 12 meses, habitação passou de +2,99% para +3,15%, patamar ainda condizente com o período pré-pandemia, mas que mostra aceleração na margem.
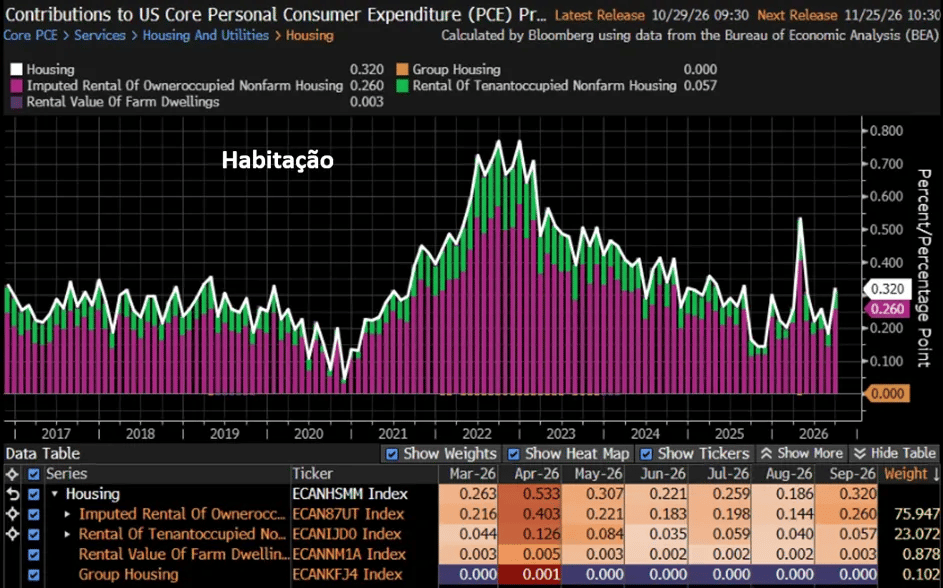
Gráfico da Bloomberg com a contribuição mensal de habitação para o núcleo do PCE de 2017 a 2026. Em setembro de 2026, habitação acelera para 0,32%, puxada pelo aluguel imputado de imóveis próprios (0,26 p.p.) e pelo aluguel de imóveis alugados (0,06 p.p.).
 Fonte: Bloomberg

O setor de saúde, que possui o maior peso no cálculo da inflação ao lado de habitação, acelerou de +0,08% para +0,15%, ainda em ritmo moderado.
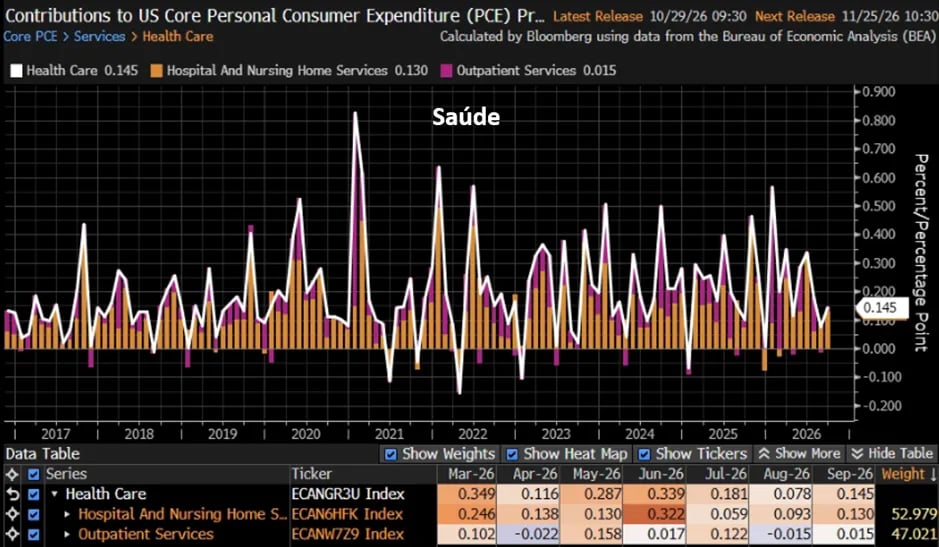
Gráfico da Bloomberg com a contribuição mensal de saúde para o núcleo do PCE de 2017 a 2026. Em setembro de 2026, saúde sobe 0,15%, com serviços hospitalares contribuindo 0,13 p.p. e serviços ambulatoriais 0,02 p.p.
 Fonte: Bloomberg

O que o PCE indica para a próxima decisão do Fed?

Vimos um dado em linha com o esperado, mas com uma composição menos favorável do que a do mês anterior: a pressão veio de serviços e chegou à habitação, a parcela mais estrutural da inflação.

O cenário nos EUA segue sendo de atividade resiliente, como mostrou o PIB do 3º trimestre, e de uma inflação que, apesar de não trazer grandes preocupações, encontra resistência para convergir à meta de 2%. Ainda há trabalho a ser feito, o que sustenta nossa visão de juros altos por bastante tempo nos EUA e explica as projeções de novas altas pelo Fed.

Na nossa perspectiva, o Fed deve promover mais uma ou duas altas de juros, em linha com o debate do mercado, muito provavelmente com uma alta já em dezembro.
Veja a Nord com mais frequência no Google

Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.

Favoritar no Google
Tópicos Relacionados
Compartilhar

Receba conteúdos e recomendações de investimento gratuitamente

Obrigado pelo seu cadastro!

Acompanhe nossos conteúdos por e-mail para ficar por dentro das novidades.