
Operar menos rende mais? O que mostram Morningstar e Barber-Odean
Quem opera mais ganha menos? Confira o que Morningstar e Barber e Odean mostram e por que a Nord Wealth não mexeu nas carteiras com a Bolsa em alta
Quando um novo cliente se senta com a gente pela primeira vez, a expectativa costuma ser parecida: operações, giro, a ação da vez, a leitura certeira sobre o próximo movimento do dólar. Afinal, é isso que o mercado costuma vender como “gestão ativa”.
A realidade é bem menos cinematográfica. Wealth management de verdade é, na maior parte do tempo, sem graça. E é exatamente por isso que funciona.
Basta dizer, por exemplo, que, depois do 1º turno, a Bolsa subiu quase 8% em um dia, mas, nas carteiras dos nossos clientes, a decisão foi não mexer ou, então, no máximo, realizar enquadramentos marginais. Esse movimento diz muito sobre o que realmente constrói patrimônio.
Robinhood, Wealthfront e Betterment: quem lucra quando você opera
m um evento do setor em 2026, um slide resumiu essa questão com uma honestidade rara (o que me levou a escrever este texto). O título era direto: “Wealth is boring”. O gráfico comparava quanto cada plataforma americana fatura, por ano, sobre o dinheiro dos clientes.
A Robinhood, corretora construída em torno do trading, captura cerca de 134 pontos-base. Wealthfront e Betterment, gestoras automatizadas de carteiras diversificadas, ficam entre 28 e 37. Até cinco vezes menos.
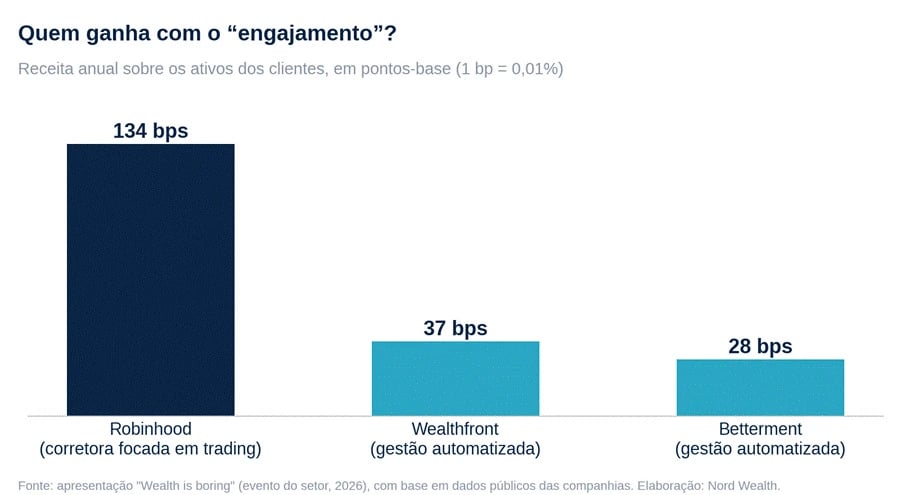
O mercado premiou o modelo: a Robinhood fechou 2025 com receita recorde de US$ 4,5 bilhões, alta de 52% no ano, e vale na casa de US$ 86 bilhões, contra pouco mais de US$ 1 bilhão das gestoras automatizadas.
A lição não é sobre qual é a melhor empresa, mas sobre incentivo. Quem lucra com engajamento lucra com o seu movimento, não necessariamente com o seu resultado.
É a mesma lógica que já discutimos aqui sobre comissões e conflito de interesse: quando a receita depende de giro, alguém precisa girar. Para entender como a remuneração de quem aconselha influencia a recomendação, leia Como seu advisor é remunerado? Entenda os incentivos por trás das recomendações.
Mind the Gap 2026: quanto o investidor perde ao entrar e sair dos fundos
A Morningstar mede isso há anos no estudo Mind the Gap. A edição de 2026 mostra que, na década encerrada em 2025, os fundos e ETFs americanos entregaram 9,9% ao ano. O investidor médio desses mesmos fundos ficou com 8,7%.
É 1,2 ponto percentual por ano que não se perdeu por produto ruim, mas pelo momento em que o investidor entrou e saiu. Em dinheiro: os US$ 13,6 trilhões aplicados em 2016 teriam virado quase US$ 35 trilhões se ninguém tivesse mexido. Terminaram em US$ 29,7 trilhões.
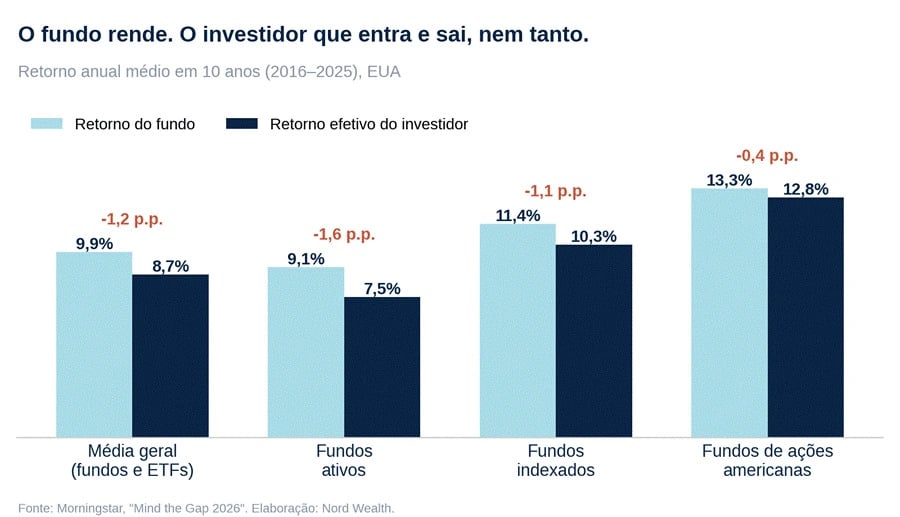
O padrão se repete. Nos fundos menos voláteis, o investidor perdeu 0,4 ponto ao ano. Nos mais voláteis, onde a emoção é maior, mais de 2 pontos.
O clássico estudo de Barber e Odean, com mais de 66 mil famílias, já mostrava em 2000: quem mais operava ganhava 11,4% ao ano; quem menos operava, 18,5%.
O título do artigo dispensa tradução: “Trading is hazardous to your wealth” ("Operar demais é perigoso para o seu patrimônio").
As três perguntas sem graça que importam
Na Nord Wealth, o trabalho começa bem longe do home broker. Na realidade, ele começa com três perguntas:
1. Qual é a sua liberdade financeira? Não como sonho, mas como número. Uma família que deseja manter despesas de R$ 30 mil por mês, em valores de hoje, precisa de algo próximo de R$ 9 milhões para viver de uma retirada real de 4% ao ano.
2. O que você precisa fazer para chegar lá? Prazo, capacidade de aporte e o retorno real que a trajetória exige.
3. Dado esse caminho, quanto risco devemos correr? Às vezes, a resposta é: menos do que você imagina. Quem já está próximo do alvo não precisa de risco extra para “acelerar”.
E, como já escrevemos aqui inúmeras vezes, na grande maioria dos casos, o principal motor do patrimônio é o aporte, não a performance excepcional.
Aporte ou retorno: o que mais aumenta o patrimônio em 15 anos
Confira a simulação de alguém que parte de R$ 1 milhão e aporta R$ 10 mil por mês durante 15 anos:
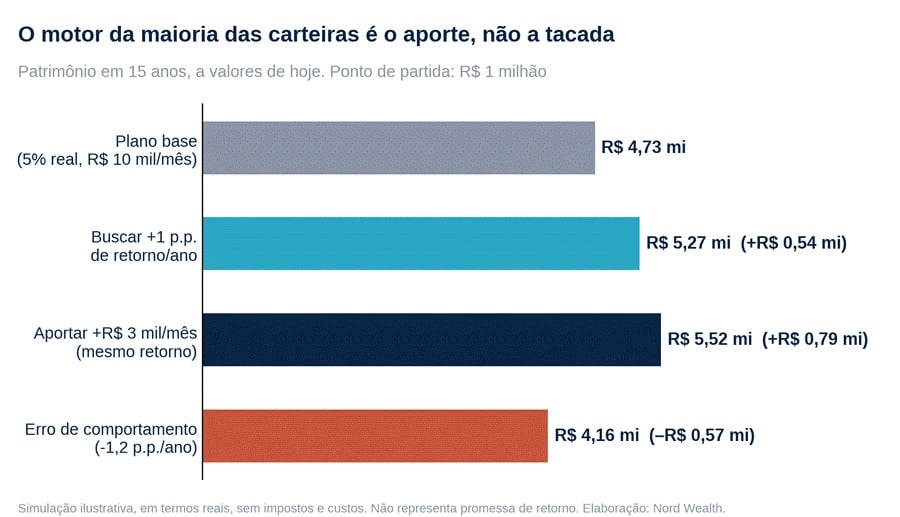
Buscar um ponto a mais de retorno, com tudo que isso exige de risco, adiciona R$ 540 mil. Aportar R$ 3 mil a mais por mês adiciona quase R$ 800 mil. Já repetir o erro de comportamento que a Morningstar mediu tira quase R$ 600 mil do caminho.
Essa conta, feita com os seus números, é por onde começa a relação com todo cliente novo da Nord Wealth. No diagnóstico, que é gratuito, respondemos às três perguntas acima para o seu caso: quanto vale a sua liberdade financeira, que aporte e que retorno o caminho exige e se o risco que a sua carteira corre hoje faz sentido para chegar lá. Se quiser ver essa simulação com o seu patrimônio, agende o seu diagnóstico.
Carteira diversificada que não depende do resultado da eleição
Se o aporte é o motor, a função da carteira não é ganhar a aposta do mês. É não quebrar o motor.
Isso significa uma carteira diversificada entre pós-fixados, inflação, Bolsa e exposição internacional; distribuída em prazos e moedas; com liquidez alinhada à vida real do cliente; e com cada classe dimensionada pelo objetivo. Uma carteira que não dependa de quem vence a eleição, do próximo Copom ou do humor dos banqueiros do Fed.
Coincidentemente, outro dia li uma frase de Paul Samuelson, Nobel de Economia. Ele dizia que investir deveria ser como ver a tinta secar ou a grama crescer. Quem quer emoção, completava, deveria ir a Las Vegas.
O que a Nord Wealth fez nas carteiras depois do 1º turno: nada, de propósito
No domingo, 4 de outubro, Flávio Bolsonaro terminou o primeiro turno com 47,05% dos votos válidos, contra 45,14% de Lula.
Na segunda-feira, o Ibovespa subiu 7,85%, passou pela primeira vez dos 200 mil pontos e fechou em 207.190. O dólar caiu 4,12%, para R$ 5.
Os telefones tocaram. “Vamos aumentar Bolsa?” “É hora de vender dólar?”
Nossa resposta foi a mais sem graça possível: não vamos mexer nas carteiras. A exceção foram os clientes muito desenquadrados, aqueles que, depois da alta, ficaram com Bolsa bem acima do percentual de referência — exposições muito acima de 25% já pedem uma conversa. Ali, o ajuste foi de enquadramento, mas nunca de uma aposta direcional.
O que o wealth management fee-based exige: comitê, rebalanceamento e alinhamento de interesses
Ser sem graça dá trabalho. Exige um comitê com critério técnico, rebalanceamento disciplinado, um olhar para a tributação, sucessão e proteção patrimonial, e a coragem de dizer “não” quando todo mundo está dizendo “sim”. Exige, sobretudo, alinhamento de interesses: no modelo fee-based, não ganhamos nada com o seu giro.
A emoção deveria estar na sua vida, não no seu extrato. Se a sua carteira dá frio na barriga a cada pesquisa eleitoral, talvez ela não esteja trabalhando para os seus objetivos.
Agende uma conversa com o nosso time. Vamos olhar onde você está, onde quer chegar e quanto risco esse caminho realmente exige. Sem pirotecnia.
A Nord Wealth é hoje a wealth mais premiada do Brasil, com mais de R$ 12 bilhões sob custódia e a única Top Performer nos rankings XP e BTG.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.