
Nvidia 3T27: bom resultado em meio à tempestade
Números bons ainda não afastam os riscos de longo prazo. A Nvidia faturou US$ 115,8 bilhões no 3T27, alta de 103%, mesmo após a saída de Jensen Huang
A Nvidia (NVDA) projeta US$ 130 bilhões de receita para o trimestre seguinte, acima do que o mercado esperava. O 3T27, vale explicar, é o trimestre encerrado em outubro de 2026 — o ano fiscal da companhia fecha em janeiro, não em dezembro.
A tempestade, como o próprio resultado deixa claro, está na governança, não nos números.
Em meio à maior crise de governança de sua história recente, a Nvidia entregou mais um trimestre muito forte.
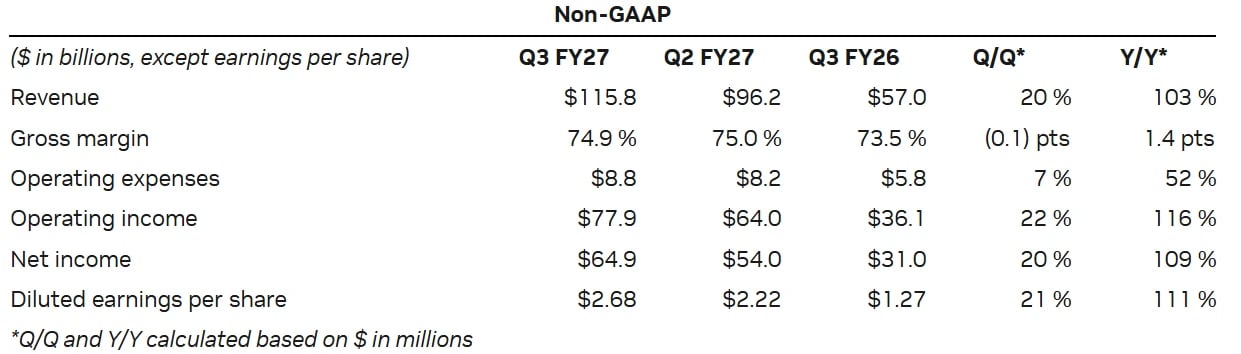
As receitas chegaram a US$ 115,8 bilhões, crescimento de +103% a.a. e +20% frente ao trimestre anterior, novamente acima das expectativas do mercado. O lucro operacional ajustado cresceu +116%, para US$ 77,9 bilhões, enquanto o EPS ajustado avançou +111%, para US$ 2,68.
A margem bruta ajustada ficou em 74,9%, praticamente estável frente aos 75% do trimestre anterior e acima dos 73,5% de um ano atrás. Mesmo dobrando de tamanho, a companhia continua apresentando alavancagem operacional muito forte: as receitas cresceram +103%, enquanto as despesas operacionais avançaram +52%. O lucro líquido ajustado mais que dobrou, para US$ 64,9 bilhões.
O resultado ganha ainda mais importância pelo momento em que foi divulgado. Poucos dias depois da saída de Jensen Huang, a Nvidia conseguiu mostrar que, pelo menos no curto prazo, o roadmap, a demanda e a execução operacional continuam funcionando normalmente.
Isso não elimina as dúvidas sobre sucessão, governança e relacionamento com parceiros, mas reduz o receio de que a mudança de liderança provoque uma ruptura imediata na operação.
Esse episódio deixa uma lição que vale para além da Nvidia: em ações americanas, a pergunta mais importante raramente é “compro ou não compro essa ação?”, e sim quanto do seu patrimônio em dólar depende de uma única empresa, ou de um único executivo. É com essa lógica que montamos o Nord Global, a série de ações internacionais da Nord. A carteira tem empresas americanas, cada uma com seu percentual de alocação, revisada em relatórios periodicamente e acompanhada por um canal no Telegram para quando o cenário muda de uma hora para outra.
Receita de Data Center da Nvidia cresce
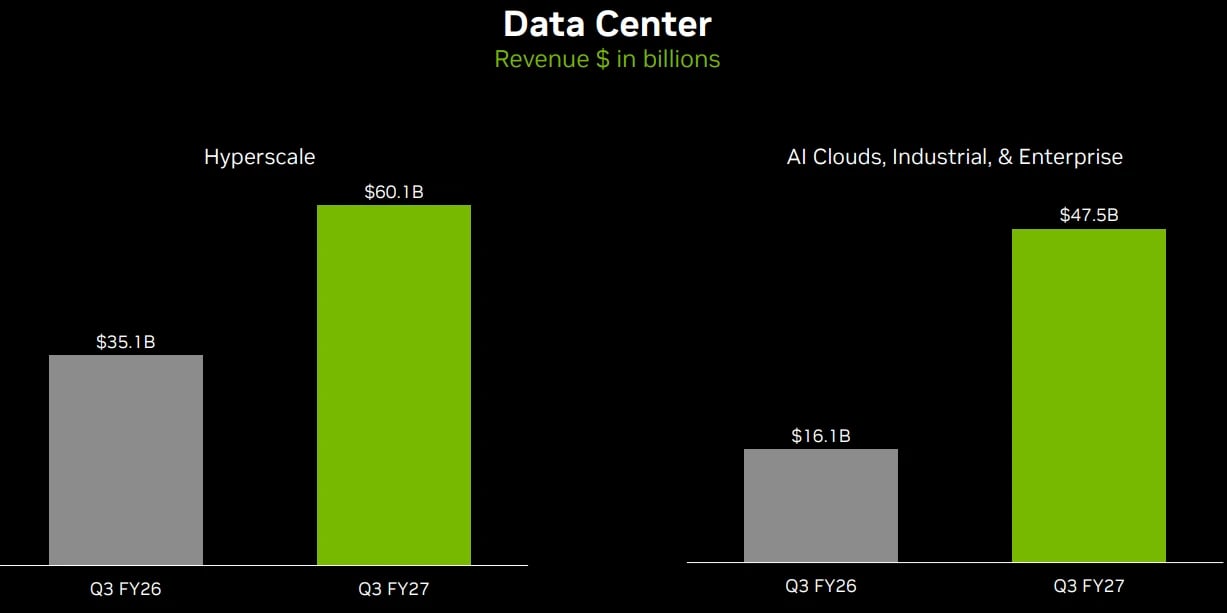
Data Center continua carregando praticamente todo o crescimento. As receitas do segmento chegaram a US$ 107,6 bilhões, alta de +110% a.a. e +21% no trimestre, já representando aproximadamente 93% das receitas consolidadas.
Hyperscale cresceu +71%, para US$ 60,1 bilhões, enquanto AI Clouds, Industrial & Enterprise avançou impressionantes +195%, para US$ 47,5 bilhões.
Vera Rubin: a nova arquitetura da Nvidia
O grande destaque operacional foi Vera Rubin. A nova arquitetura começou a ser entregue e já representa o ramp mais rápido da história da Nvidia, com sistemas entrando em operação em CoreWeave, Google Cloud, Microsoft Azure, Oracle e Nebius.
Blackwell Ultra também continua crescendo, o que indica que a transição entre gerações está acontecendo sem a desaceleração que normalmente esperaríamos durante um novo ciclo de produto.
Edge Computing da Nvidia cresce 42%
Edge Computing também apresentou bons números, com receitas de US$ 8,2 bilhões, crescimento de +42% a.a. e +14% no trimestre. Continua pequeno perto de Data Center, mas mostra que a expansão da Nvidia para workstations, Physical AI e dispositivos de borda segue avançando.
Guidance da Nvidia para o 4T27
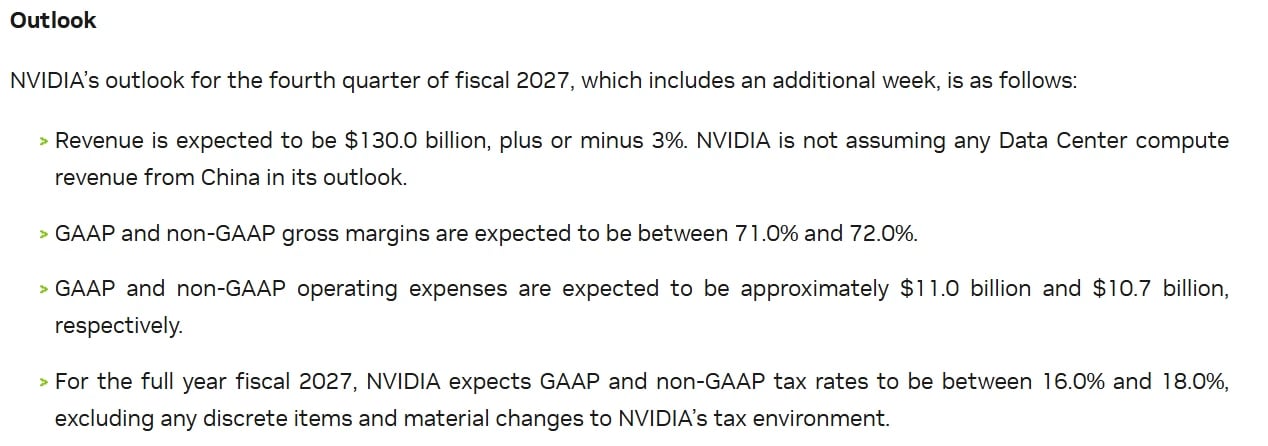
O guidance também veio forte. Para o 4T27, a Nvidia espera receitas de aproximadamente US$ 130 bilhões, contra pouco mais de US$ 125 bilhões esperados pelo mercado, mesmo sem assumir nenhuma receita de Data Center Compute proveniente da China.
A margem bruta deve ficar entre 71% e 72%, pressionada pelo ramp inicial de Rubin, mas ainda em níveis extraordinariamente elevados.
A companhia também indicou que espera crescimento de aproximadamente +75% nas receitas do ano fiscal de 2028. Isso é particularmente relevante porque mostra que, apesar da escala já absurda, a gestão ainda enxerga continuidade muito forte da demanda por infraestrutura de IA.
Vale a pena investir na Nvidia (NVDA) após o 3T27?
No operacional, portanto, pouco mudou. A Nvidia continua crescendo acima de 100%, entregando margens próximas de 75%, acelerando o ramp de Rubin e projetando mais um ano de crescimento muito forte. A tempestade está na governança, não nos resultados.
Nossa preocupação continua sendo outra: até que ponto essa execução excepcional consegue continuar sem Jensen e por quanto tempo o mercado de IA consegue sustentar um ritmo de investimentos tão elevado.
Os números do 3T27 reduzem algumas preocupações de curto prazo, mas ainda não resolvem as incertezas que nos levaram a manter recomendação Neutra.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.