
Netflix no 3T26: margens surpreendem, mas crescimento segue sem convencer
A Netflix entregou margem operacional de 35% no 3T26, mas o guidance do 4T26 veio abaixo do esperado e a receita de publicidade foi revisada para baixo
A Netflix divulgou resultados mistos no 3T26. As receitas vieram praticamente em linha com o esperado, enquanto lucro operacional, lucro líquido e EPS superaram as projeções, ajudados por uma melhora importante de margem. O free cash flow, por outro lado, ficou abaixo do consenso, e o guidance para o 4T26 voltou a apontar para um crescimento mais moderado do que o mercado gostaria.
O trimestre reforçou uma dinâmica que vem acompanhando a empresa ao longo de 2026. A Netflix segue sendo uma companhia extremamente rentável, com boa capacidade de transformar crescimento de receita em lucro, mas sem conseguir entregar grandes revisões positivas nas expectativas de crescimento.
O principal ponto de atenção hoje está na publicidade, que vem ganhando escala mais devagar do que o esperado, e na capacidade da companhia de voltar a produzir conteúdo de sucesso com maior consistência.
A própria administração parece reconhecer esse segundo problema. Nas últimas semanas, a Netflix anunciou uma redução de aproximadamente mil funcionários e promoveu uma mudança relevante na liderança de conteúdo, colocando Peter Rice no comando da área. O movimento sugere uma tentativa de ajustar a estratégia criativa após um período em que a companhia entregou menos produções capazes de gerar grandes picos de audiência.
Destaques dos resultados
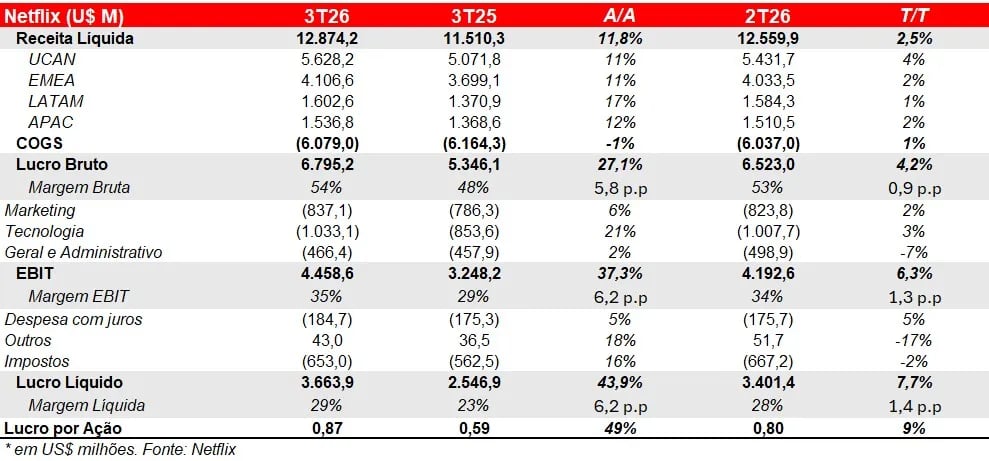
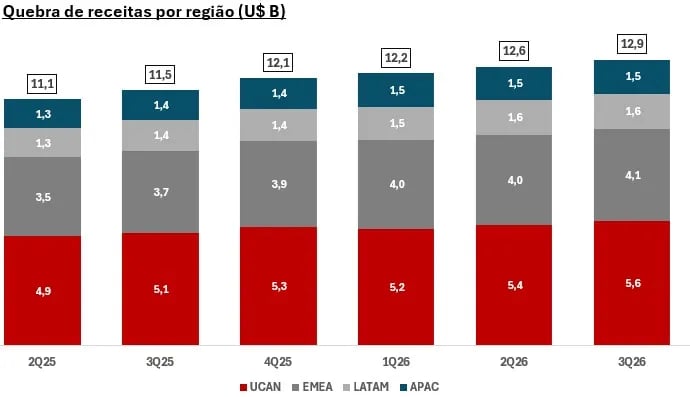
As receitas chegaram a US$ 12,9 bilhões, crescimento de +11,8% na comparação anual e praticamente em linha com as expectativas. O crescimento continuou disseminado entre as regiões, com a América Latina apresentando a maior expansão anual, próxima de +17%, enquanto UCAN, Estados Unidos e Canadá foram os principais destaques na comparação sequencial, avançando aproximadamente +4%.
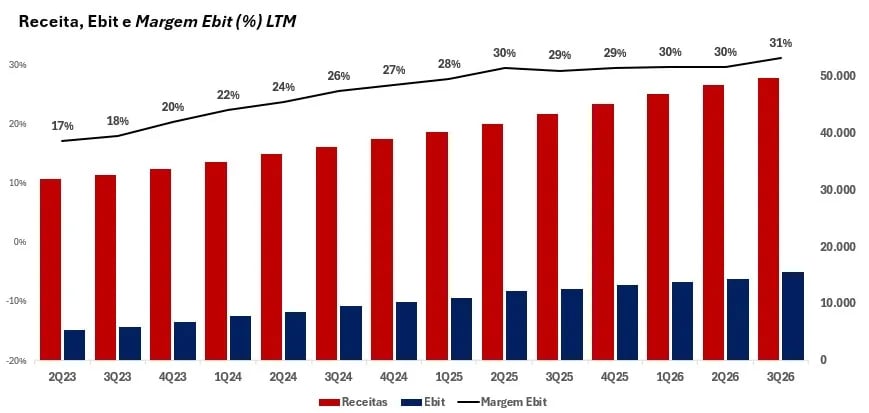
A principal surpresa positiva veio da rentabilidade. O lucro operacional atingiu US$ 4,5 bilhões, crescimento próximo de +37% na comparação anual e acima dos aproximadamente US$ 4,3 bilhões esperados pelo mercado.
A margem operacional chegou a quase 35%, contra pouco mais de 28% no mesmo período do ano anterior. O lucro líquido avançou +44%, para cerca de US$ 3,7 bilhões, enquanto o EPS chegou a US$ 0,87, crescimento de +49% a.a.
A evolução das margens foi resultado de uma combinação bastante favorável. A receita continuou crescendo em dois dígitos, enquanto os custos diretamente ligados à operação ficaram praticamente estáveis e outras despesas avançaram em ritmo menor. Isso permitiu que boa parte da receita incremental se transformasse em lucro. Para uma empresa que já possui escala global e custos de conteúdo elevados, essa alavancagem operacional é um dos pontos mais positivos da tese hoje.
O ponto fraco ficou no fluxo de caixa. O free cash flow foi de US$ 2,88 bilhões, crescimento de +8,4% na comparação anual, mas abaixo dos aproximadamente US$ 3,2 bilhões esperados. O número isoladamente não preocupa, principalmente porque a companhia continua gerando caixa em escala relevante, mas ganha importância quando combinado à nova redução da expectativa anual.
Publicidade também segue como um ponto de frustração. A Netflix reduziu a projeção de receita da divisão para aproximadamente US$ 2,7 bilhões em 2026, contra expectativa anterior de US$ 3 bilhões. A diferença não muda a tese sozinha, mas mostra que a construção dessa nova fonte de receita está levando mais tempo do que a empresa e o mercado esperavam.
Esse é um ponto relevante porque publicidade deveria ser uma das principais avenidas para aumentar monetização sem depender apenas de novos assinantes ou aumentos de preço. A Netflix já tem audiência, inventário e dados suficientes para construir um negócio relevante. O problema, até aqui, tem sido execução e velocidade.
Guidance do 4T26 e a direção das revisões
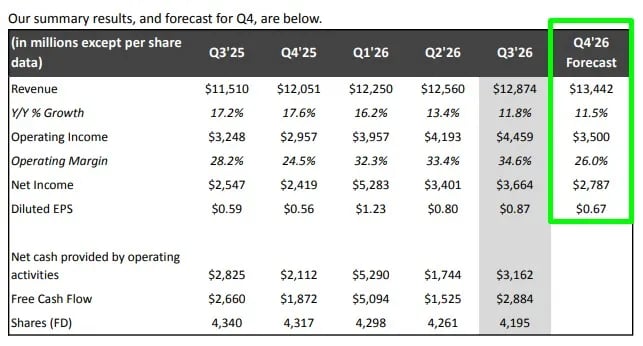
O guidance para o 4T26 voltou a ser o principal ponto negativo do resultado. A companhia espera receitas de aproximadamente US$ 13,4 bilhões, contra consenso próximo de US$ 13,5 bilhões. O lucro operacional deve ficar em cerca de US$ 3,5 bilhões, abaixo dos US$ 3,7 bilhões esperados, enquanto o EPS projetado de US$ 0,67 também ficou abaixo da expectativa de US$ 0,73.
Para o ano completo, a Netflix espera receitas próximas de US$ 51,1 bilhões, praticamente em linha com o consenso, e margem operacional de aproximadamente 31,5%. Mesmo com uma desaceleração do crescimento de receita, isso ainda representa uma expansão importante de rentabilidade. O free cash flow esperado, porém, foi reduzido novamente, de US$ 12,5 bilhões para aproximadamente US$ 12 bilhões.
O problema está menos no nível absoluto desses números e mais na direção das revisões. Durante boa parte de 2026, a Netflix entregou resultados razoáveis, mas sem conseguir aumentar materialmente as expectativas para os trimestres seguintes.
Em um mercado no qual diversas empresas ligadas à IA e à infraestrutura tiveram lucros revisados para cima várias vezes, isso tornou a ação uma fonte natural de recursos para investidores que queriam aumentar exposição a outros setores.
A resposta da administração começa a aparecer por meio de mudanças internas. A redução de aproximadamente mil funcionários deve ajudar a controlar custos, mas o movimento mais importante foi a troca na liderança de conteúdo. Peter Rice chega com experiência relevante em grandes estúdios e assume uma área central para a tese.
Conteúdo continua sendo o motor da Netflix. Um catálogo mais fraco afeta engajamento, reduz poder de preço, limita o crescimento da publicidade e aumenta risco de churn. O problema é que qualquer mudança nessa área demora a aparecer. Filmes e séries podem levar anos entre aprovação, produção e lançamento. Portanto, mesmo que a nova gestão criativa melhore a qualidade das decisões, o impacto sobre os números dificilmente será imediato.
Para 2027, o ponto central será saber se a Netflix consegue voltar a acelerar receita. Margens já deixaram de ser o principal problema. A companhia mostrou que consegue crescer lucro muito mais rápido do que faturamento.
O próximo passo é demonstrar que ainda existe espaço para sustentar crescimento de receita em dois dígitos através de pricing, publicidade, expansão internacional e maior engajamento.
Vale a pena investir na Netflix após o 3T26?
O 3T26 melhorou nossa leitura sobre a rentabilidade da Netflix, mas deixou mais frágil a discussão sobre crescimento.
A companhia mostrou novamente que o modelo possui bastante alavancagem operacional. Receita cresceu pouco menos de 12%, enquanto EBIT avançou perto de 37% e EPS quase 50%. Para uma empresa que já opera em escala global, isso é uma demonstração importante de qualidade do negócio.
Por outro lado, a publicidade segue abaixo do que esperávamos, o guidance voltou a decepcionar marginalmente e a própria Netflix está fazendo mudanças relevantes em sua estrutura criativa. Isso reforça a leitura de que existe um problema de execução a ser resolvido, principalmente na capacidade de produzir conteúdo capaz de gerar engajamento de forma consistente.
A tese, portanto, não piorou de forma relevante, mas o catalisador ficou mais distante. Continuamos enxergando uma empresa excelente, muito rentável, com forte geração de caixa e negociando a um valuation mais interessante depois das quedas. O que falta é uma retomada mais clara das expectativas de crescimento.
A Netflix permanece no Nord Global, a carteira recomendada de ações americanas e ativos globais da Nord Investimentos. Para a ação voltar a ganhar força, 2027 provavelmente precisará mostrar duas coisas: melhora na monetização de publicidade e uma aceleração de receita que confirme que a Netflix ainda consegue crescer em dois dígitos, mesmo depois de atingir uma escala tão grande.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.