
JPMorgan segue forte no 3T26, com crescimento em todas as principais linhas
O JPMorgan lucrou US$ 15,3 bilhões no 3T26, com receita 8% maior e ROE de 17%. Confira a análise do balanço, dos segmentos e das perspectivas para 2026 e 2027
O JPMorgan (JPM; JPMC34) divulgou resultados sólidos no 3T26, com crescimento de receita, lucro e atividade em praticamente todas as principais divisões do banco.
O trimestre teve desempenho forte em Consumer & Community Banking, Commercial & Investment Bank e Asset & Wealth Management, com destaque para Equities, Investment Banking, Payments e captação de recursos em gestão de patrimônio.
A receita gerencial atingiu US$ 50,9 bilhões, crescimento de +8% na comparação anual. O lucro líquido foi de US$ 15,3 bilhões, alta de +6%, enquanto o EPS reportado ficou em US$ 5,57, crescimento de +10%.
O lucro reportado inclui US$ 658 milhões em perdas com títulos de investimento. Excluindo esse efeito, o lucro líquido teria sido de US$ 15,8 bilhões, o EPS de US$ 5,75 e o ROTCE de 21%.
Mesmo sem grandes efeitos positivos, como vimos no 2T26 do JPMorgan, o resultado operacional continuou muito forte.
Destaques dos resultados do 3T26 do JPMorgan
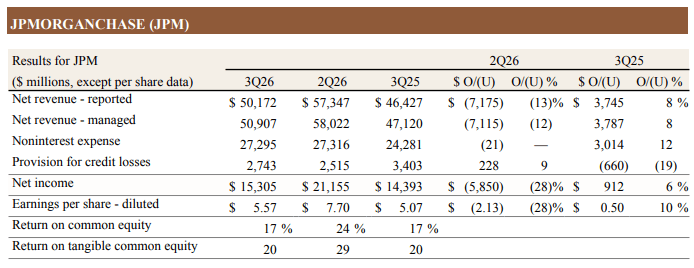
A receita gerencial foi de US$ 50,9 bilhões, alta de +8% na comparação anual. O Net Interest Income foi de US$ 27,1 bilhões, crescimento de +13%, enquanto as receitas não financeiras chegaram a US$ 23,8 bilhões, avanço de +3%.
As despesas ficaram em US$ 27,3 bilhões, alta de +12% a.a., principalmente por maior remuneração variável, aumento de profissionais de front office, despesas de brokerage, distribuição, marketing e tecnologia.
As provisões para perdas de crédito foram de US$ 2,7 bilhões. Os net charge-offs ficaram em US$ 2,2 bilhões, queda de US$ 389 milhões contra o 3T25, enquanto houve um aumento líquido de reservas de US$ 539 milhões, principalmente no atacado.
A rentabilidade permaneceu elevada. O ROE foi de 17% e o ROTCE de 20%. Excluindo as perdas com securities, o ROTCE teria sido de 21%.
Commercial & Investment Bank (CIB)
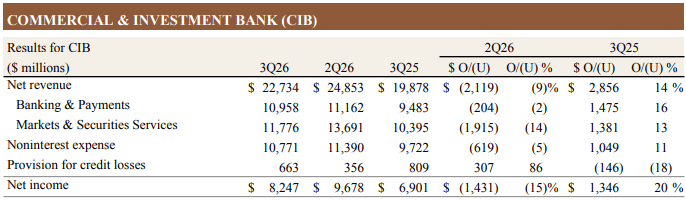
O Commercial & Investment Bank apresentou receita de US$ 22,7 bilhões, crescimento de +14% na comparação anual. O lucro líquido foi de US$ 8,2 bilhões, alta de +20%, com ROE de 18%.
Investment Banking teve receita de US$ 3,1 bilhões, crescimento de +15% a.a. As taxas de Investment Banking avançaram +14%, para US$ 3 bilhões, principalmente por maior atividade em advisory. O banco segue na primeira posição global em Investment Banking fees, com 9,2% de market share no acumulado do ano.
Payments também teve um trimestre forte, com receita de US$ 5,6 bilhões, alta de +14%, beneficiada por maiores depósitos, spreads e crescimento de tarifas. Lending cresceu +20%, para US$ 2,2 bilhões.
Em Markets, a receita chegou a US$ 10,3 bilhões, alta de +15%. O destaque veio novamente de Equities, que cresceu +49%, para US$ 5,0 bilhões, com força em Prime e Derivatives. Já FICC caiu -4%, para US$ 5,4 bilhões, pressionado por Commodities, Rates, Credit e Public Finance, parcialmente compensados por melhor desempenho em Currencies & Emerging Markets.
A leitura continua positiva. O CIB segue se beneficiando de maior atividade de mercado, recuperação gradual de Investment Banking e crescimento estrutural de Payments.
Consumer & Community Banking (CCB)
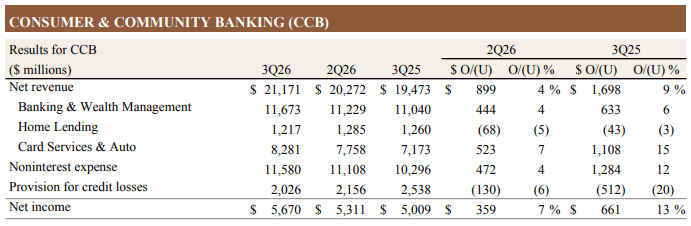
No Consumer & Community Banking, a receita atingiu US$ 21,2 bilhões, crescimento de +9% na comparação anual. O lucro líquido foi de US$ 5,7 bilhões, alta de +13%, com ROE de 36%.
Banking & Wealth Management cresceu +6%, para US$ 11,7 bilhões, apoiado por maiores taxas de gestão e aumento nos depósitos. Card Services & Auto foi novamente o principal motor, com receita de US$ 8,3 bilhões, crescimento de +15%, refletindo maiores saldos de cartões, melhora do net yield e maior receita com leasing de automóveis.
Home Lending foi a única linha mais fraca, com receita de US$ 1,2 bilhão, queda de -3%, principalmente por menor produção.
Os indicadores operacionais seguem saudáveis. Empréstimos médios cresceram +2% a.a., depósitos médios +4%, clientes ativos no mobile +7% e o volume de vendas em cartões de débito e crédito avançou +10%.
A qualidade de crédito também melhorou. A taxa de net charge-off em Card Services caiu para 2,91%, contra 3,15% no 3T25 e 3,34% no trimestre anterior. Isso ajuda a reduzir parte das preocupações com uma deterioração mais forte do consumidor americano.
Asset & Wealth Management (AWM)
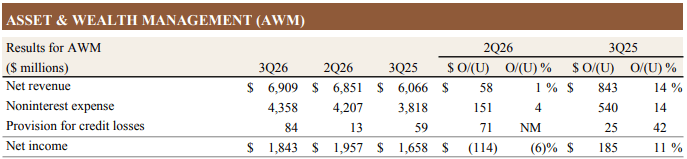
Asset & Wealth Management manteve crescimento forte. A receita foi de US$ 6,9 bilhões, alta de +14% na comparação anual, enquanto o lucro líquido chegou a US$ 1,8 bilhão, avanço de +11%. O ROE ficou em 45%.
O desempenho foi impulsionado por maiores taxas de administração, valorização dos mercados, forte captação líquida e crescimento nos empréstimos.
Os ativos sob gestão atingiram US$ 5,2 trilhões, crescimento de +13% a.a., enquanto os ativos de clientes chegaram a US$ 7,9 trilhões, alta de +15%.
No trimestre, houve US$ 51 bilhões em captação líquida de longo prazo e US$ 42 bilhões em produtos de liquidez. Os empréstimos médios cresceram +20%, para US$ 302 bilhões, enquanto os depósitos avançaram +5% na comparação anual.
O segmento segue adicionando diversificação e previsibilidade aos resultados do JPMorgan, além de se beneficiar estruturalmente do crescimento de wealth management e asset management.
Balanço e posição de capital
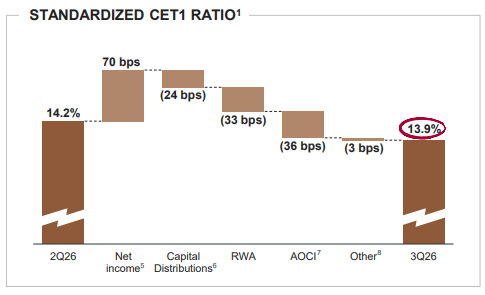
O balanço continua muito sólido. O índice CET1 padronizado encerrou o trimestre em 13,9%, enquanto o CET1 advanced ficou em 14,1%. O capital CET1 chegou a US$ 304 bilhões, com aproximadamente US$ 1,5 trilhão em caixa e títulos negociáveis e US$ 599 bilhões em total loss-absorbing capacity.
Os empréstimos médios ficaram próximos de US$ 1,6 trilhão, crescimento de +10% na comparação anual e +2% contra o trimestre anterior. Os depósitos médios cresceram +8% a.a. e +2% sequencialmente.
O valor patrimonial por ação foi de US$ 132,30, alta de +6% a.a., enquanto o valor patrimonial tangível por ação chegou a US$ 112,64, crescimento de +7%.
O banco também reduziu as recompras no trimestre. Foram apenas US$ 664 milhões em recompras líquidas, bem abaixo do trimestre anterior. Segundo Jamie Dimon, a decisão reflete a preferência da administração por manter capital disponível para investir na franquia e apoiar clientes caso apareçam oportunidades com retornos mais atrativos.
Perspectivas para o JPMorgan
Para 2026, o JPMorgan agora espera Net Interest Income gerencial de aproximadamente US$ 106,2 bilhões. Excluindo Markets, a projeção é de aproximadamente US$ 97,2 bilhões.
A expectativa de despesas ajustadas para o ano subiu para cerca de US$ 108,6 bilhões. Como nos trimestres anteriores, o aumento vem acompanhado por maior atividade, crescimento de receita e investimentos na franquia.
Para Card Services, a administração manteve a expectativa de net charge-off rate próxima de 3,2% no ano, o que continua sugerindo normalização do crédito, mas sem sinais de deterioração mais preocupante.
A empresa também apresentou uma indicação preliminar para 2027. No cenário central, o NII excluindo Markets pode chegar a aproximadamente US$ 107 bilhões, beneficiado por crescimento do balanço e juros mais elevados.
Os principais pontos de atenção continuam sendo a trajetória de juros, crédito ao consumidor, sustentabilidade das receitas de Markets e a continuidade da recuperação de Investment Banking.
O que esperar do JPMorgan daqui para frente
O resultado do 3T26 reforça novamente a qualidade do JPMorgan.
Diferentemente do trimestre anterior, que contou com ganhos relevantes ligados à Visa e a outros investimentos, desta vez o resultado teve menos ajuda de itens extraordinários. Mesmo assim, a receita cresceu em todas as grandes divisões, o lucro avançou, o crédito permaneceu saudável e a rentabilidade continuou elevada.
O CIB segue capturando a melhora de Investment Banking e a força de Equities. O varejo continua crescendo com boa qualidade de crédito. Asset & Wealth Management segue ampliando ativos e captando recursos. Tudo isso acontece com um balanço extremamente sólido e níveis elevados de capital.
A combinação de escala, diversificação e execução continua sendo o grande diferencial do JPMorgan. O ambiente macro ainda exige atenção, especialmente diante de juros elevados, déficits fiscais, inflação e riscos geopolíticos, pontos também destacados por Jamie Dimon. Mas, até aqui, o banco continua atravessando esse ambiente em posição de força.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.