
Johnson & Johnson: 3T26 mantém crescimento sólido e traz novo aumento de guidance
As vendas da JNJ cresceram 5,9% no 3T26, mas o lucro reportado caiu para US$ 210 milhões por conta dos encargos com o talco. Confira a análise do balanço
A Johnson & Johnson (JNJ; JNJB34) divulgou resultados do 3T26 com crescimento sólido de vendas, avanço relevante em Innovative Medicine e nova revisão positiva do guidance para o ano.
O trimestre teve uma leitura um pouco mais complexa do lado do lucro. As vendas cresceram bem, mas o resultado reportado foi bastante afetado por itens especiais ligados à proposta de resolução dos litígios de talco, à aquisição da Firefly Bio e à colaboração estratégica com a Sail Biomedicines. Mesmo em base ajustada, o lucro caiu na comparação anual, refletindo principalmente maiores investimentos em pesquisa, desenvolvimento e aquisições.
As vendas chegaram a US$ 25,4 bilhões, crescimento de +5,9% na comparação anual. Em termos operacionais, o avanço foi de +6%, enquanto o crescimento operacional ajustado chegou a +6,1%. O lucro líquido reportado caiu para apenas US$ 210 milhões, contra US$ 5,2 bilhões no 3T25, principalmente por conta dos itens especiais. Já o lucro líquido ajustado ficou em US$ 6,3 bilhões, queda de -6,8%, enquanto o EPS ajustado foi de US$ 2,59, redução de -7,5%.
Resumo dos resultados de Johnson & Johnson no 3T26
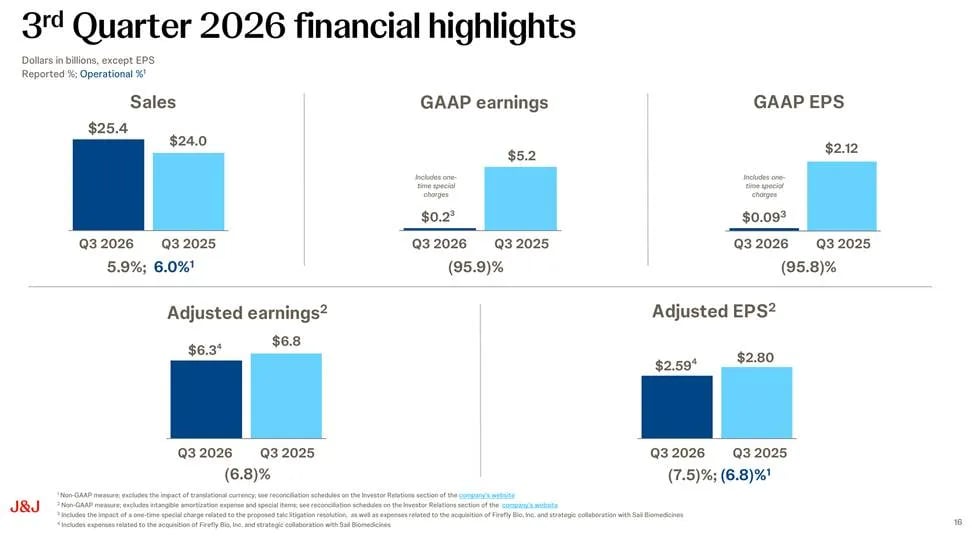
A Johnson & Johnson reportou vendas de US$ 25,4 bilhões, alta de +5,9% na comparação anual. Excluindo câmbio, o crescimento operacional foi de +6%. Em base ajustada operacional, que também elimina o impacto líquido de aquisições e desinvestimentos, o crescimento foi de +6,1%.
O resultado reportado foi bastante distorcido por despesas extraordinárias. O EPS GAAP foi de apenas US$ 0,09, contra US$ 2,12 no mesmo período do ano anterior, refletindo principalmente um grande encargo relacionado à proposta de resolução dos processos de talco, além de despesas com Firefly Bio e Sail Biomedicines.
Por isso, o resultado ajustado oferece uma visão melhor do trimestre. O lucro líquido ajustado ficou em US$ 6,3 bilhões, queda de -6,8%, enquanto o EPS ajustado foi de US$ 2,59, contra US$ 2,80 no 3T25. A leitura operacional, porém, continua positiva. A receita segue crescendo em bom ritmo para uma empresa do tamanho da JNJ, principalmente dentro de Innovative Medicine, e a companhia voltou a elevar suas projeções para o ano.
Innovative Medicine continua liderando o crescimento
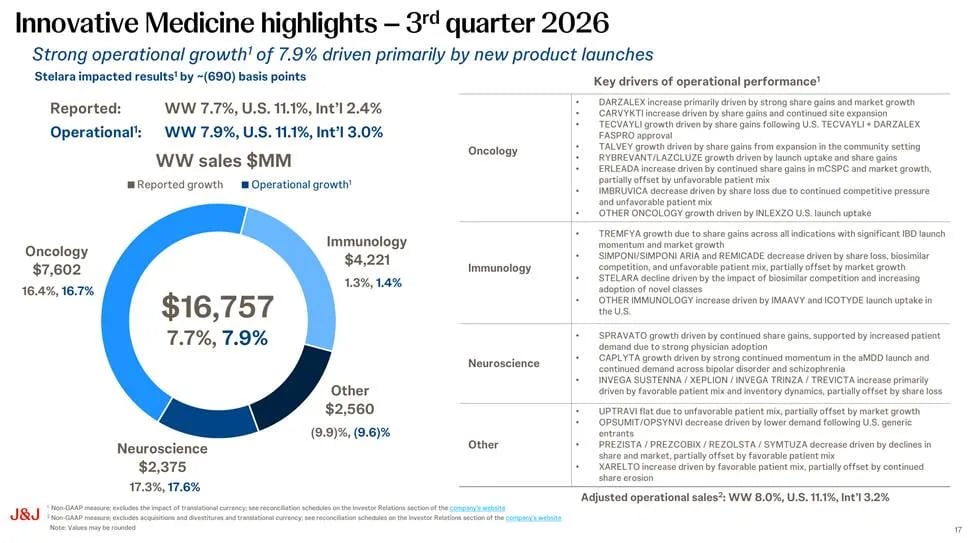
Innovative Medicine foi novamente o principal destaque. As vendas do segmento chegaram a US$ 16,8 bilhões, crescimento de +7,7% na comparação anual e +7,9% em termos operacionais. Excluindo aquisições e desinvestimentos, o crescimento operacional ajustado ficou em +8%.
Oncologia continua sendo o principal motor. As receitas chegaram a US$ 7,6 bilhões, com crescimento operacional próximo de +17%, impulsionado por DARZALEX, CARVYKTI, TECVAYLI, TALVEY, RYBREVANT/LAZCLUZE e ERLEADA. Neurociência também apresentou forte crescimento, com vendas de US$ 2,4 bilhões, alta operacional próxima de +18%, sustentada principalmente por SPRAVATO e CAPLYTA.
Imunologia apresentou crescimento mais moderado. O principal ponto continua sendo STELARA, que sofreu novamente com biossimilares e retirou aproximadamente 690 pontos-base do crescimento de Innovative Medicine. Mesmo assim, TREMFYA continuou avançando bem, apoiado por ganhos de participação e expansão em doença inflamatória intestinal, enquanto novos produtos como IMAAVY começaram a contribuir.
A mensagem continua parecida com a dos últimos trimestres: STELARA segue sendo um freio importante, mas os medicamentos mais novos estão conseguindo compensar boa parte dessa pressão.
MedTech cresce menos
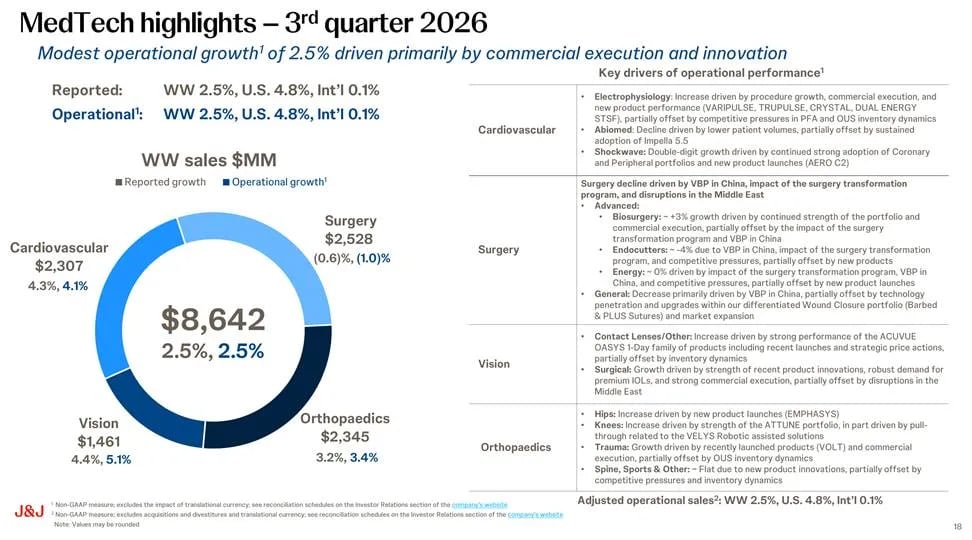
MedTech teve um trimestre mais fraco. As vendas foram de US$ 8,6 bilhões, crescimento de +2,5% na comparação anual, tanto reportado quanto operacional.
Cardiovascular cresceu pouco mais de +4%, com contribuição de eletrofisiologia e Shockwave. A companhia destacou crescimento de procedimentos, boa execução comercial e novos produtos, embora a competição em pulsed field ablation e alguma fraqueza em Abiomed tenham limitado o avanço. Vision cresceu cerca de +5% operacionalmente, apoiado principalmente por lentes de contato ACUVUE e lançamentos recentes. Orthopaedics cresceu pouco mais de +3%, com contribuição de trauma, quadris, joelhos e soluções ligadas ao VELYS.
O ponto mais fraco foi Surgery, com queda operacional próxima de -1%. A divisão foi pressionada por mudanças regulatórias e de preço na China, pela reestruturação do negócio e por interrupções no Oriente Médio. MedTech segue sendo importante para diversificação, mas continua crescendo bem abaixo de Innovative Medicine.
Desempenho por geografia
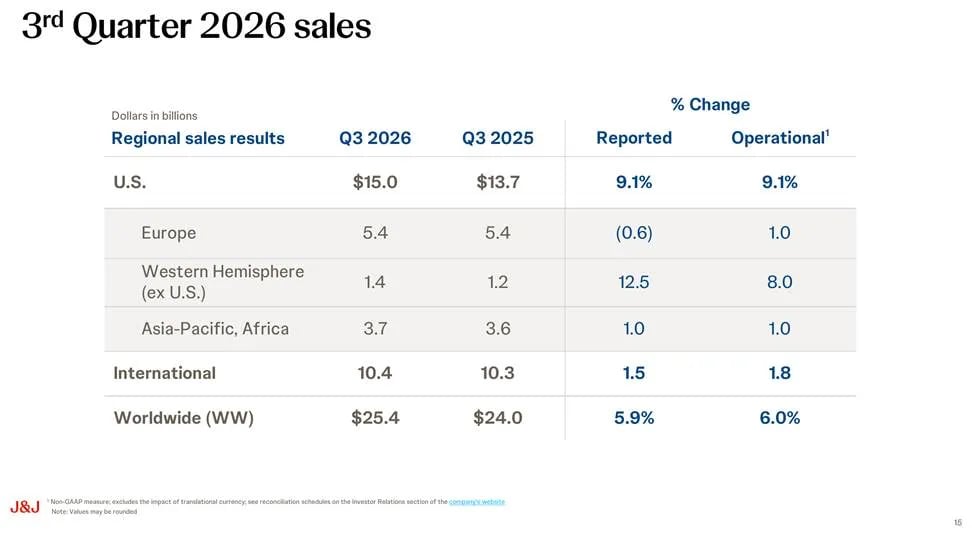
Os Estados Unidos continuam sendo o principal motor da companhia. As vendas no mercado americano atingiram US$ 15,0 bilhões, crescimento de +9,1% na comparação anual. Já as receitas internacionais chegaram a US$ 10,4 bilhões, alta de apenas +1,5% reportada e +1,8% operacional.
Essa diferença é relevante. O crescimento da JNJ está vindo principalmente dos Estados Unidos, onde vários dos novos medicamentos apresentam adoção mais rápida e preços mais favoráveis. Fora dos EUA, o crescimento segue mais fraco, pressionado por competição, dinâmica de preços e produtos maduros.
Margens e geração de caixa
A margem bruta consolidada ficou em 68,1%, abaixo dos 69,6% do 3T25. O custo dos produtos vendidos cresceu +10,9%, acima do crescimento de receita. As despesas de vendas, marketing e administrativas avançaram +6,1%, enquanto pesquisa e desenvolvimento cresceu +26,7%, para US$ 4,7 bilhões.
Innovative Medicine foi a divisão mais pressionada. A margem ajustada antes de impostos caiu de 44,3% para 35,4%, refletindo principalmente maiores despesas em P&D e os efeitos de Firefly Bio e Sail Biomedicines. Em MedTech, a dinâmica foi melhor, com a margem ajustada antes de impostos subindo de 21,0% para 22,9%.
No acumulado do ano, a companhia estima free cash flow de aproximadamente US$ 15,1 bilhões, acima dos US$ 14,2 bilhões do mesmo período de 2025. A JNJ encerrou o trimestre com aproximadamente US$ 17 bilhões em caixa e títulos negociáveis e dívida líquida próxima de US$ 28 bilhões.
Guidance da Johnson & Johnson
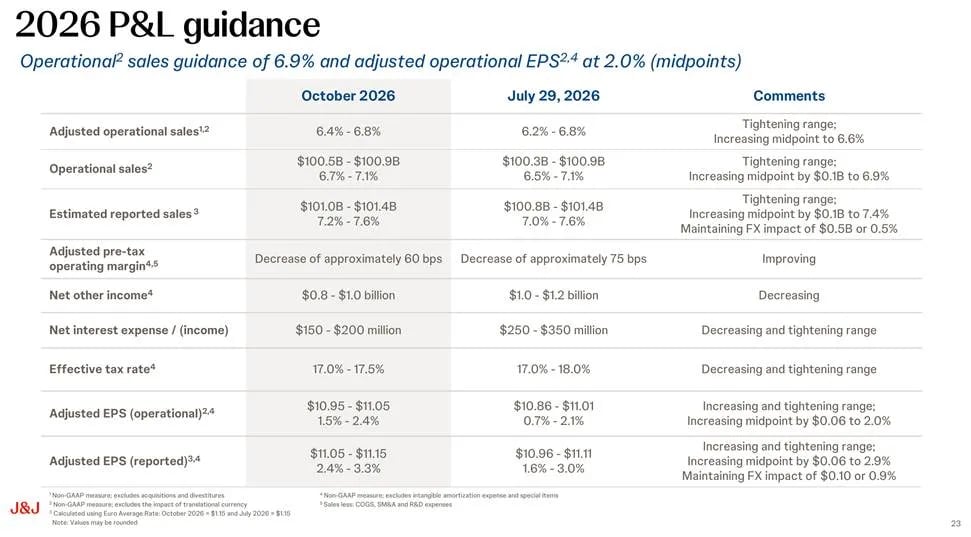
A principal mensagem positiva do trimestre foi mais uma elevação do guidance. A companhia agora espera vendas reportadas entre US$ 101 bilhões e US$ 101,4 bilhões, com ponto médio de US$ 101,2 bilhões. Isso representa crescimento de aproximadamente +7,4% na comparação anual.
Em termos operacionais, a JNJ agora espera vendas entre US$ 100,5 bilhões e US$ 100,9 bilhões, com crescimento de +6,9% no ponto médio. O crescimento ajustado operacional deve ficar entre +6,4% e +6,8%.
O guidance de lucro também subiu. EPS ajustado operacional passou para US$ 10,95 a US$ 11,05, com ponto médio de US$ 11, aumento de US$ 0,06 frente à projeção anterior. A empresa também melhorou a expectativa de margem operacional ajustada antes de impostos, agora projetando queda de aproximadamente 60 pontos-base no ano, contra redução de 75 pontos-base esperada anteriormente.
Vale a pena investir na Johnson & Johnson?
O 3T26 foi mais um trimestre operacionalmente positivo para a Johnson & Johnson. As vendas cresceram perto de +6%, Innovative Medicine manteve bom ritmo, novos medicamentos seguem avançando e a companhia elevou novamente o guidance de receita e lucro.
Por outro lado, o trimestre também mostrou uma queda relevante de rentabilidade ajustada, pressionada por maiores despesas em P&D e pelas transações recentes. MedTech também segue crescendo em ritmo bastante moderado.
A JNJ continua sendo uma empresa de altíssima qualidade, diversificada, defensiva e com forte capacidade de geração de caixa. O problema segue sendo a relação entre crescimento e valuation diante de outras oportunidades disponíveis no mercado global.
Por isso, seguimos com recomendação neutra para Johnson & Johnson e sem posição na companhia em nossas carteiras.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.