
IPCA+ protege o patrimônio se o dólar disparar?
O IPCA+ protege da inflação medida pelo IPCA, mas não da inflação cambial. Confira por que o custo de vida de quem tem alta renda depende do dólar
Depois do 2º turno, o dólar passou de R$ 5,40 e a Bolsa ficou 14% mais barata em um dia. Nos dias seguintes, entrou na conversa um novo ingrediente.
O economista André Lara Resende, um dos pais do Plano Real, propôs levar a Selic de 13,75% para cerca de 7,5% em doze meses e usar as reservas internacionais, hoje acima de US$ 350 bilhões, para segurar o câmbio.
A notícia de um possível encontro com o presidente Lula, que a Fazenda negou estar agendado, deixou o mercado em alerta, e o dólar chegou a passar de R$ 5,50, com juros longos também voltando a estressar.
Este texto não discute essa proposta. Ele trata da pergunta que ela reacende: se a inflação voltar, o que de fato protege o seu patrimônio?
Proposta de Lara Resende: Selic de 13,75% para 7,5% e reservas para segurar o câmbio
Antes de qualquer conclusão, vale entender os dois lados.
A tese de Lara Resende
O que desequilibra as contas públicas é o custo dos juros da dívida, e não o gasto do governo. Juros menores aliviariam essa conta.
A crítica do mercado: reservas são finitas
Já o mercado argumenta que as reservas são finitas. Se o investidor percebe o Banco Central segurando o câmbio com juros baixos demais, ele antecipa a saída. O resultado tende a ser dólar mais caro e inflação mais alta.
No cenário atual, a Fazenda nega discutir tabelamento de juros, e o Copom manteve a Selic em 13,75% em 4 de novembro, interrompendo cinco cortes seguidos.
Turquia em 2021: o que cortes de juros por decisão política causaram
Esse debate se liga ao risco de dominância fiscal: o ponto em que os juros perdem força e a inflação vira a válvula de ajuste das contas do governo. Na leitura da Nord, juros reduzidos por decisão política aumentam esse risco, em vez de resolvê-lo.
A Turquia é o lembrete recente. Com cortes de juros por decisão política e inflação alta, a lira perdeu cerca de 44% contra o dólar em 2021, e a inflação passou de 80% no ano seguinte.
O Brasil não é a Turquia: tem câmbio flutuante, reservas robustas e instituições mais sólidas, como mostrou o Banco Central ao manter os juros na decisão de 4 de novembro. Mas a direção do risco é a mesma.
IPCA+ protege do IPCA, mas o IPCA não mede o custo de vida de quem tem alta renda
Quando falamos de proteção contra a inflação, a resposta que mais ouvimos é “IPCA+”. E faz sentido: com juro real perto de 8%, os títulos atrelados à inflação pagam um patamar raro na nossa história.
Só que o IPCA+ te protege do IPCA. E o IPCA não foi feito para medir a sua vida.
O que o estudo do BNDES mostra sobre as cestas de consumo
O índice acompanha a cesta de famílias com renda entre 1 e 40 salários mínimos. Um estudo do BNDES deste ano mostra o quanto as cestas mudam: alimentação pesa 33% do orçamento dos 10% mais pobres e 14% do orçamento do 1% mais rico.
Usando só os itens do IPCA, a inflação desde 2012 foi até menor no topo (110%) do que na base (127%).
Por que, então, a sensação de quem tem alta renda é a oposta? Porque o que mais pesa no seu custo de vida não está no IPCA: viagens internacionais, escolas ou faculdades no exterior, serviços pessoais e bens importados.
IPC Private do Itaú Private Bank: 52% da cesta é sensível ao câmbio
O Itaú Private Bank criou um índice para essa cesta, o IPC Private. Pelo menos 52% dela é diretamente sensível ao câmbio, contra cerca de 31% no IPCA. E o repasse é imediato: a diária do hotel em Nova York sobe no mesmo dia e na mesma proporção do dólar.
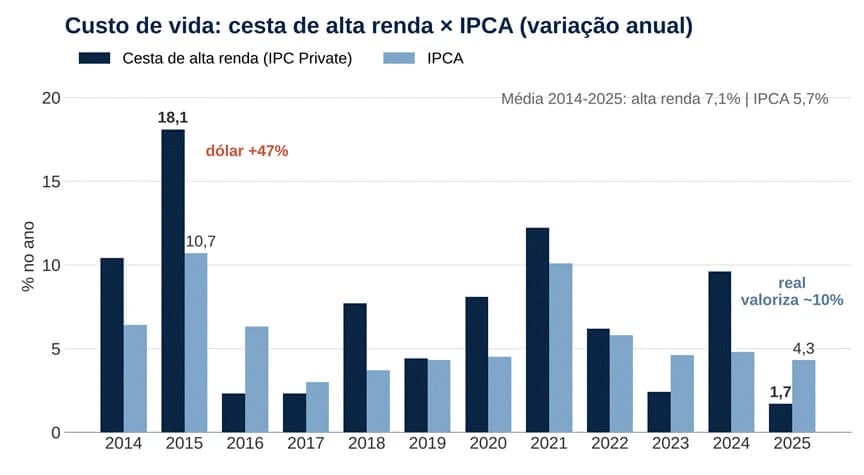
Em 2015, com o dólar subindo 47%, a cesta de alta renda encareceu 18%, contra 10,7% do IPCA. Em 2025, com o real mais forte, aconteceu o inverso. No acumulado desde 2013, a alta foi de cerca de 125% contra 94%.
A inflação de quem tem alta renda é, antes de tudo, cambial. E é exatamente ela que os juros “na marra” pressionariam primeiro.
O que protege a inflação de verdade: IPCA+, imóveis, Bolsa e dólar
A resposta, então, não é trocar um ativo por outro. É distribuir. O papel de cada um é diferente:
| Ativo | Papel contra a inflação |
| IPCA+ | Protege a parcela do custo de vida em reais, com juro real perto de 9% |
| Imóveis e terras | Acompanham a inflação doméstica no longo prazo, mas são ilíquidos e já são a maior fatia do patrimônio das famílias |
| Bolsa brasileira | As empresas repassam preços com o tempo, mas é o ativo que mais sofre quando o risco fiscal aumenta |
| Dólar e ativos internacionais | Protegem a parcela do custo de vida atrelada à moeda americana e tendem a funcionar quando o Brasil passa por momentos de estresse |
O ponto em comum dos três primeiros é que todos são precificados em reais e dependem da mesma economia. Segundo a FGV, os ativos brasileiros andam juntos, com juro alto ou baixo. Quando o Brasil passa por momentos de estresse, eles tendem a cair ao mesmo tempo, justamente quando a cesta de consumo encarece. A peça que mais tende a se mover no sentido contrário é o dólar.
Dólar como proteção: o que a FGV mostra e quanto o câmbio pesa no orçamento
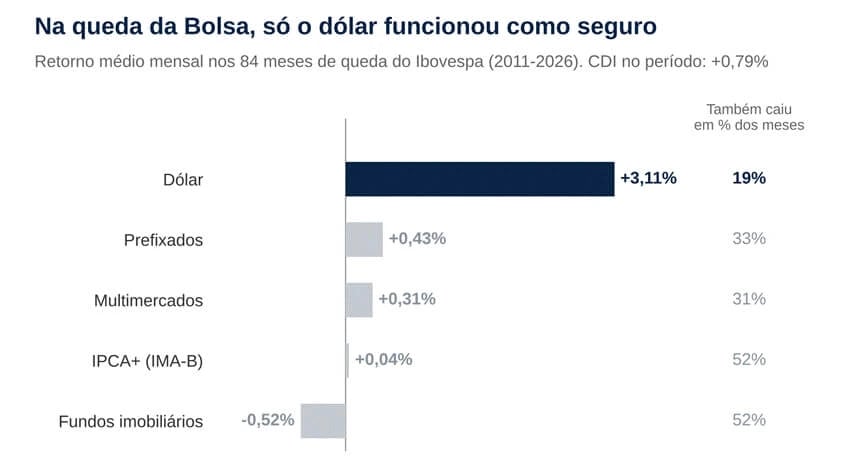
Dólar e Bolsa em queda: o que a FGV mostra nos 84 meses de 2011 a 2026
A FGV analisou os 84 meses de queda da Bolsa brasileira desde 2011. Nenhuma aplicação doméstica superou, em média, o CDI nesses meses. O dólar subiu, em média, 3,1%, e só recuou em 19% deles.
Exemplo: gasto de R$ 50 mil por mês e dólar de R$ 4,99 a R$ 5,46
Há uma razão ainda mais direta para quem tem alta renda: se o seu custo de vida é parcialmente em dólar, o seu patrimônio também precisa ser.
Pense em uma família que gasta R$ 50 mil por mês, com metade dos gastos atrelada à moeda americana:
| Item | 23/10/2026 | 04/11/2026 | Variação |
| Dólar | R$ 4,99 | R$ 5,46 | +9,4% |
| Gastos em dólar (por mês) | R$ 25.000 | R$ 27.355 | +R$ 2.355 |
| Custo de vida total (por mês) | R$ 50.000 | R$ 52.355 | +4,7% |
| Impacto em 12 meses | – | – | +R$ 28.256 |
Exemplo ilustrativo. Câmbio de fechamento em 23/10 e 04/11/2026. Elaboração: Nord Research
São quase R$ 30 mil a mais por ano. O IPCA mal registraria o movimento, e nenhum título indexado devolveria esse valor. Só uma parcela do patrimônio em dólar se valoriza na mesma proporção da conta.
Vale lembrar: ter dólar não é deixar dinheiro parado. Em julho, o Tesouro americano de dez anos pagava 4,7% ao ano, e o crédito corporativo de boa qualidade, perto de 5,5%. Há renda em moeda forte, algo raro em boa parte da década passada.
Quanto do patrimônio manter em dólar?
A FGV estimou que, só para neutralizar o efeito do câmbio sobre o consumo, as famílias de renda mais alta precisam de 17% a 18% do patrimônio fora do país. É um piso: protege a cesta de consumo.
A partir disso, a Nord passou a considerar 15% a 25% como referência de exposição internacional, a depender do perfil
Quanto mais dolarizado o seu custo de vida, com filhos estudando fora ou imóvel no exterior, mais perto do topo dessa faixa você deveria estar.
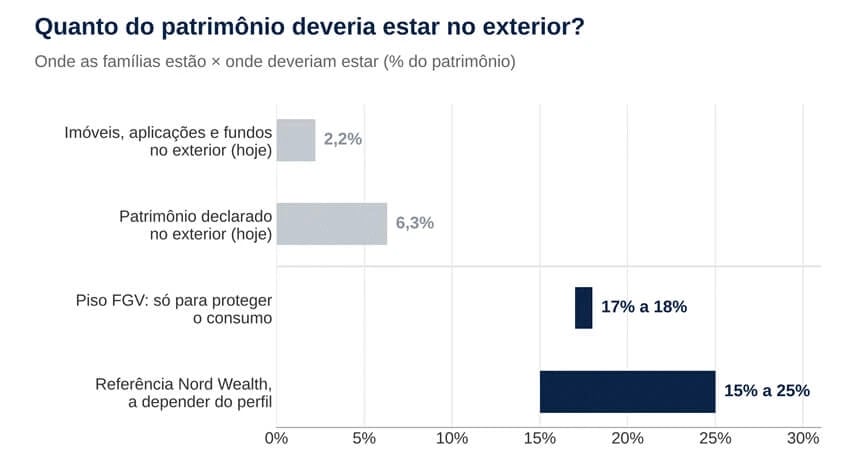
A realidade está longe disso: pelos dados do Imposto de Renda, só 6,3% do patrimônio das famílias brasileiras está fora do país, sendo que o grosso disso está consolidado entre as famílias com mais capital do Brasil.
Como dolarizar na prática: quatro passos
- Mapear o custo de vida real: quanto dele é, direta ou indiretamente, em moeda forte.
- Dimensionar a parcela em dólar a partir desse mapa, usando 15% a 25% como referência.
- Construir em etapas, com ativos que rendem lá fora. Segundo a FGV, nas 140 janelas de dez anos iniciadas desde 2005, aportar todo mês rendeu mais do que esperar o dólar cair 15% para remeter.
- Manter IPCA+ e ativos reais no papel deles: proteger a parcela em reais, sem carregar sozinhos o peso de toda a proteção.
Poder de compra vem antes de rentabilidade. Entre 23/10 e 04/11, a parte do padrão de vida atrelada ao dólar ficou quase 10% mais cara. Esperar o cenário clarear pode ter custo, e quem paga é o seu poder de compra.
Análise gratuita da exposição ao dólar com a Nord Wealth
O primeiro passo da lista acima, mapear o custo de vida em moeda forte, é justamente o que a Nord Wealth faz em uma conversa com o time. Olhamos quanto do seu custo de vida é em dólar e quanto do seu patrimônio está preparado para isso. Se a conta não fechar, você sai com um plano para fechá-la.
Você pode começar por uma análise gratuita da sua carteira.
A Nord Wealth é hoje a wealth mais premiada do Brasil, com mais de R$ 12 bilhões sob custódia e a única Top Performer nos rankings XP e BTG.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.