
Como funciona a remuneração na distribuição de crédito privado?
Entenda como corretoras e assessores ganham na distribuição de CRI, CRA e debêntures e conheça os riscos dos títulos de longo prazo
Quase todo cliente que chega à Nord Wealth traz uma carteira de crédito privado. Poucos sabem quanto alguém ganhou para colocá-la ali, e menos ainda se ela faz sentido no Brasil de hoje.
Este artigo mostra quanto a distribuição costuma receber em uma oferta de CRI, CRA ou debênture, por que o prazo longo pesa tanto nessa conta e o que fazer com uma carteira de crédito privado cheia de papéis longos.
Quem ganha quando você compra crédito privado?
Muitos CRI, CRA e debêntures que chegam ao investidor têm uma história parecida: foram oferecidos como renda fixa isenta de IR, com taxa acima do título público e com um prazo mais longo do que o necessário para o perfil do cliente.
Por trás dessa oferta existe uma estrutura de remuneração com conflito de interesse. O dinheiro de quem distribui entra por dois caminhos.
Quanto a oferta pública paga aos distribuidores?
Quando uma companhia emite debêntures, CRIs ou CRAs, ela paga aos coordenadores uma comissão que, em boa parte, é repassada aos canais de distribuição: corretoras, plataformas e assessores. Em um prospecto público de debêntures de uma transmissora de energia, por exemplo, essa comissão era de 0,30% ao ano multiplicado pelo prazo médio do papel.
Quanto o distribuidor ganha no mercado secundário?
No mercado secundário, não existe comissão explícita. A instituição compra o papel a uma taxa e o repassa ao cliente a uma taxa menor. A diferença vira receita no dia da operação, e o tamanho dela depende, de novo, do prazo: meio ponto na taxa vale pouco em um papel de três anos e muito em um de quinze.
O resultado é previsível: quanto mais longo o papel, maior a receita de quem vende, recebida de uma só vez.
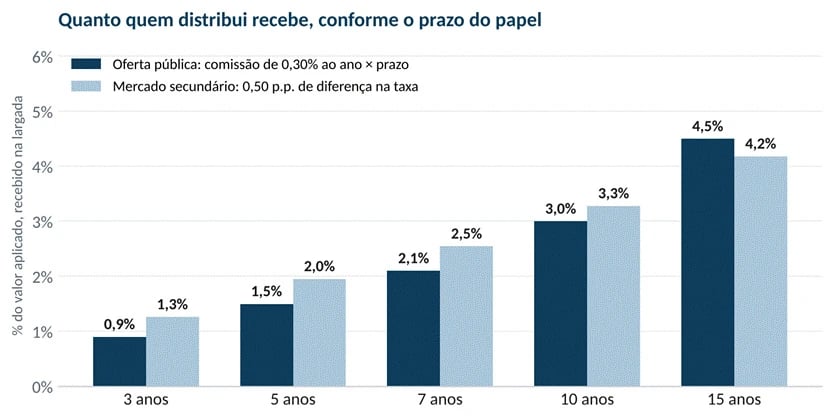
Em um papel de 15 anos, a conta chega perto de 4,5% do valor aplicado. É o equivalente a quatro anos e meio de pagamentos de uma taxa de consultoria de 1% ao ano, todos cobrados na largada. Há, ainda, um terceiro incentivo, mais silencioso: o giro. Trocar um papel antigo por uma emissão nova gera duas receitas, a da venda e a da compra.
Esse motor ajudou a empurrar o mercado ao exagero. No quarto trimestre de 2025, as debêntures incentivadas captaram R$ 175 bilhões, recorde da série da Anbima, e o spread do índice de debêntures de infraestrutura chegou a ficar negativo, em até −0,50% em outubro. Em português claro: empresas pagando menos do que o governo, e investidores aceitando porque o argumento de venda era a isenção de IR.
Crédito privado longo compensa com juro alto?
Conflito de interesse sempre custa caro, e neste momento custa ainda mais.
A conta fiscal segue aberta: a dívida bruta está em 82,9% do PIB, o juro longo segue alto e o Copom interrompeu os cortes, mantendo a Selic em 13,75% em 4 de novembro de 2026. Juro alto por mais tempo, economia desacelerando em 2027 e empresas endividadas formam exatamente o ambiente em que créditos frágeis quebram.
Ao mesmo tempo, o risco soberano voltou a pagar muito: a NTN-B 2032 negocia perto de IPCA + 7,9%, com liquidez diária.
Por isso, o nosso comitê da Nord Wealth de novembro manteve o crédito privado abaixo do neutro, com uma leitura direta: a reabertura do prêmio do governo não torna o crédito de empresas mais atrativo em termos relativos.
O problema é maior justamente nos papéis mais vendidos, os longos.
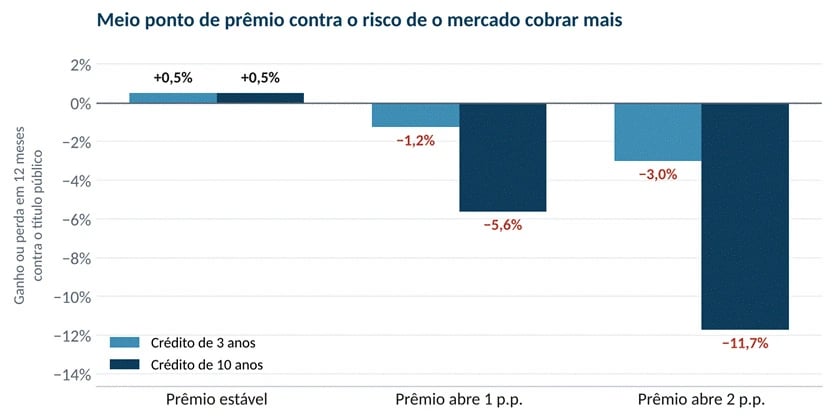
Meio ponto de prêmio rende pouco em um ano. Se o mercado passar a exigir 2 pontos a mais daquela empresa, o papel curto perde cerca de 3% contra o título público; o longo, quase 12%.
Hoje, preferimos deixar algum dinheiro na mesa para ficar com risco soberano e liquidez.-
Liquidez que, inclusive, serve para seguir construindo a parcela internacional, cuja alocação de referência no nosso comitê subiu para 15% a 25% do patrimônio após o resultado do segundo turno.
O que fazer com uma carteira cheia de crédito privado?
Quase todo cliente novo chega carregado de crédito privado. Não vendemos tudo no primeiro dia, e isso importa tanto quanto o que vendemos: zerar uma carteira de uma vez quase sempre significa entregar preço a quem está do outro lado. Muitos títulos, inclusive, podem ser de boas empresas, que nos passam pleno conforto para subsequente manutenção.
O trabalho começa no nosso time de Renda Fixa, liderado pela Marília.
Hoje, cerca de 95% do patrimônio sob nossos cuidados tem recomendação e cobertura dos analistas, e o que chega fora dessa cobertura entra na fila para ser analisado. Cada papel recebe um nível de risco (Baixo, Médio, Alto ou Evitar), cada perfil tem limites por nível e por empresa, e o analista lê o preço de saída de cada posição antes de decidir o que fazer. Daí saem quatro respostas:
- vender agora, quando há comprador a preço razoável para um papel que não queremos manter, ou quando o emissor não oferece informação suficiente para ser avaliado;
- reduzir, quando a empresa não é o problema, mas o peso daquele nível de risco é. Saem primeiro os papéis com as melhores condições de saída no momento de mercado vigente;
- aguardar janela, quando o papel é ruim, mas vender hoje cristalizaria uma perda desnecessária, ou quando uma recuperação extrajudicial trava a negociação. A venda segue como objetivo, mas a posição fica sob acompanhamento semana a semana;
- manter, com o calendário de pagamentos mapeado. Muitas vezes, a melhor saída é esperar o próximo pagamento ou o vencimento.
Como a Nord Wealth decidiu em quatro carteiras de crédito?
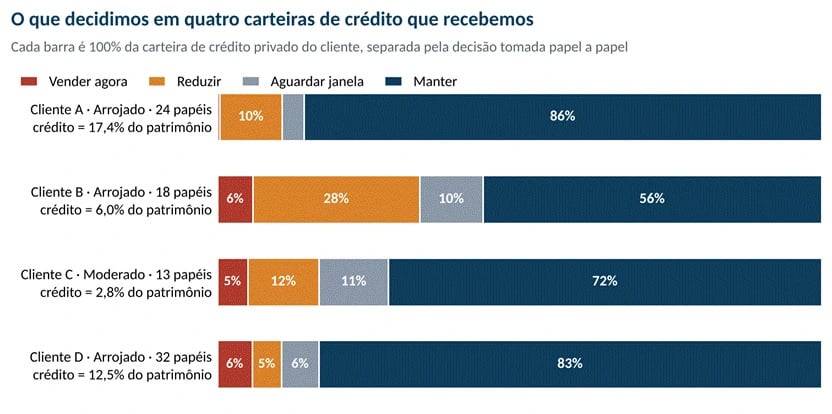
O gráfico mostra algo que surpreende quem vem de outra casa: na maior parte das carteiras, a maioria dos papéis fica. Em uma delas, o crédito privado cai cerca de um terço já na primeira etapa; em outras, cerca de 11%, porque o restante depende de vencimentos que chegam nos próximos meses. E o relatório que entregamos ao cliente diz, com todas as letras, quando o plano sozinho ainda não basta para enquadrar a carteira. Transparência inclui dizer o que falta.
É o mesmo processo que nos manteve fora do Banco Master, um emissor classificado como “evitar” pelo nosso time desde 2018 e no qual nunca fizemos uma alocação ativa.
O modelo de remuneração muda a recomendação de crédito privado?
Pode, sim. Quando a remuneração vem de comissão sobre o produto, quem recomenda tem um incentivo a indicar o papel que paga mais, e, como mostram os números acima, o papel que paga mais para quem vende costuma ser o mais longo. A questão não está no papel em si, e sim nos incentivos de quem o escolheu.
Na Nord Wealth, trabalhamos no modelo fee-based, sem comissão de produto. Uma debênture de 2028 e uma de 2040 rendem exatamente o mesmo para nós, assim como um papel que fica na carteira rende o mesmo que um papel trocado. Sobra uma única pergunta: o que faz sentido para o cliente.
O que perguntar sobre a sua carteira de crédito
Se você é nosso cliente: seu consultor já tem o plano de enquadramento da sua carteira de crédito. Peça para revisá-lo com ele, papel a papel.
Se você ainda não é cliente: pergunte a quem cuida do seu dinheiro hoje quanto a instituição ganhou na compra de cada CRI, CRA ou debênture da sua carteira, e qual é o plano de saída para os que deixaram de fazer sentido. Se as respostas demorarem, traga o seu extrato para nós.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.