
CDI venceu todos os ativos desde 2021: o que esperar dos próximos cinco anos
Desde 2021, nenhuma das principais classes de ativos bateu o CDI. Em 2015-2021 foi o oposto. Entenda o que esperar dos próximos cinco anos
No dia seguinte ao primeiro turno das eleições de 2026, com a Bolsa em forte alta, o dólar abaixo de R$ 5 e os juros longos despencando, a conversa nas reuniões mudou de tom. É fácil olhar para um dia assim e achar que a pergunta importante é o que fazer agora. Não é. Depois de cinco anos em que o CDI ganhou de todas as principais classes de ativos, a pergunta que importa é outra: o que esperar dos próximos cinco?
Para responder, vale olhar para trás: para pouco mais de uma década de mercado, dividida em duas metades que quase não se parecem. Na primeira, entre 2015 e 2021, todas as principais classes de ativos bateram o CDI. Na segunda, de 2021 até agora, nenhuma bateu.
Entender por que isso aconteceu ajuda a se posicionar para o que vem, sem pressa e sem apostas.
Por que o CDI ganhou de todos os ativos desde 2021
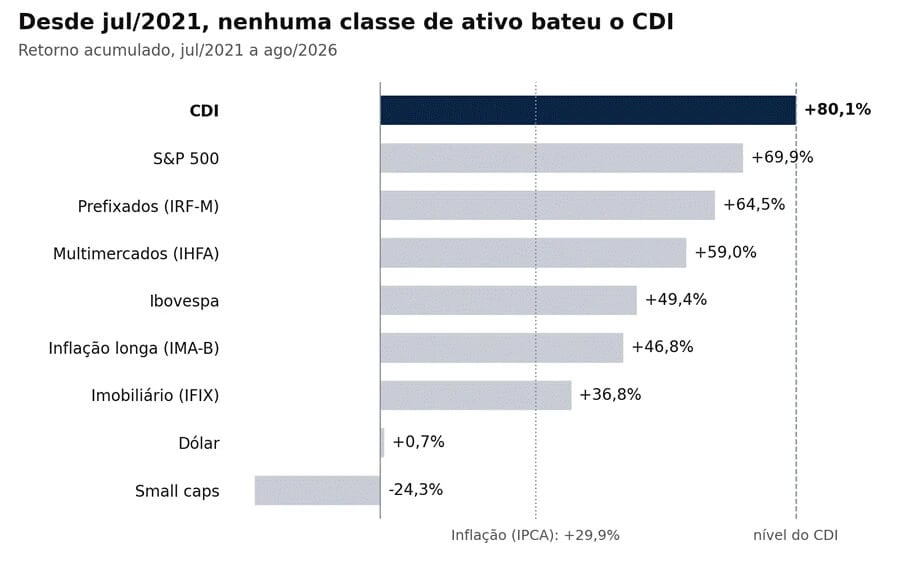
Em pouco mais de cinco anos, a Bolsa americana viveu um dos melhores ciclos da sua história e, mesmo assim, ficou atrás. Os prefixados, os multimercados e o Ibovespa também. As small caps, que deveriam ser o motor de crescimento de uma carteira de longo prazo, terminaram no negativo.
Repare na linha da inflação. O CDI não só ganhou de tudo, como ganhou com muita folga do IPCA. Quem passou esses cinco anos 100% alocado em renda fixa pós-fixada, sem tomar nenhuma decisão, terminou na frente de quem montou uma carteira diversificada com todo o critério do mundo.
É natural que a pergunta apareça: se o ativo de menor risco entregou o maior retorno, para que correr risco? Eu deveria ter vendido tudo e ficado no CDI?
Ouvi essa pergunta dezenas de vezes nos últimos dois anos.
CDI entre 2015 e 2021: o último colocado de um ciclo diferente
A resposta honesta começa olhando um pouco mais para trás. Pegue os seis anos e meio anteriores, de janeiro de 2015 a julho de 2021. A história foi exatamente a oposta: o CDI ficou em último lugar. Até o dólar, que muita gente compra só como proteção, rendeu mais.
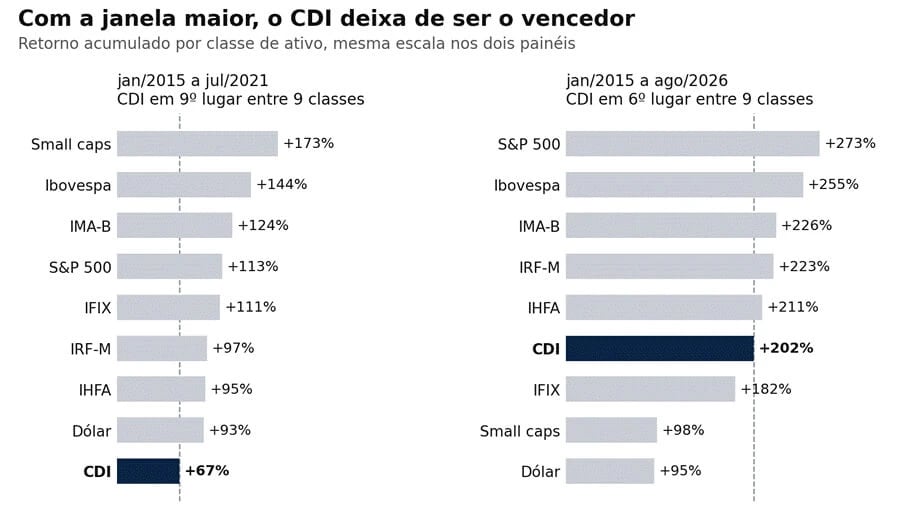
E essa janela começou mal. Em 2015 e no começo de 2016, o país estava em recessão e as small caps chegaram a cair perto de 30%. Quem olhasse aquele momento teria todos os motivos para vender tudo e ir para o CDI. E teria vendido na porta do melhor período da década.
O que mudou de uma janela para a outra não foi a qualidade das empresas brasileiras. Foi, em grande parte, o preço do dinheiro.
Entre 2016 e 2019, o país aprovou o teto de gastos, a reforma trabalhista e a da Previdência. A percepção de risco fiscal caiu, o juro real caiu junto, e a Selic chegou a 2% em 2020.
De 2021 para cá, o caminho foi o inverso: o risco fiscal voltou ao centro da conversa e a Selic subiu até 15%. Com o CDI pagando isso, qualquer outro ativo precisa de um motivo muito forte para valer a troca.
Não estou fazendo juízo político, e não é papel deste texto torcer por candidato. Estou descrevendo um mecanismo: disciplina fiscal costuma virar juro mais baixo, e juro mais baixo costuma virar preço mais alto para bolsa, imóveis e títulos longos. Foi isso que o mercado tentou antecipar no dia seguinte ao primeiro turno.
Junte as duas janelas e a fotografia muda de novo. Desde 2015, o CDI cai para o sexto lugar entre nove classes. Cinco anos vencendo não apagaram o que ele deixou na mesa antes.
O que esperar dos próximos cinco anos
Não sei se a segunda-feira foi o começo de um novo ciclo ou só um dia bom. O segundo turno é no dia 25 e, mesmo depois dele, o que vai importar é o que for feito com as contas públicas. Pode ser que o CDI siga na frente por mais um tempo, pode ser que não.
Mas a primeira janela ensina uma coisa que vale para qualquer cenário: quando o ambiente econômico melhora de verdade, o retorno não vem em uma onda só.
Entre 2016 e 2019, o Ibovespa subiu em todos os quatro anos, algo perto de 39%, 27%, 15% e 32%. A virada não foi um dia de euforia. Foi uma sequência de anos em que juro mais baixo, lucro maior e confiança foram se reforçando.
Isso tem uma consequência prática. Quem chegou atrasado, só no começo de 2018, quase dois anos depois do início da virada, ainda viu o Ibovespa acumular mais de 50% nos dois anos seguintes. O passado não garante nada sobre o futuro, mas mostra como esses ciclos costumam se comportar.
Então, se você está lendo isto com a sensação de que perdeu o bonde na segunda-feira, a minha mensagem é simples: não precisa ter pressa.
Ninguém precisa tomar uma decisão grande nesta semana, com o segundo turno pela frente e os preços mudando a cada pesquisa. Se o ambiente realmente mudar, vai haver tempo para ajustar a carteira com calma, em etapas e no tamanho certo para o seu perfil.
O que não faz sentido é o outro extremo: ficar 100% no CDI esperando uma certeza que nunca vai chegar; isso raramente é recomendado por nós.
O que cinco anos de CDI não provam
O CDI ter ganhado de tudo por cinco anos não prova que ele é o melhor investimento. Mostra que vivemos um período fora do normal, em que o país pagou um dos juros reais mais altos do mundo por tempo demais. E isso não se sustenta para sempre.
Ninguém precisava ter adivinhado a manhã de segunda-feira. E ninguém precisa correr atrás dela agora. Se o ciclo for real, ele vai durar muito mais do que uma manhã.
Como saber se sua carteira está posicionada para os próximos cinco anos
Se a sua carteira passou os últimos anos migrando para o CDI e você quer entender como ela está posicionada para os próximos cinco, fale com a gente.
Em uma conversa com o nosso time, fazemos avaliação completa: onde você está hoje e o que faz sentido ajustar, sem pressa e sempre com olhar de longo prazo.
A Nord Wealth é a consultoria de wealth management independente da Nord Investimentos e a mais premiada do Brasil: é a única top performer presente nos rankings da XP e do BTG. Fundada em 2020, já soma mais de R$ 12 bilhões sob consultoria.
Diferentemente das assessorias ligadas a bancos e corretoras, opera no modelo fee-based, em que o cliente remunera a consultoria diretamente e recebe de volta as comissões pagas pelos produtos financeiros. Por isso, nenhuma recomendação depende do que gera mais receita para quem recomenda.
Uma equipe de mais de 20 analistas cobre renda fixa, renda variável, crédito privado, criptoativos e investimentos no exterior, com acesso a mais de 12 instituições financeiras no Brasil e parceiros internacionais.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.