
Brookfield: a tese de investimento por trás da gestora global de ativos reais
A Brookfield nasceu financiando bondes no Brasil e hoje investe em energia, data centers e infraestrutura. Entenda a tese, o plano até 2031 e os riscos
A Brookfield fez uma promessa ousada ao mercado.
No seu Investor Day, a companhia atualizou suas projeções e estimou que seu “plan value” por ação pode chegar a US$ 140 em 2031. Considerando que as ações negociam hoje perto de US$ 36,50, isso representaria uma valorização de quase 300% nos próximos cinco anos, ou algo próximo de 31% ao ano.
Preços e dados deste artigo têm como referência 04/10/2026.
É uma projeção agressiva, considerando especialmente o perfil mais conservador que a empresa adota em seus investimentos.
A Brookfield continua sendo um dos maiores alocadores de capital do mundo, com atuação em infraestrutura, energia, imóveis, crédito, seguros, private equity e gestão de ativos. Mas a ação sofre. O mercado parece olhar para a companhia e enxergar mais complexidade do que oportunidade.
O curioso é que essa gigante global tem uma ligação direta com o nosso Brasil.
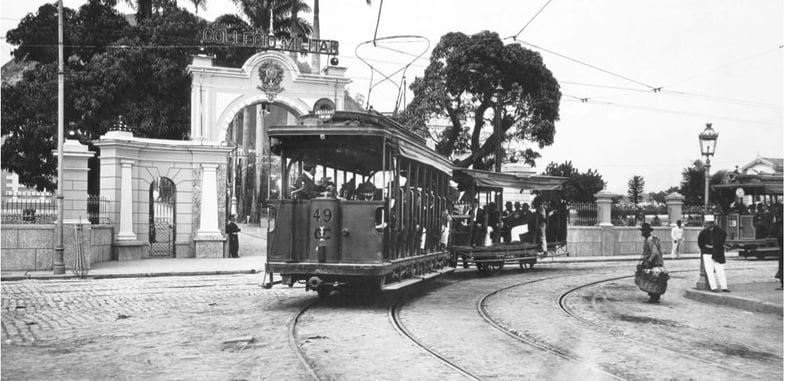
A história da Brookfield vem desde 1899, quando investidores canadenses fundaram a São Paulo Tramway, Light & Power Company. A empresa introduziu bondes elétricos em São Paulo e no Rio de Janeiro e participou da construção de parte da infraestrutura básica de um Brasil que ainda começava a se modernizar.
Ou seja, antes de ser uma gestora global de ativos alternativos, antes de administrar mais de US$ 1 trilhão, antes de investir em data centers, energia, infraestrutura, crédito e real estate pelo mundo, a Brookfield nasceu financiando o mundo físico. E nasceu aqui, em terras tupiniquins.
De certa forma, essa continua sendo a essência da tese. A Brookfield sempre foi uma empresa de capital de longo prazo aplicado em ativos reais. Começou com bondes, energia e iluminação pública. Mais de 120 anos depois, a escala mudou, os ativos mudaram e a estrutura ficou muito mais complexa. Mas a engrenagem segue a mesma: levantar capital, comprar ou construir ativos essenciais, operar por muito tempo e tentar capturar valor onde o mercado enxerga complexidade.
A pergunta é se o mercado está certo em desconsiderar os cálculos da empresa, ou se existe de fato uma enorme oportunidade de investimento aqui.
O que a Brookfield faz e como ganha dinheiro
O primeiro desafio de Brookfield é entender a empresa.
Ela não é apenas uma gestora de recursos, como a Blackstone. Não é apenas uma holding de empresas, como a Berkshire. Não é apenas uma empresa de infraestrutura, energia ou imóveis. A Brookfield é uma mistura de tudo isso. E esse é, ao mesmo tempo, o que torna a empresa interessante e o que faz muitos investidores desistirem antes de chegar ao fim da análise.
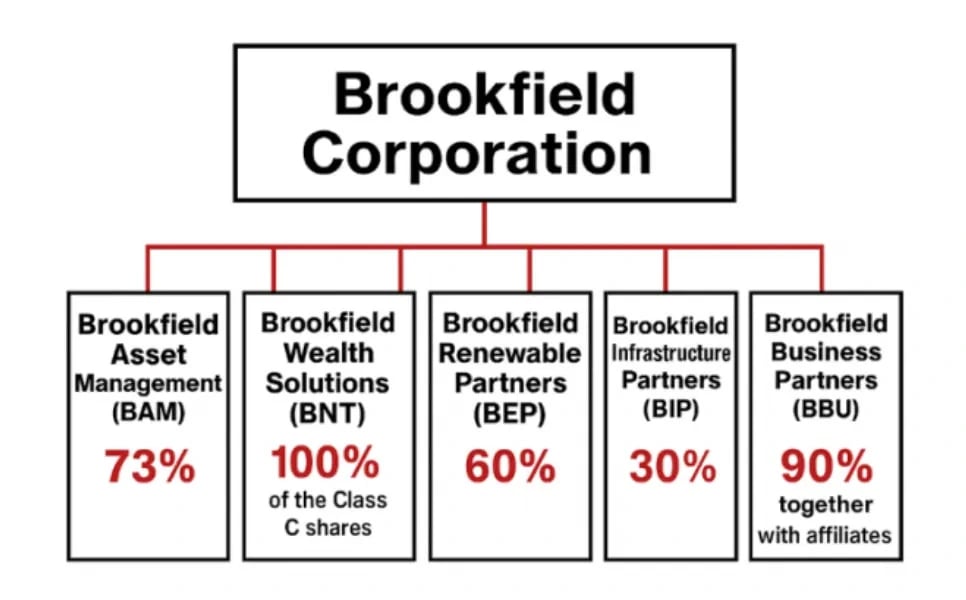
Hoje, a Brookfield se organiza em três grandes blocos: gestão de ativos, wealth solutions e negócios operacionais.
- A gestora de ativos administra capital de terceiros em áreas como infraestrutura, energia, private equity, real estate e crédito.
- O braço de wealth solutions funciona como uma plataforma de seguros e aposentadoria, criando uma fonte de capital de longo prazo.
- Os negócios operacionais são as participações diretas da Brookfield em ativos reais, incluindo infraestrutura, energia, imóveis e empresas.
Na prática, a Brookfield ganha dinheiro de algumas formas diferentes: recebe taxas por administrar capital de terceiros; pode receber performance fees quando entrega retornos acima de determinados patamares; ganha com os fluxos de caixa dos ativos que possui diretamente; e tenta reciclar capital ao longo do tempo, vendendo ativos maduros e reinvestindo em novas oportunidades.
É uma estrutura complexa. Talvez, por isso, a empresa seja tão difícil de precificar.
Uma parte parece gestora de alternativos. Outra, seguradora. Outra, holding. E outra, operadora de infraestrutura. O investidor olha para a Brookfield e precisa somar várias peças ao mesmo tempo. Sendo que o mercado, normalmente, não gosta desse tipo de complexidade.
No entanto, é justamente essa complexidade que permitiu à Brookfield chegar onde chegou. A empresa combina capital, operação e paciência. Poucas companhias conseguem levantar dinheiro globalmente, investir em ativos reais, operar esses ativos em escala e ainda reciclar capital entre diferentes setores e geografias.
Brookfield e inteligência artificial: por que a IA exige infraestrutura física
Durante muitos anos, tecnologia virou quase sinônimo de intangível. Software, publicidade digital, redes sociais, aplicativos, cloud, marketplaces. O mercado aprendeu a gostar de negócios leves, com pouco capital físico, muita margem e crescimento.
Mas a próxima fase talvez seja um pouco diferente.
A inteligência artificial até parece uma revolução puramente digital. Mas, na prática, ela exige uma quantidade absurda de infraestrutura física: data centers, energia, transmissão, terrenos, água, fibra, equipamentos, crédito e capital de longo prazo.
O modelo pode rodar na nuvem, mas a nuvem precisa ficar em algum lugar. E esse lugar consome energia, ocupa espaço e custa muito dinheiro.
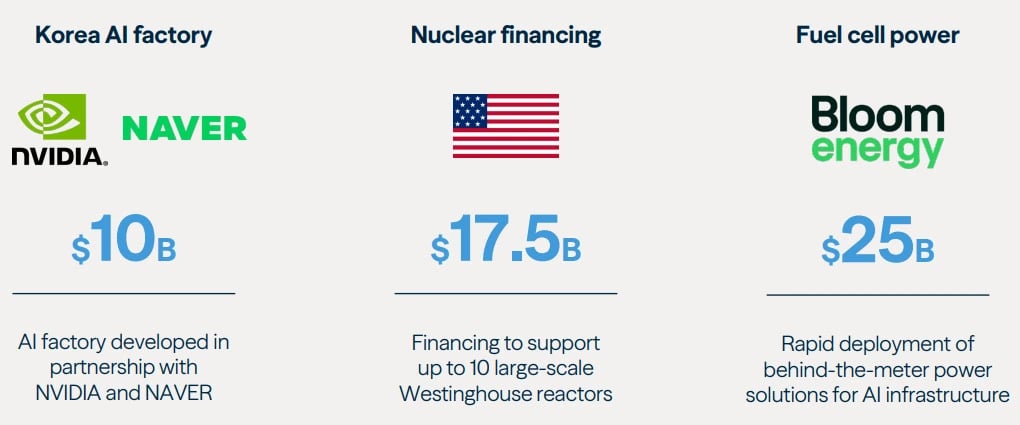
É aqui que a Brookfield se destaca. A companhia está exposta justamente a várias dessas camadas: infraestrutura, energia renovável, transmissão, data centers, real estate, crédito privado e capital institucional.
No Investor Day, a própria Brookfield colocou eletrificação, infraestrutura digital e recuperação de real estate como parte dos motores para levar o “plan value” de US$ 67 por ação em 2026 para US$ 140 em 2031.
IA não é só Nvidia. IA também é energia, rede elétrica, terreno, financiamento, infraestrutura. E, nesse mundo, a Brookfield é uma das poucas empresas globais com escala, capital, relacionamento e experiência operacional para participar de várias pontas ao mesmo tempo.
O ponto positivo da tese é esse: a Brookfield te dá exposição a ativos reais e essenciais na economia global. Ainda por cima, surfa uma onda positiva de grandes investimentos em infraestrutura para abastecer a demanda por uma tecnologia que promete mudar o mundo.
Mas a ação está longe de refletir isso.
O preço da complexidade
Objetivamente, acredito que as ações da Brookfield estão baratas. Muito baratas. E, por isso, acho que a empresa pode desempenhar muito bem daqui em diante.
Mas nem tudo são flores. Ser um investidor de longo prazo não significa ignorar os pontos negativos. Pelo contrário. Significa gostar da tese, enxergar o upside, mas continuar medindo a realidade conforme os fatos aparecem.
No caso da Brookfield, boa parte do valor da empresa depende de monetização futura. Não basta o histórico ser bom. Não basta o valor estimado subir. Em algum momento, esse valor precisa virar realização, caixa, distribuição e retorno para o acionista.
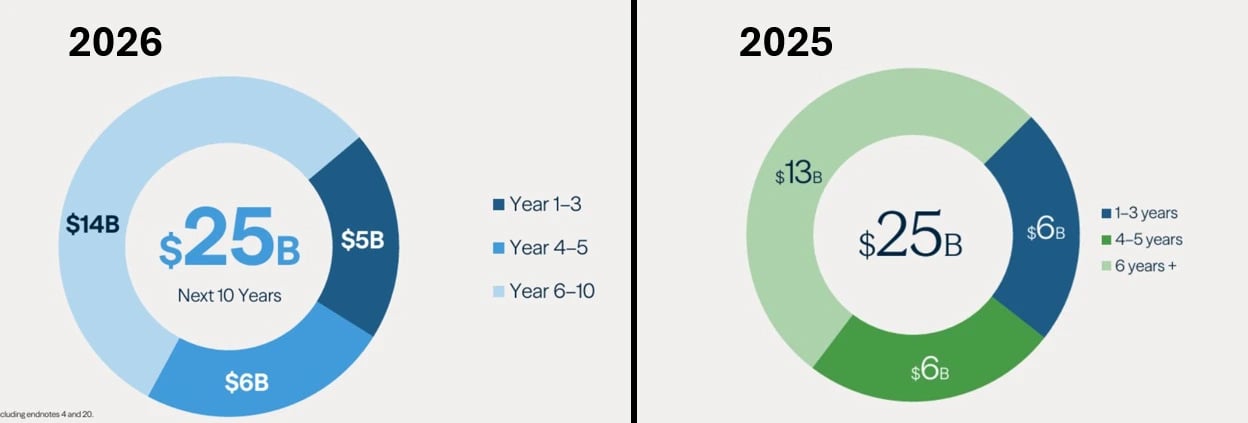
O carried interest, ou simplesmente carry, é um bom exemplo. Na prática, é a fatia dos lucros dos fundos que fica com a gestora quando os retornos superam determinados patamares. Em tese, ele é uma fonte enorme de valor. Mas esse dinheiro só aparece de verdade quando os ativos são monetizados, o capital é devolvido aos investidores e o retorno preferencial é atingido. Valor criado é uma coisa; valor realizado é outra.
Aqui está um ponto importante da atualização recente: no Investor Day do ano passado, a Brookfield falava em US$ 25 bilhões de carry líquido realizado em dez anos, sendo US$ 6 bilhões nos três anos seguintes. Neste ano, a expectativa de dez anos continuou em US$ 25 bilhões, mas os três primeiros anos caíram para US$ 5 bilhões.
A tese não quebrou, mas parte da monetização foi empurrada para frente. E não é um valor irrelevante: US$ 1 bilhão a menos em cima de US$ 6 bilhões é uma parcela relevante.
Isso ajuda a explicar a frustração com a ação. A Brookfield pode estar barata, pode continuar criando valor e pode entregar bons retornos daqui para frente. Mas, quando uma parte relevante da tese depende de realizações futuras, qualquer postergação pesa no valuation.
Em um mercado em que os juros longos nos EUA estão nas máximas recentes, o valor dos ativos que têm um prazo mais longo acaba sofrendo mais.
O mercado não está apenas ignorando ativos bons. Ele está aplicando desconto para prazo, complexidade e execução. E é justamente isso que acaba gerando uma bela oportunidade.
O plano da Brookfield para 2031: o que precisa acontecer
A Brookfield estima que seu valor por ação pode chegar a US$ 140 até 2031. Considerando o preço atual, isso representaria uma valorização próxima de 300%, ou algo em torno de 31% ao ano. Parece excelente. Mas esse cenário depende de duas coisas acontecendo ao mesmo tempo: crescimento agressivo de lucro e reprecificação da ação.
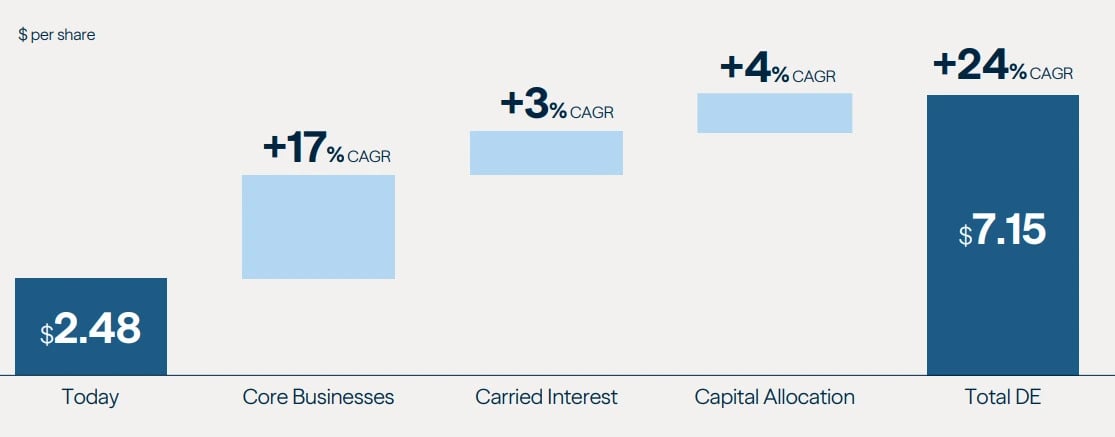
Pelo plano da companhia, o lucro por ação sairia de US$ 2,48 para US$ 7,15 em 2031. Isso representa um crescimento anual de aproximadamente 24%, ritmo que poucas empresas maduras conseguem entregar.
Além disso, usando US$ 7,15 como base de lucro, chegar a US$ 140 exigiria um múltiplo próximo de 19,5x lucro, acima das 15x atuais. Pode acontecer? Claro. Mas, olhando apenas por esse ângulo, não parece um cenário com tanta margem de segurança.
A boa notícia é que a tese não depende necessariamente desse cenário mais otimista. Se a Brookfield chegar aos US$ 7,15 de lucro por ação e continuar negociando a 15x lucro, o retorno ainda seria muito relevante: algo próximo de 188%, ou 24% ao ano.
Mesmo em um cenário mais conservador, com crescimento de lucro de 15% ao ano e manutenção do múltiplo atual, o capital ainda dobraria até 2031.
Os riscos existem. Juros altos complicam a vida de ativos reais. Real estate ainda carrega suas próprias adversidades. Parte relevante do valor depende de monetizações futuras que podem demorar mais do que o esperado. Mas, mesmo usando premissas mais conservadoras do que as da própria companhia, a assimetria parece interessante.
Uma empresa que nasceu financiando infraestrutura no Brasil, hoje negociando com desconto em um mundo que volta a precisar de energia, data centers, crédito, infraestrutura e capital de longo prazo.
No fim, ela não precisa entregar exatamente os US$ 140 por ação para ser um bom investimento. Precisa apenas continuar sendo uma das melhores máquinas de alocação de capital do mundo. E, nos preços atuais, isso parece suficiente para justificar espaço no portfólio.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.