
Bemobi (BMOB3) vale a pena? Crescimento, dividendos e perspectivas
Bemobi (BMOB3) cresce com pagamentos, tem caixa líquido e distribui o lucro em proventos. Confira os números do 3T26, as perspectivas e os riscos da ação
Com os juros altos e sem sinal de queda, empresas que crescem ficaram raras na Bolsa. Mas ainda existem as que unem crescimento, rentabilidade, caixa líquido e dividendos, e uma delas acaba de divulgar o resultado do 3T26: a Bemobi (BMOB3).
Este artigo mostra os destaques do trimestre, o que a companhia espera para 2027 e por que a Nord continua enxergando a ação como uma oportunidade.
Quais foram os resultados da Bemobi no 3T26?
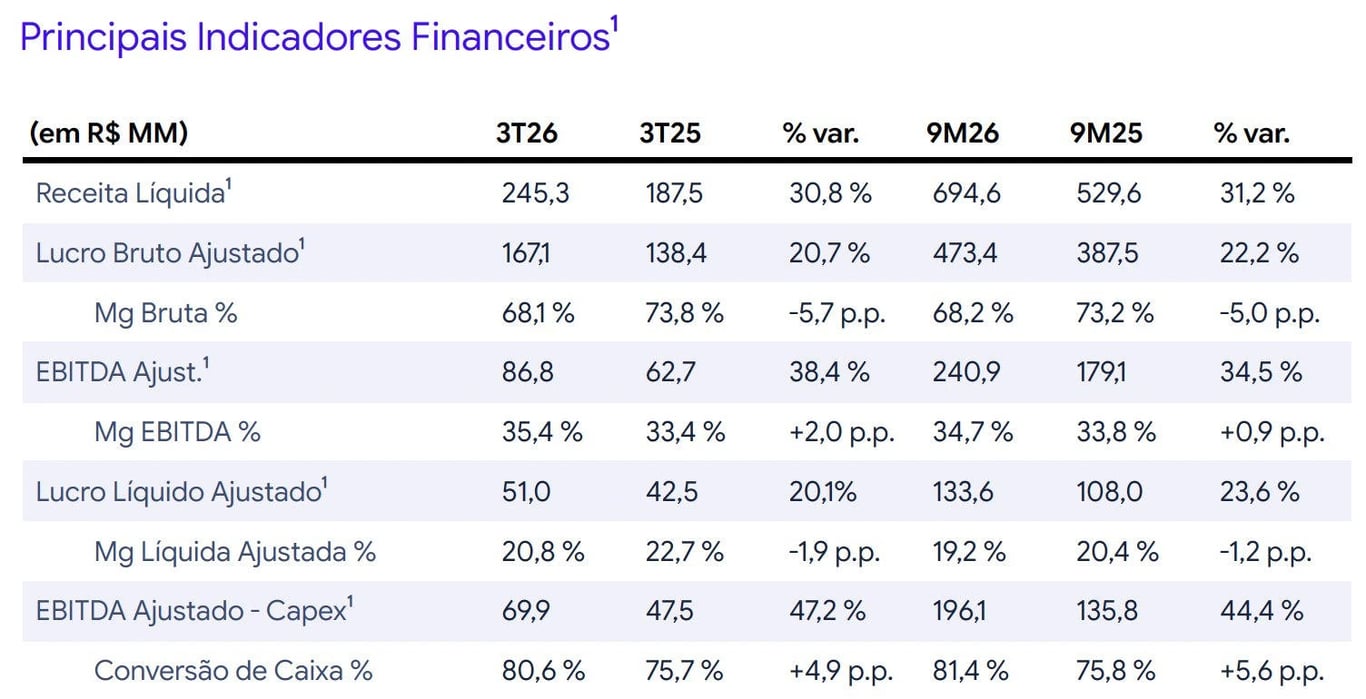
A Bemobi é uma empresa de tecnologia que deu uma grande virada de chave em seu negócio após o IPO. A companhia começou a investir em um novo segmento muito promissor e, hoje, a vertical de pagamentos, altamente especializada em setores específicos, já representa sozinha mais de metade de sua receita e tem permitido à empresa apresentar um forte e consistente crescimento de resultados.No 3T26, a receita cresceu +31% na comparação anual (metade organicamente e metade em função da aquisição da Paytime, no fim de 2025), enquanto as despesas operacionais subiram apenas +6%. Esse avanço mais do que compensou a queda de 5,7 p.p. na margem bruta, para 68,1%, explicada pela menor rentabilidade da Paytime e pelo mix de serviços.
Assim, o Ebitda avançou +38%, com margem de 35,4% (+2 p.p., ou 36,7% sem a Paytime), a maior desde 2021. O lucro cresceu menos do que o Ebitda, mas ainda apresentou uma forte expansão de +20%.
A depreciação subiu só +5%, mas o resultado financeiro caiu -69% (caixa menor após os dividendos de 2025 e a compra da Paytime) e os impostos cresceram +30% (menos JCP no trimestre). Além disso, a parcela dos minoritários mais do que dobrou, com a Paytime, dado que a Bemobi ainda tem apenas 50,1%.
A geração de caixa foi de R$ 70 milhões (+47%) e, mesmo após o desembolso de R$ 18 milhões pela fatia restante da aquisição da 7AZ e R$ 17 milhões em proventos, o caixa líquido ainda é de R$ 319 milhões.
O que a Bemobi espera para 2027?
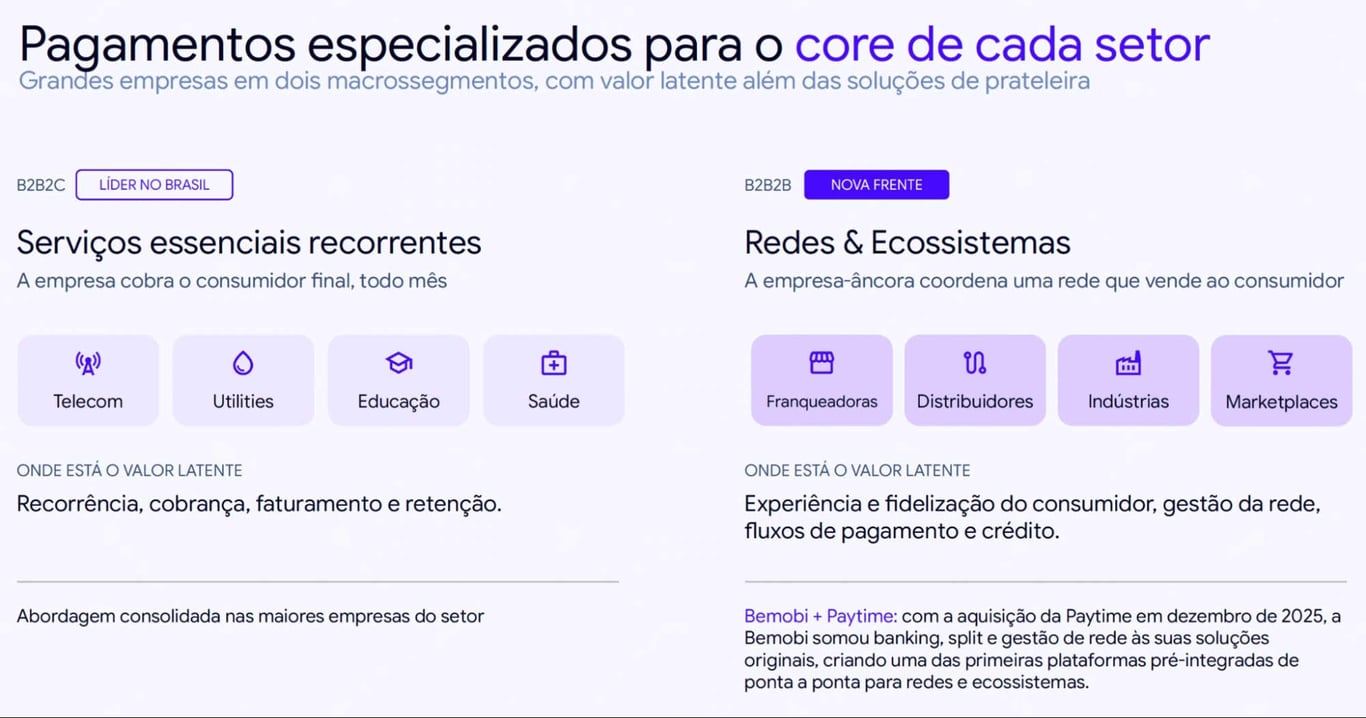
Os últimos resultados da empresa têm mostrado os dois motores da tese da Bemobi funcionando juntos, com o volume de pagamentos acelerando e as despesas quase paradas.
Para 2027, a companhia espera manter o ritmo de crescimento, apoiada em clientes já contratados que ainda não entraram em operação, mas com um ganho de margem mais lento, porque voltará a investir.
A companhia espera que o Ebitda e a geração de caixa sigam crescendo mais do que a receita nos próximos 12 meses, mas não na velocidade deste ano. As despesas são adequadas para 2027, mas a empresa seguirá reforçando o time comercial e a operação de pagamentos (cada vez mais regulada), de olho em 2028 e 2029.
A inteligência artificial ajuda nessa conta. Segundo o CEO, Pedro Ripper, a Bemobi dificilmente cresceria nesse ritmo com os custos equilibrados sem o uso intenso de agentes nos processos, e o efeito sobre a receita mal começou.
O novo motor de recorrência já usa aprendizado de máquina para elevar a conversão, e a companhia prepara para breve o pagamento de contas por assistentes de IA.
Na Paytime, a margem Ebitda subiu para 25%, ante 21% no primeiro semestre, mas a gestão avisou que a melhora foi circunstancial e que fará o oposto, aumentando as despesas para montar o time que venderá para grandes redes e ecossistemas (vendas que levam mais de um ano). O indicador só deve se aproximar da margem da Bemobi em pouco mais de dois anos, sem mudar a tendência do consolidado.
Dividendos e novas aquisições
A companhia reafirmou a distribuição de 100% do lucro de 2026 (~7% do valor de mercado, pelo lucro de 12 meses), com mais um JCP em dezembro e o complemento em dividendos no início de 2027, e a política de 2027 não deve mudar muito.
Também começa um novo ciclo de aquisições, pequenas e pontuais, que terão prioridade se as duas agendas não couberem no caixa.
Sobre o crescimento, a companhia não vê razão para desacelerar em 2027, apoiada nos clientes atuais, nos novos clientes e nas redes e ecossistemas atendidos com a Paytime, uma frente que começa a contribuir no próximo ano.
Nos clientes atuais, a Bemobi ainda processa só 3,8% do volume de pagamentos e tem espaço mesmo em telecom, seu setor mais antigo.
Cruzeiro do Sul e Afya, conquistas de clientes relevantes do último trimestre, transacionam juntas cerca de R$ 6,7 bilhões por ano e só começam a operar em 2027. Com elas, a Bemobi atende quatro dos seis maiores grupos de ensino superior, a maioria ainda fora de operação.
Em saúde, a companhia deve anunciar em breve dois grandes clientes, entre os cinco maiores do setor.
Vale notar que o TPV deve crescer um pouco mais rápido do que a receita, porque o Pix, de take rate menor, tende a ganhar peso nos pagamentos (caso da Hapvida), e a companhia espera manter o crescimento da receita no ritmo dos últimos trimestres.
A ressalva é que, com os juros sem sinal de queda e o orçamento das famílias mais apertado, a inadimplência e os cancelamentos devem pesar mais, mas a gestão lembra que atende serviços essenciais, vê o parcelamento ganhando valor nesse cenário e não espera um efeito relevante no negócio.
Por que BMOB3 segue como oportunidade
Negociando a 5,5x Ebitda, com crescimento já contratado para 2027, margens ainda em expansão e a distribuição de todo o lucro em proventos, continuamos enxergando BMOB3 como uma excelente oportunidade.
Como acompanhar as carteiras recomendadas da Nord?
Empresas como a Bemobi, que crescem, geram caixa e ainda distribuem todo o lucro, ficaram raras com os juros altos, e encontrá-las sozinho dá trabalho.
Nas carteiras recomendadas da Nord, você recebe as nossas sugestões de quais ações ter, com o peso indicado para cada uma, e é avisado sempre que recomendamos uma mudança. Na Black Friday, essas carteiras estão em assinaturas vitalícias em combos, e você escolhe o que faz mais sentido para você.
Você paga uma vez, sem renovações, e ainda tem 30 dias de garantia.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.