
ASML (3T26): lucro mais que dobra e projeção de 2026 sobe
A ASML reportou € 11,7 bilhões de receita no 3T26 e elevou pela terceira vez no ano a projeção para 2026. Confira a análise do balanço e nossa recomendação
A ASML divulgou resultados fortes no 3T26. Pela terceira vez no ano, a companhia aumentou suas projeções para os números do ano.
No trimestre, a companhia reportou € 11,7 bilhões de receita líquida, acima da expectativa de € 11,6 bilhões, com crescimento de +25% em relação ao trimestre anterior. O lucro por ação foi de € 12,90, também acima do consenso de € 10,60. A margem bruta ficou em 57,4%, acima dos 55% esperados pelo mercado.
Mas o ponto mais importante não foi apenas o resultado do trimestre. Foi a mudança no guidance.
A ASML agora espera receitas entre € 44 bilhões e € 45 bilhões em 2026, contra uma expectativa anterior próxima de € 43 bilhões e um consenso de mercado de € 43,7 bilhões. A margem bruta esperada também subiu para 56%, acima da expectativa do mercado de 54%.
O que é a ASML e por que ela é estratégica para IA?
A ASML é uma das empresas mais importantes do mundo, mas ainda pouco conhecida fora do mercado financeiro e da indústria de tecnologia.
A companhia holandesa fabrica máquinas de litografia, equipamentos usados na produção de semicondutores. De forma simples, essas máquinas funcionam como impressoras extremamente sofisticadas, capazes de desenhar circuitos microscópicos em wafers de silício.
Esses wafers depois viram os chips usados em celulares, computadores, data centers, GPUs da Nvidia, iPhones, servidores de inteligência artificial e uma infinidade de outros produtos.
O ponto central é que, para fabricar os chips mais avançados do mundo, as empresas precisam de máquinas de litografia EUV. E a ASML é a única companhia do mundo capaz de produzir esses equipamentos.
Por isso, a empresa ocupa uma posição tão especial. TSMC, Samsung, Intel, SK Hynix e Micron podem competir em várias frentes, mas todas dependem da ASML para continuar avançando tecnologicamente.
Em uma indústria em que todos estão correndo para produzir chips menores, mais rápidos e mais eficientes, a ASML vende uma das ferramentas mais importantes dessa corrida.
Resultados da ASML no 3T26
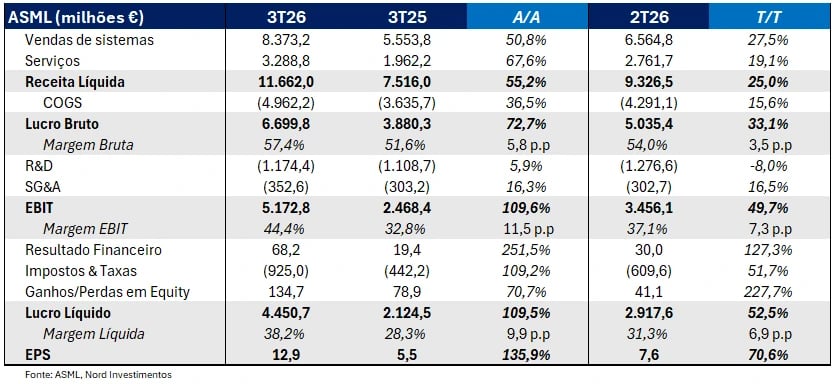
Os números do trimestre vieram fortes em praticamente todas as linhas. As vendas de sistemas foram de € 8,4 bilhões, crescimento de +51% na comparação anual. Já o segmento de Installed Base Management, que inclui serviços, manutenção e upgrades sobre a base instalada de máquinas, atingiu € 3,3 bilhões, crescimento de +68% na comparação com o mesmo período do ano anterior.
Esse segundo ponto é importante porque o Installed Base Management é uma parte menos cíclica e mais recorrente da receita da ASML. A empresa não ganha dinheiro apenas quando vende uma nova máquina. Ela continua monetizando a base instalada por anos, com manutenção, peças, melhorias de produtividade e atualizações das máquinas já vendidas.
A margem operacional também veio acima do esperado. O lucro operacional foi de € 5,2 bilhões, contra expectativa de € 4,9 bilhões. Um crescimento de +110% na comparação anual. Esse crescimento levou a margem operacional para 44,4%. O lucro líquido ficou em € 4,5 bilhões, acima dos € 4,1 bilhões esperados pelo mercado.
Ou seja, não foi apenas crescimento de receita. Foi crescimento com qualidade, melhora de margem e lucro acima do consenso.
Destaques operacionais
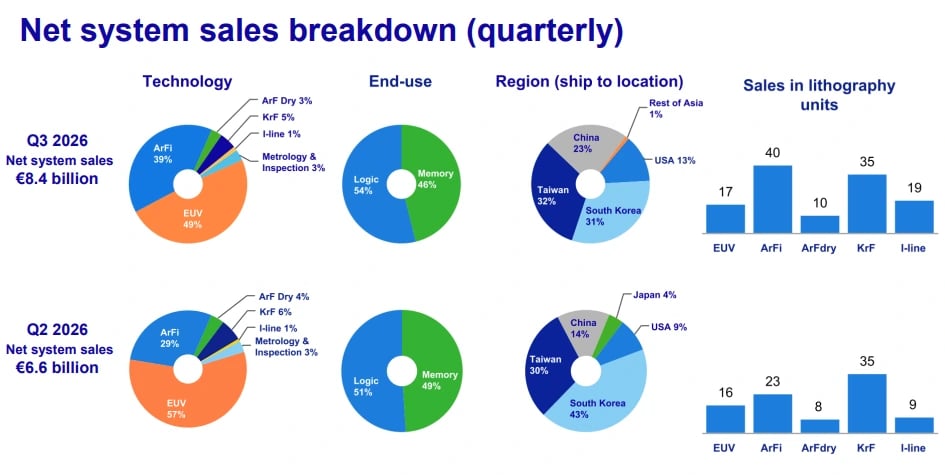
Do lado operacional, a ASML vendeu 121 sistemas de litografia no trimestre, 30 unidades acima do que no 2T26. Foram 17 sistemas EUV, 40 ArFi, 10 ArF Dry, 35 KrF e 19 i-line.
O mix de tecnologia também mostra bem onde está a força do negócio. EUV respondeu por 49% das vendas de sistemas no trimestre. ArFi veio em seguida, com 39%. KrF representou 5%, ArF Dry, 3%; Metrology & Inspection, 3%; e i-line, 1%.
Esse mix continua reforçando a tese central. A ASML segue sendo puxada pelas tecnologias mais importantes para a produção de chips avançados.
IA, memória, lógica avançada e data centers exigem mais capacidade computacional, e essa capacidade passa por chips cada vez mais complexos. Para fabricá-los, os clientes precisam de mais litografia. Em EUV, a ASML continua sendo a única fornecedora do mundo.
Por uso final, o trimestre veio bastante equilibrado: Lógica respondeu por 54% das vendas de sistemas e Memory, por 46%. Esse ponto mostra que a demanda não está vindo apenas de um lado. Lógica avançada segue forte, mas memória também vem se recuperando de forma bastante relevante, impulsionada principalmente por HBM e DRAM ligadas à IA.
Geograficamente, Taiwan retomou a liderança no trimestre, com 32% das vendas de sistemas, seguida por Coreia do Sul, com 31%; China, com 23%; e Estados Unidos, com 13%.
A participação da China voltou a subir em relação ao trimestre anterior, quando tinha sido 14% das vendas de sistemas, refletindo uma retomada de vendas com um afrouxamento das restrições de exportação.
Guidance: o principal ponto do trimestre
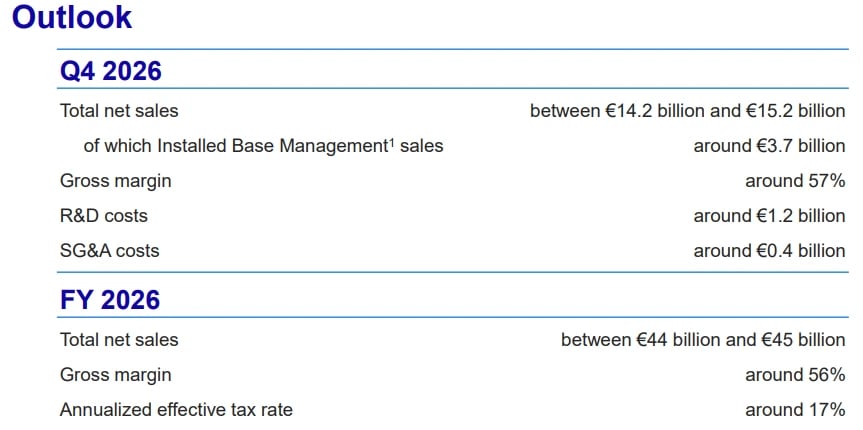
O principal destaque do resultado foi o guidance.
Para o 4T26, a ASML espera receitas entre € 14,2 bilhões e € 15,2 bilhões, acima da expectativa do mercado de € 13,8 bilhões.
A margem bruta esperada é de aproximadamente 57%, também acima do consenso de 55%. Além disso, a empresa espera receitas de Installed Base Management próximas de € 3,7 bilhões no trimestre.
Para o ano cheio, a revisão foi ainda mais importante. A companhia elevou a projeção de receita para € 44 bilhões a € 45 bilhões e a margem bruta para aproximadamente 56%. Esse é um aumento relevante em relação ao guidance anterior e mostra que a demanda dos clientes segue acelerando.
A empresa também comentou que já recebeu praticamente todos os pedidos de EUV necessários para 2027, o que é um sinal muito forte de visibilidade. Além disso, 2028 também já está praticamente cheio e já existem clientes mostrando demanda por suas máquinas para 2029 e 2030. Em uma indústria cíclica como semicondutores, ter clientes fazendo pedidos com tanta antecedência mostra que a demanda por capacidade avançada continua muito robusta.
A própria ASML comentou que a demanda final tem levado os clientes a aumentar capex e acelerar planos. Em outras palavras, os clientes não estão apenas mantendo investimentos. Estão correndo para adicionar capacidade.
Retorno ao acionista
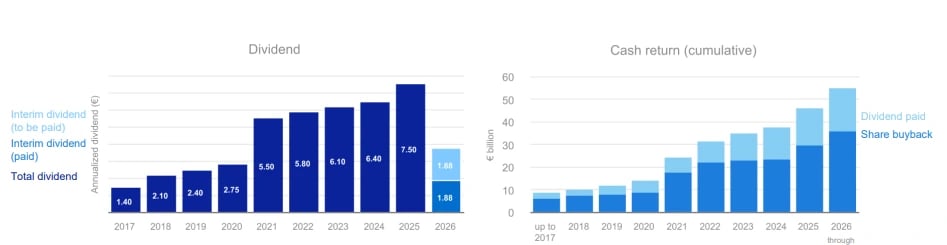
A ASML também continuou devolvendo capital aos acionistas.
No 3T26, a companhia recomprou aproximadamente 2,8 milhões de ações, em um valor total de cerca de € 4,1 bilhões.
O dividendo total referente a 2025 foi de € 7,50 por ação ordinária.
Vale ressaltar que a ASML não é uma empresa de dividendos no sentido clássico. A tese aqui continua sendo crescimento estrutural, posição competitiva única e exposição à expansão da indústria de semicondutores. Mas a capacidade de crescer, investir e ainda devolver capital reforça a qualidade financeira do negócio.
Vale a pena investir na ASML em 2026?
Sim. Mantemos nossa recomendação de compra.
A ASML segue sendo uma das empresas mais estratégicas da cadeia global de semicondutores. A companhia possui uma posição única em litografia EUV, tecnologia essencial para a fabricação dos chips mais avançados do mundo. Com a IA puxando a demanda por lógica avançada, HBM, DRAM e data centers, a empresa continua muito bem posicionada.
O resultado do 3T26 reforça essa visão. A ASML superou expectativas, melhorou margens, elevou o guidance para 2026 e mostrou que seus clientes seguem acelerando planos de investimento.
Seguimos enxergando a ASML como uma das peças essenciais para o desenvolvimento da inteligência artificial e da computação avançada. Com isso, a mantemos como compra dentro do Nord Global, a carteira de ações internacionais da Nord focada em empresas líderes de mercado.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.