
Vale vender crédito privado com deságio alto ou esperar?
Deságio alto em crédito privado assusta, mas vender no pânico pode realizar a perda. Confira por que os spreads subiram e as duas lições da crise
"Tenho crédito privado ruim. Devo sair?" Essa é, de longe, a pergunta que mais recebi em outubro de 2026. E ela costuma vir acompanhada de uma frustração: o investidor olha o extrato, vê o papel negociando com um deságio enorme e se pergunta como um investimento de "renda fixa" chegou a esse ponto.
Os produtos de crédito foram os campeões de vendas nos bancos e corretoras, tomando conta de mais da metade da carteira de alguns investidores. Mas a confiança em um produto que deveria ser conservador acabou quebrada quando o juro alto destruiu as empresas.
Diante do medo que tomou conta, será que você deveria vender essas posições? A resposta curta é que nem sempre sair agora é a melhor decisão. A resposta longa passa por entender por que esses deságios estão tão grandes.
Por que os deságios estão tão altos?
Há três motivos principais.
Juros altos e pedidos de recuperação extrajudicial
O primeiro motivo são os juros. Com a Selic vindo de 15%, o custo da dívida das empresas ficou pesado demais para quem estava mais alavancado.
Não por acaso, vimos uma sequência de pedidos de recuperação extrajudicial ao longo do ano. E cada novo caso não afeta só o emissor em questão. Ele aumenta a percepção de risco do mercado como um todo, e o investidor passa a exigir mais taxa de todo mundo, inclusive de quem não tem problema nenhum.
El Niño e o agro
O segundo motivo é o clima. O El Niño está prejudicando o agro, com impacto direto na produção e na capacidade de pagamento de produtores e empresas do setor. Para quem tem CRA, isso importa mais do que parece à primeira vista, porque o agro virou um dos maiores emissores de crédito para pessoa física nos últimos anos.
Resgates de fundos e liquidez
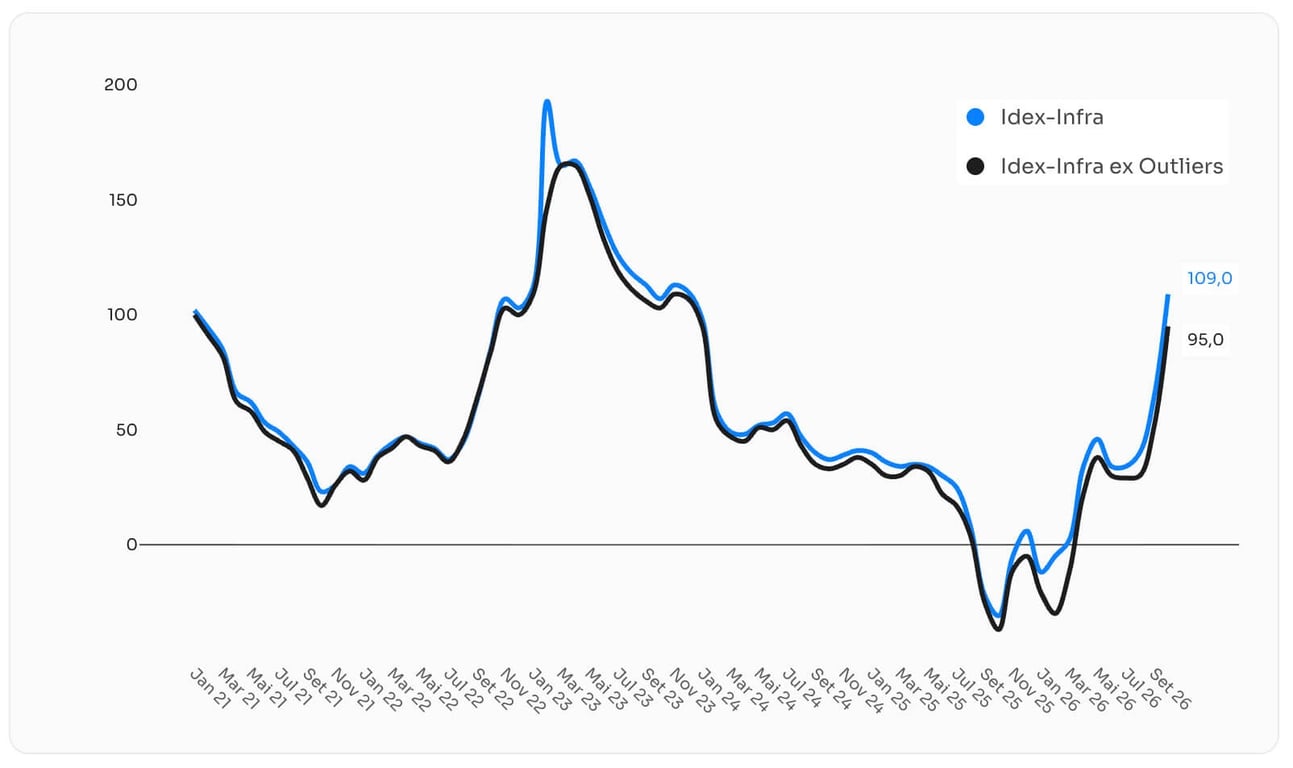
O terceiro motivo é a liquidez. Os fundos de crédito privado tiveram resgates líquidos de cerca de R$ 90 bilhões em 2026, depois que vários deles renderam abaixo do CDI. E aí entra um ciclo perverso: a performance ruim gera resgate, o resgate obriga o gestor a vender papéis, a venda derruba os preços, e a queda dos preços piora a performance. Quem está do outro lado da mesa sabe disso e só compra com desconto.
Então é hora de sair?
Na minha leitura, talvez não agora. Estamos às vésperas do segundo turno, e o mercado pode reagir bem a uma mudança de governo, com uma queda nos juros futuros.
Se isso acontecer, os créditos mais estressados seriam os primeiros a sentir o alívio, porque juros menores reduzem o custo da dívida das empresas e trazem compradores de volta.
Vender com um deságio enorme às vésperas de um evento que pode melhorar o cenário é, muitas vezes, realizar o prejuízo no pior momento.
Isso não é uma aposta em candidato. É só o reconhecimento de que o preço de hoje já embute muito pessimismo e de que a decisão de sair deveria ser tomada com calma, não no pânico.
Se os spreads de crédito estivessem mais baixos, poderia ser um bom momento para reduzir o risco. Mas não é o caso atual. Eles já voltaram para as máximas, colocando muita notícia ruim no preço. Então, por ora, é melhor esperar até a semana que vem.
Duas lições da crise de crédito privado: concentração e liquidez
Ter passado por uma crise de crédito tem que deixar uma marca em todo gestor de patrimônio.
A primeira lição é sobre concentração. Nunca ultrapasse 30% da carteira em crédito privado e evite colocar mais de 5% em um mesmo nome, mesmo que ele pareça muito seguro.
A Raízen é o melhor exemplo. Era vista como um dos nomes mais sólidos do mercado, com Shell e Cosan como sócias, e mesmo assim entrou com pedido de recuperação extrajudicial em março, envolvendo cerca de R$ 65 bilhões em dívidas. Os papéis chegaram a negociar com mais de 50% de deságio.
Fundamentos podem mudar muito rápido, e a diversificação é o que protege a carteira quando isso acontece.
A segunda lição é sobre liquidez. O crédito privado só é líquido quando está tudo bem. Quando não está, sair fica muito difícil ou só é possível a um preço que ninguém quer aceitar. Por isso, evite vencimentos muito longos. Quanto mais curto o papel, menor o tempo de exposição a uma mudança de cenário e mais perto você está de receber o dinheiro de volta pelo próprio vencimento, sem depender de alguém disposto a comprar.
Como vender crédito privado com menos perda: o papel da carteira administrada
Para quem está extremamente incomodado e quer reduzir a exposição a qualquer custo, vale tentar minimizar o prejuízo. Os investidores geralmente não sabem, mas o preço que você consegue obter ao vender o ativo depende de onde faz a venda.
A pessoa física que vende sozinha via plataforma das corretoras costuma receber as piores ofertas.
Para os clientes da Wealth, a nossa recomendação é trabalhar a venda via carteira administrada. Pela asset, conseguimos negociar a saída com preços bem mais competitivos, os mesmos usados com investidores profissionais. Os spreads são mais baixos e a liquidez é um pouco maior, facilitando algumas saídas.
Mesmo assim, alguns títulos são difíceis de sair, e o deságio alto acaba sendo o preço a ser pago para dormir tranquilo.
Quando vale assumir risco de crédito: spreads altos e limites
Ele pode ter um espaço super importante em uma carteira bem construída. Só que exige limite, diversificação e prazos compatíveis com o risco.
Além disso, é preciso observar o mais importante, que quase ninguém olha: o risco versus retorno. Um momento bom para assumir risco de crédito é quando os spreads estão altos, ou seja, quando os títulos privados oferecem retornos bem superiores aos dos públicos, compensando o risco. Por outro lado, nos últimos dois anos, o cenário foi o inverso: spreads baixíssimos.
Se você está nessa situação e precisa de ajuda para decidir o que fazer, fale com a gente.