
Vale esperar para investir na Bolsa? O que 2014, 2016 e 2018 mostram
Comprar na euforia ou esperar? Veja o que 2014, 2016 e 2018 mostram sobre o custo de esperar e por que a Nord não aumentou posições após o 1º turno
No domingo, 25 de outubro, o país volta às urnas. Até lá, e provavelmente por algumas semanas depois, cada pesquisa ou nova notícia vai mexer com o preço dos ativos brasileiros.
Durante esse período, quase todo investidor vai se fazer a mesma pergunta, mesmo que com outras palavras: faço alguma coisa agora ou espero ter certeza?
As duas respostas têm custo. Entrar agora é pagar o preço de quem já embutiu um resultado que ainda não aconteceu. Esperar é aceitar que, se tudo der certo, parte da alta vai acontecer sem você.
O FOMO, o medo de ficar de fora, empurra para a primeira opção. A cautela empurra para a segunda. Em 13 de outubro, o Ronaldo mostrou em Política e investimentos: você decide como investidor ou como torcedor? como a política mexe com a nossa cabeça. Desta vez, quero falar de números.
Este texto é sobre quanto custa esperar e ter paciência. A resposta, olhando para trás, é menos óbvia do que parece.
Por que a Nord não aumentou as posições depois do 1º turno
Antes da história, a posição da casa. A carteira que montamos para este período já participa de uma eventual melhora do Brasil: pós-fixado como base, títulos atrelados à inflação bem acima do peso neutro e uma posição suficientemente relevante em bolsa aqui no Brasil.
O que o nosso comitê de outubro não fez foi aumentar o tamanho dessas posições depois do primeiro turno. E vale explicar o raciocínio.
Resultado primário de 2% do PIB: a conta fiscal
O motivo é aritmético: para a dívida pública parar de crescer, o próximo governo precisaria entregar um resultado primário perto de 2% do PIB, um dos maiores ajustes desde a redemocratização, com a maior parte do orçamento engessada.
Um Congresso mais inclinado a esse ajuste aumenta a chance de ele sair. Mas chance não é fato e, na nossa visão, hoje os preços já embutem boa parte desse cenário.
IPCA+ ou prefixado: por que seguimos com IPCA+
Também fizemos uma escolha dentro da renda fixa. Entre prefixados e títulos atrelados à inflação, seguimos preferindo os segundos.
A inflação que o mercado embute nos prefixados já está perto das mínimas históricas. Sobra pouco ganho extra ali e, se o cenário virar, o IPCA+ costuma devolver menos.
Quanto custa esperar para investir: o que 2014, 2016 e 2018 mostram
Não aumentar a aposta tem um custo, caso o otimismo se confirme. Por isso fiz um esforço para medir esse custo nas últimas vezes em que o Brasil passou por algo parecido.
O estudo que fiz olhou três momentos parecidos com o de hoje: eleições de 2014, 2018 e o ciclo de ajuste fiscal entre 2016 e 2019. Comparou quem comprou na empolgação, quem esperou e quem não tentou adivinhar. Saíram algumas boas reflexões.
2014: quem comprou na euforia das pesquisas ficou 25 meses no vermelho
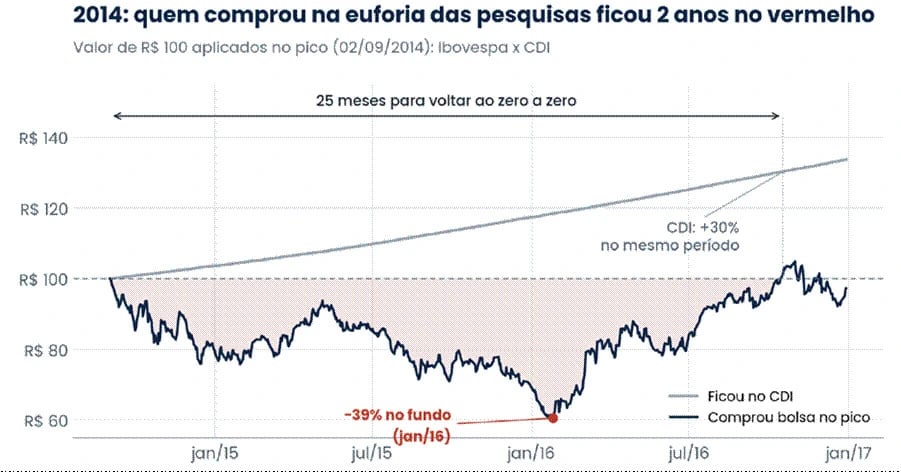
A primeira vem de 2014. Entre março e setembro daquele ano, a Bolsa subiu quase 38%, embalada pelas pesquisas eleitorais, e mais 4,7% no dia seguinte ao primeiro turno. Depois devolveu tudo. Quem comprou no pico chegou a perder 39% e levou 25 meses para voltar ao zero a zero, enquanto o CDI rendia 30%.
2018: esperar o resultado saiu de graça
A segunda vem de 2018 e aponta para o outro lado. O mercado já tinha antecipado o favorito antes do primeiro turno, e as três semanas seguintes foram de vaivém. Quem esperou o resultado final comprou 2,7% mais barato e, até o fim de 2019, ganhou mais do que quem correu: 38% contra 34%. Naquela vez, a certeza saiu de graça.
2016 a 2019: o preço da espera depende da certeza que você exige
A terceira é a mais importante, e a que mais se parece com o momento atual: o preço da espera depende da certeza que você exige.
Em 2016, a troca de governo abriu um ciclo de ajuste fiscal, que não veio de uma vez, e sim em marcos: primeiro o teto de gastos, aprovado sete meses depois da posse; depois a eleição de 2018; por fim, a reforma da Previdência, em 2019.
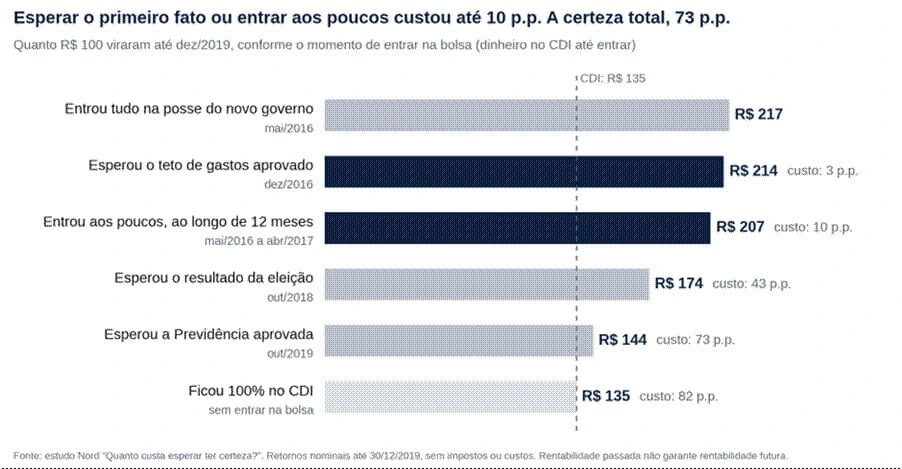
O estudo mediu quanto R$ 100 teriam virado até o fim de 2019 para quem entrou na Bolsa em cada um desses momentos, com o dinheiro no CDI até lá.
Quem esperou o primeiro fato concreto, o teto, ficou com quase todo o ganho: deixou só 3 pontos percentuais na mesa em relação a quem entrou no primeiro dia, com o dinheiro rendendo 14% ao ano no CDI no meio-tempo.
Quem foi entrando aos poucos, ao longo de doze meses, também dobrou o capital.
Já quem esperou a certeza total chegou tarde. Quando a Previdência foi aprovada, a Bolsa já tinha subido 187% desde o fundo, e esse investidor terminou pouco acima de quem nunca saiu do CDI.
Nem o caminho de quem entrou cedo foi tranquilo: entre fevereiro e junho de 2018, no meio do ciclo, a Bolsa caiu 20%.
A convicção não veio em um dia. Foi sendo construída a cada fato, e quem foi aumentando a posição junto com ela ficou com a maior parte do ganho, sem precisar acertar o momento.
Três conclusões para a carteira antes e depois do 2º turno
Quando terminei de ler o estudo, saí com três conclusões.
- Comprar na euforia, antes do fato, foi um erro nas três análises, pensando em risco versus retorno.
- Esperar um fato concreto costuma custar pouco, porque o ganho de um ciclo de verdade não se esgota num pregão.
- Esperar a certeza total também custa caro, porque, quando ela chega, o preço já subiu.
É isso que sustenta a nossa tranquilidade agora. As posições já estão montadas: pós-fixado como base, títulos atrelados à inflação acima do peso neutro e uma fatia relevante de Bolsa.
Se a melhora vier, a carteira participa desde o primeiro dia. O que não fazemos é dobrar a aposta antes do fato.
A ideia é ir aumentando aos poucos, à medida que a convicção vier de coisas que dá para verificar: o resultado de domingo, os primeiros sinais da equipe econômica e, principalmente, uma proposta fiscal concreta encaminhada ao Congresso. Enquanto isso, o pós-fixado, com a Selic atual, remunera bem a espera.
A Marilia, minha sócia, tem reforçado muito essa leitura com nosso comitê. Depois da queda forte dos juros após o primeiro turno, a inflação que o mercado embute nos prefixados está perto das mínimas históricas. Sobra pouco ganho extra ali e, se o cenário virar, o IPCA+ tende a devolver menos.
Por isso, preferimos participar da melhora do país via títulos atrelados à inflação. Ela também lembrou que, se o ciclo de queda de juros se confirmar, ativos mais sensíveis a esse movimento, como as small caps, ainda terão espaço de sobra, o que dá tempo de se posicionar depois que o cenário clarear.
Vale fazer o mesmo exercício com a sua carteira. Se você aumentou o risco nas últimas semanas, pergunte se aquela compra seguiu um critério ou só um preço subindo. Se está de fora, pergunte qual fato faria você entrar. Se a resposta for “quando eu tiver certeza”, o estudo mostra quanto isso costuma custar.
Pelo que vale esperar: três perguntas para a sua carteira
Vale fazer o mesmo exercício com a sua carteira:
- Se você aumentou o risco em outubro, pergunte se aquela compra seguiu um critério ou só um preço subindo.
- Se está de fora, pergunte qual fato faria você entrar.
- Se a resposta for "quando eu tiver certeza", o estudo mostra quanto isso costuma custar.
Paciência, em um momento como este, não é falta de opinião, e muito menos um erro. É saber pelo que vale a pena esperar.
Quer revisar a sua carteira antes ou logo depois do segundo turno e definir com calma o que faria você mudar de posição?
A Nord Wealth é hoje a wealth mais premiada do Brasil, com mais de R$ 12 bilhões sob custódia e a única Top Performer nos rankings XP e BTG.