
TSMC: guidance aponta para crescimento de quase 60%
A TSMC faturou US$ 46,7 bilhões no 3T26, alta de 41,2%, e projeta crescer quase 60% no 4T26. Confira a análise da companhia
A TSMC (TSM) apresentou mais um resultado muito forte no 3T26, reforçando sua posição como a empresa mais importante da cadeia global de semicondutores. A receita foi de US$ 46,7 bilhões, alta de 41,2%, com lucro líquido de US$ 23,9 bilhões e margem líquida acima de 51%.
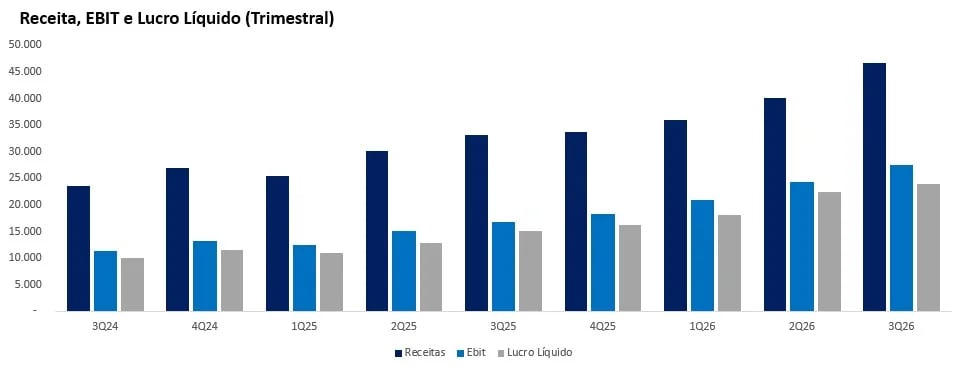
Praticamente todos os principais números vieram acima das expectativas. A única exceção foi a margem bruta, que ficou praticamente em linha com o consenso. Ainda assim, o nível de rentabilidade segue impressionante.
A companhia reportou receitas de US$ 46,7 bilhões, crescimento de +41,2% na comparação anual e acima da expectativa de aproximadamente US$ 45 bilhões. O lucro operacional chegou a US$ 27,4 bilhões, avanço de +63,7%, enquanto o lucro líquido foi de US$ 23,9 bilhões, crescimento de +58,0%.
A margem bruta ficou em 66,4%, a margem operacional próxima de 59% e a margem líquida acima de 51%. Traduzindo: a cada US$ 1 de receita, aproximadamente US$ 0,51 viraram lucro líquido.
Continua sendo um número impressionante para qualquer empresa. Para uma fábrica de semicondutores, mesmo uma de altíssima tecnologia, é excepcional.
Resultados da TSMC no 3T26
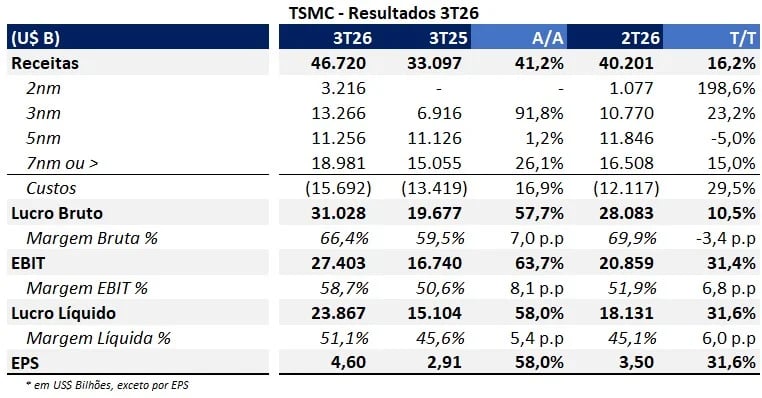
O trimestre reforçou novamente o momento muito forte da maior fabricante de semicondutores do mundo. A demanda por chips avançados continua elevada, puxada principalmente por inteligência artificial, data centers e pela necessidade crescente de capacidade computacional.
As receitas foram de US$ 46,7 bilhões, crescimento de +41,2% na comparação anual e acima da expectativa do mercado. A margem bruta ficou em 66,4%, praticamente em linha com o consenso de 66,3%. O lucro operacional chegou a US$ 27,4 bilhões, contra expectativa próxima de US$ 27 bilhões, enquanto o lucro líquido foi de US$ 23,9 bilhões, também acima dos US$ 23,1 bilhões esperados.
O EPS chegou a US$ 4,60, crescimento de +58% na comparação anual e acima da expectativa de US$ 4,44.
Mais uma vez, o resultado mostra que a TSMC consegue combinar crescimento muito elevado com níveis de rentabilidade que poucas empresas industriais conseguem entregar.
2 nm acelera rapidamente
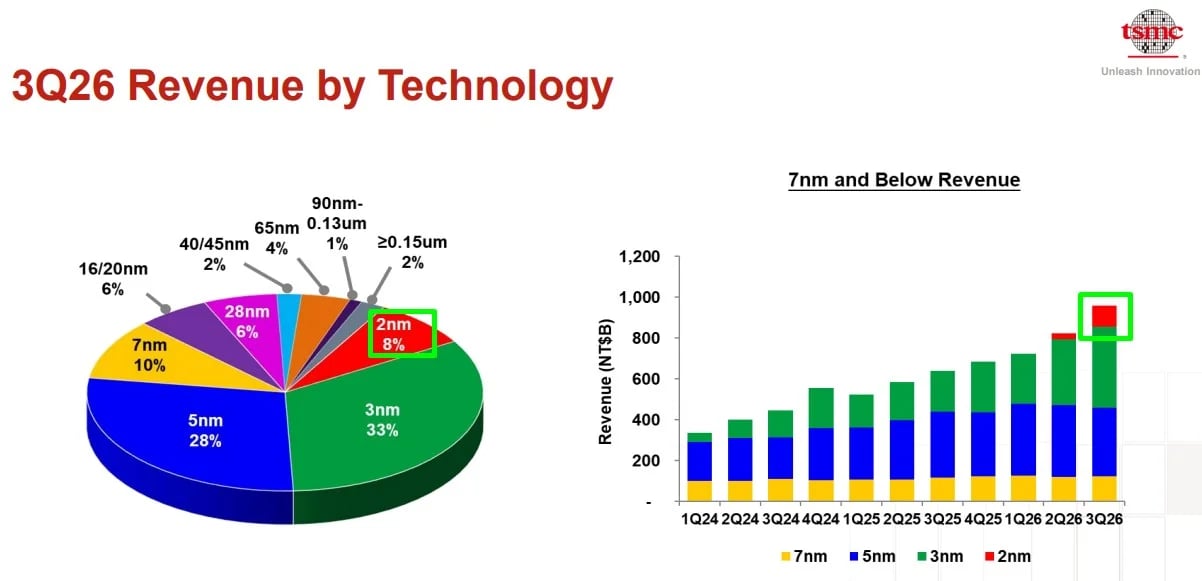
Um dos principais destaques operacionais do trimestre foi o ramp-up dos chips de 2 nm.
A tecnologia começou a gerar receita apenas no trimestre passado, quando representou 3% das vendas de wafers. No 3T26, essa participação já subiu para 7%. Em apenas um trimestre, o peso do 2 nm mais do que dobrou.
Esse movimento é importante porque mostra a velocidade de adoção da nova geração tecnológica. Como ocorre em todo novo nó, o início da produção tende a carregar custos mais altos, menor utilização e ajustes de yield, o que normalmente pressiona margens no começo do ciclo.
Mesmo com esse efeito, a TSMC manteve margem bruta acima de 66%.
O 3 nm também continua crescendo muito forte. As vendas avançaram +92% na comparação anual e +23% contra o trimestre anterior. Já o 5 nm começou a mostrar alguma desaceleração, com crescimento de apenas +1,2% a.a. e queda sequencial.
Essa dinâmica é natural. À medida que os clientes migram para tecnologias mais avançadas, parte da demanda começa a sair dos nós anteriores e entrar em 3 nm e, agora, 2 nm.
Para a TSMC, isso é exatamente o que queremos ver: a nova tecnologia crescendo rapidamente e puxando o mix para produtos de maior valor agregado.
HPC continua no centro da tese
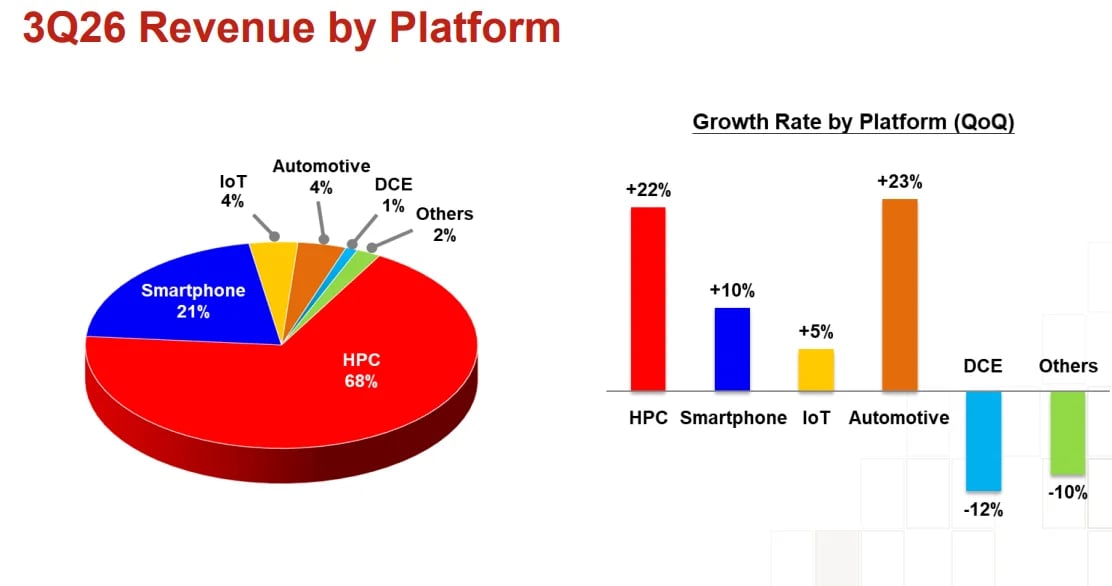
A grande força estrutural continua sendo HPC, principalmente inteligência artificial e data centers.
A transformação da TSMC nos últimos anos foi bastante relevante. Smartphones continuam sendo um mercado enorme e importante para a companhia, especialmente pela relação com a Apple, mas o centro de gravidade do crescimento mudou para chips voltados à computação de alta performance.
A demanda por IA continua maior do que a capacidade disponível, e a administração voltou a reforçar durante a conferência que não observa sinais de desaceleração.
Esse comentário é especialmente importante diante do tamanho dos investimentos feitos pela companhia. A TSMC segue adicionando capacidade porque enxerga clientes dispostos a absorvê-la.
A tese que defendemos desde 2023 continua praticamente a mesma: o mundo precisa de cada vez mais computação. Mais computação exige semicondutores mais avançados. E, nos chips mais avançados, a TSMC continua ocupando uma posição difícil de replicar.
Guidance ficou ainda mais forte
O guidance para o 4T26 foi provavelmente o ponto mais impressionante do resultado.
A empresa espera receitas entre US$ 52,3 bilhões e US$ 54,3 bilhões. Considerando o ponto médio da faixa, isso representaria crescimento próximo de +58% na comparação anual.
É um número impressionante para uma companhia do tamanho da TSMC.
E talvez o dado mais interessante seja observar como as expectativas mudaram ao longo do ano. Em janeiro, o mercado esperava crescimento de receitas de aproximadamente +25,4% para 2026.
Considerando o ponto médio do guidance para o 4T26, a TSMC deve terminar o ano com receitas superiores a US$ 176 bilhões, o que representaria crescimento próximo de +44%.
Em menos de um ano, a expectativa de crescimento praticamente dobrou.
Isso ajuda a explicar boa parte da valorização das ações ao longo do período. O preço subiu, mas os resultados também foram sendo revisados continuamente para cima.
Capex continua elevado
No trimestre, a TSMC investiu aproximadamente US$ 13,9 bilhões em capex. Nos primeiros nove meses de 2026, o investimento acumulado chegou a cerca de US$ 40,4 bilhões.
É muito dinheiro, mas a geração de caixa continua acompanhando.
O free cash flow do trimestre foi de aproximadamente US$ 20,4 bilhões, levando a geração acumulada no ano para cerca de US$ 40,8 bilhões.
Ou seja, mesmo em um dos maiores ciclos de investimento da história da companhia, a TSMC continua gerando caixa em escala suficiente para financiar boa parte dessa expansão.
Esse é um ponto importante para a tese. Capex alto, por si só, não é necessariamente positivo. Se a empresa construir capacidade que depois fique ociosa, os retornos podem cair rapidamente.
Até agora, porém, a dinâmica tem sido exatamente a oposta. A demanda continua maior do que a capacidade.
A demanda continua maior que a oferta
Os comentários da administração durante a conferência foram bastante diretos.
A TSMC não enxerga uma desaceleração da demanda e continua trabalhando para aumentar capacidade o mais rápido possível. A empresa sabe que, enquanto existe um gap relevante entre oferta e demanda, também existe espaço para concorrentes tentarem capturar parte desse mercado.
A companhia não quer deixar “comida no prato” para a competição.
Isso ajuda a explicar a agressividade dos investimentos. O objetivo não é apenas acompanhar o crescimento do mercado, mas absorver a maior parte possível dessa demanda incremental.
É uma estratégia que exige muito capital, mas que também pode reforçar a posição competitiva da TSMC. Quanto mais escala, tecnologia e capacidade a empresa possui, mais difícil fica para clientes migrarem produção crítica para concorrentes.
Margens continuam impressionantes
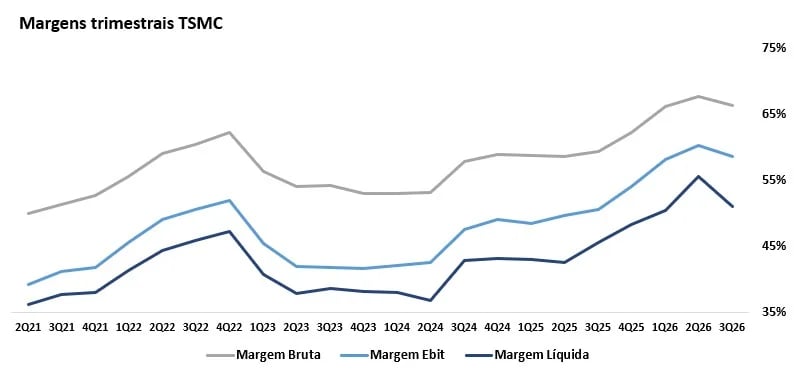
Mesmo com o início do ramp-up de 2 nm e o nível elevado de investimentos, a TSMC entregou margem bruta de 66,4%, margem operacional próxima de 59% e margem líquida acima de 51%.
São números extraordinários para uma fabricante.
A margem bruta ficou abaixo dos 69,9% registrados no trimestre anterior, algo esperado diante do crescimento do 2 nm e dos custos associados à expansão de capacidade. Ainda assim, o nível absoluto continua extremamente elevado.
A TSMC consegue sustentar essas margens porque ocupa uma posição muito específica dentro da indústria. Produzir os chips mais avançados do mundo exige tecnologia, escala, know-how, capital e anos de execução.
Não basta construir uma fábrica.
Essa combinação cria poder de preço e permite que a companhia capture uma parcela muito relevante do valor criado por toda a cadeia de semicondutores.
Vale a pena investir na TSMC?
Sim. Mantemos nossa recomendação de compra.
A TSMC continua sendo nossa principal posição e maior convicção dentro do Nord Global, a carteira de ações internacionais da Nord Investimentos.
O resultado do 3T26 reforça novamente a tese. A empresa entregou crescimento de receita acima de 40%, lucro crescendo quase 60%, margens acima de 50%, forte geração de caixa e um ramp-up muito rápido de 2 nm.
Além disso, o guidance aponta para uma aceleração ainda maior no 4T26, com crescimento esperado de receita próximo de 60%.
Os riscos continuam existindo. Geopolítica segue sendo o principal deles. O capex é enorme, novas fábricas fora de Taiwan podem pressionar rentabilidade e qualquer ciclo de investimento dessa magnitude precisa ser acompanhado com atenção.
Mas, por enquanto, a execução segue excepcional.
Curiosamente, assim como ocorreu no trimestre anterior, o resultado teve pouco impacto sobre o preço das ações. O mercado já esperava números fortes e boa parte da aceleração vem sendo incorporada gradualmente ao longo do ano.
Isso não diminui a qualidade do trimestre.
A TSMC começou 2026 com o mercado esperando crescimento próximo de 25% e deve terminar o ano crescendo perto de 44%. Enquanto isso, a nova geração de 2 nm já representa 7% das vendas e a demanda continua acima da oferta.
Diante disso, a TSMC segue como “Compra” e principal posição do Nord Global: é a empresa que melhor combina crescimento acelerado, rentabilidade excepcional e uma vantagem competitiva difícil de replicar.