
Risco de crédito em CDB: o que o caso Banco Master ensina sobre o limite do FGC?
O FGC cobre até R$ 250 mil por CPF e conglomerado, mas o caso Banco Master mostra os limites. Confira como juro alto e inadimplência testam o CDB de banco pequeno
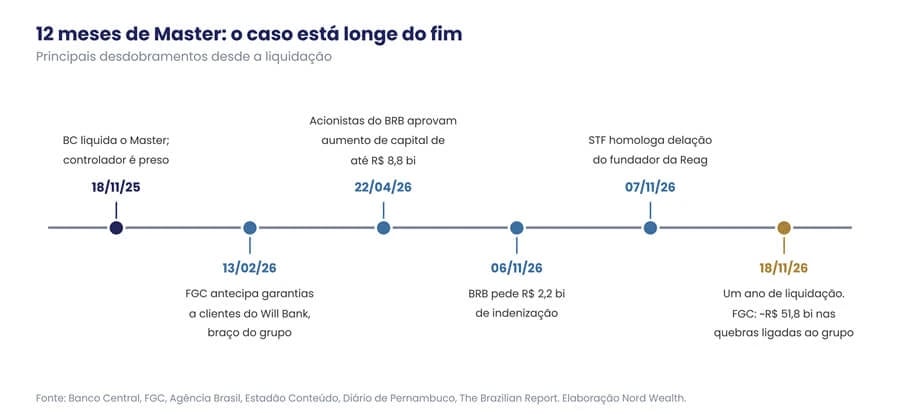
Em 18 de novembro de 2026, completa um ano que o Banco Central decretou a liquidação do Banco Master. Muita gente imagina que a história terminou ali, com o FGC pagando os investidores e o assunto saindo das manchetes.
Na minha leitura, não terminou. Somadas as quebras ligadas ao grupo, a conta do FGC já chega a cerca de R$ 51,8 bilhões.
Mas o ponto deste artigo não é olhar para trás. É mostrar por que o ambiente que permitiu o Master está ficando mais arriscado, e não menos.
Banco Master: BRB, delação da Reag e a conta de R$ 51,8 bilhões do FGC
Em 7 de novembro, o STF homologou a delação do fundador da Reag. O BRB, banco público do Distrito Federal, segue tentando reparar o estrago: aprovou um aumento de capital de até R$ 8,8 bilhões e, em 6 de novembro, passou a cobrar R$ 2,2 bilhões de indenização na Justiça
O problema nem é exclusivamente brasileiro: no Paraguai, a quebra do Ueno Bank, comparado ao Master, acaba de derrubar o presidente do Banco Central local.
Selic alta e CDB com FGC
Já falamos muito aqui sobre incentivos tortos: metas, comissões e prateleiras empurrando o papel que mais remunera o distribuidor. Isso continua verdade. Mas o Master também cresceu em um ambiente perfeito para ele.
Com a Selic em patamares exorbitantes nos últimos quatro anos, consolidou-se a ideia de que renda fixa bancária com FGC era imbatível: rende muito, não oscila e tem garantia. Um CDB pagando bem acima do CDI parecia dinheiro grátis.
Não era.
Limite do FGC: R$ 250 mil por CPF e conglomerado, R$ 1 milhão a cada quatro anos
O FGC cobre até R$ 250 mil por CPF, por conglomerado, com teto de R$ 1 milhão a cada quatro anos. O que passa disso vira crédito em uma massa falida.
Dominância fiscal e juro alto: por que a renda fixa com FGC deixou de ser óbvia
A dívida bruta está em 82,9% do PIB e o déficit nominal roda perto de 9,5% do PIB, mesmo com o desemprego na mínima.
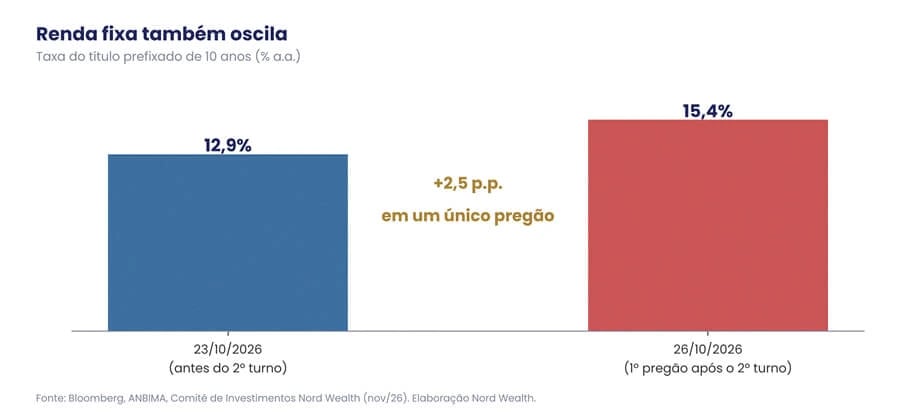
Depois do segundo turno, o mercado precificou esse risco de uma vez: o prefixado de 10 anos saiu de 12,9% para 15,4% em um único pregão. Em 4 de novembro, o Copom interrompeu os cortes e manteve a Selic em 13,75%.
É o cenário que nosso comitê vem tratando como risco de dominância fiscal: sem espaço para ajustar as contas, a pressão migra para a política monetária; o juro real comprime, o câmbio deprecia e a inflação acelera. Nesse mundo, juro alto não é sinônimo de dinheiro protegido.
O prêmio de um CDB pode estar remunerando exatamente o risco que está crescendo.
Risco de crédito nos balanços: Banco do Brasil, inadimplência do agro e o banco médio
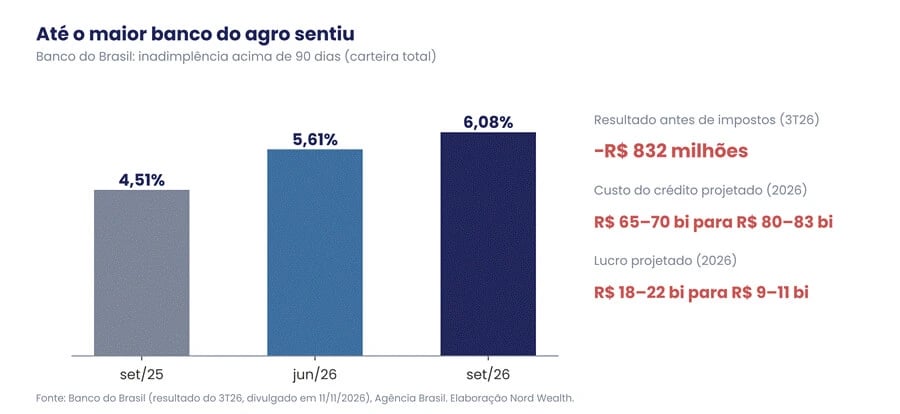
O sinal mais claro veio na quarta-feira (11), quando o Banco do Brasil reportou lucro ajustado de R$ 1,27 bilhão no terceiro trimestre, queda de 66,5% em um ano, puxada pela inadimplência no agronegócio. O detalhe mais revelador: antes dos impostos, o banco teve prejuízo de R$ 832 milhões, e o lucro só apareceu graças a um crédito tributário de R$ 3,1 bilhões.
Os atrasos acima de 90 dias foram de 4,51% para 6,08% em doze meses. A projeção de custo do crédito para 2026 subiu de R$ 65–70 bilhões para R$ 80–83 bilhões, e a de lucro caiu quase pela metade.
Se o maior banco do agro sente esse impacto, vale perguntar: como está o banco médio que capta caro para emprestar justamente a quem o grande recusa? Juro alto por mais tempo, economia desacelerando e famílias endividadas formam a combinação clássica que testa os balanços mais frágeis.
Risco institucional: BRB, regimes de previdência e a garantia do FGC
O Master não cresceu sozinho. Ele avançou porque instituições que deveriam funcionar como filtro falharam.
O BRB fez R$ 21,9 bilhões em operações com o ecossistema Master, segundo auditoria independente, e só não comprou o banco porque o Banco Central vetou.
Regimes de previdência de estados e municípios aplicaram cerca de R$ 1,9 bilhão no Master, sem cobertura alguma do FGC. No Congresso, chegou a circular uma emenda para elevar a garantia do FGC para R$ 1 milhão por depositante.
Os sinais de fragilidade aparecem até no maior banco público do país: ao comentar o balanço, o diretor financeiro do BB afirmou que parte do agro simplesmente não quer pagar o banco. E a próxima fronteira é o próprio Banco Central, que pode ter mais seis diretores indicados até o fim de 2027.
Quando decisões de crédito deixam de ser estritamente técnicas, a conta chega para o investidor.
O FGC não é um seguro infinito
Vemos com frequência investidores pulverizando o patrimônio em dezenas de CDBs de bancos pequenos e médios, sempre abaixo de R$ 250 mil por emissor, contando com o FGC como rede de proteção. A estratégia funciona enquanto as quebras são isoladas.
O cenário que projetamos, com juro alto por mais tempo, economia desacelerando e inadimplência subindo, é justamente o que pode colocar várias instituições frágeis em dificuldade ao mesmo tempo. E aí a proteção é testada em duas frentes.
A primeira é o próprio fundo. Só o caso Master consumiu cerca de R$ 51,8 bilhões, e para recompor o caixa os bancos tiveram de antecipar 60 meses de contribuições, ou R$ 32,2 bilhões. Em junho, a liquidez do FGC era de R$ 115,9 bilhões: robusta, mas finita.
A segunda é o seu CPF. A garantia é de R$ 250 mil por conglomerado, com teto de R$ 1 milhão a cada quatro anos. Na prática, a quinta quebra em quatro anos não tem cobertura nenhuma.
Como blindamos os clientes da Nord
O Master nunca passou no nosso crivo técnico. Desde 2018, nosso time de renda fixa classificava o emissor como “evitar”, e jamais fizemos uma alocação ativa no banco.
Isso não foi sorte. Foi processo: research independente, um comitê de crédito que acompanha mais de 170 emissores e um modelo fee-based, em que nossa remuneração não depende de qual papel o cliente compra.
Hoje, nosso comitê mantém o pós-fixado como alicerce da carteira, concentrado em títulos públicos, e o crédito privado bem abaixo do neutro, restrito a emissores de qualidade e liquidez. Não se trata de fugir da renda fixa, mas de saber de quem você é credor.
Três perguntas sobre CDB e FGC antes de investir
1. Quanto do meu patrimônio está em bancos pequenos e médios, somando todos os papéis do mesmo conglomerado?
2. Se dois ou três desses emissores quebrassem no mesmo ano, quanto o FGC de fato me devolveria?
3. Quem me indicou esses papéis ganha mais quando eu compro um do que outro?
Risco de crédito em renda fixa: saber de quem você é credor
Um ano depois, o Master deixou uma lição que vale mais do que qualquer taxa: o maior risco da renda fixa não é a oscilação, é descobrir tarde demais quem estava do outro lado do seu dinheiro. E o cenário à frente é menos indulgente do que aquele em que o Master cresceu.
Diagnóstico gratuito da Nord Wealth: quanto da carteira está acima da garantia do FGC
Quanto do seu patrimônio está acima da garantia do FGC? A garantia tem limite por CPF e por conglomerado, e só vale enquanto o fundo aguentar. Poucos investidores sabem quanto da carteira fica acima desse limite quando somam os papéis com garantia do FGC de cada banco. É uma conta que muita gente deixou de fazer antes do Master.
No diagnóstico gratuito da Nord Wealth, o nosso time faz essa conta com você: emissor por emissor, quanto está coberto e quanto está exposto, qual é o risco de crédito de cada um e se quem indicou o papel tinha algum incentivo para isso. Se aparecer uma concentração perigosa, você sai da conversa com um plano para corrigi-la.
A Nord Wealth é hoje a wealth mais premiada do Brasil, com mais de R$ 12 bilhões sob custódia e a única Top Performer nos rankings XP e BTG.