
Reação do mercado ao 2º turno: o que fazer com a carteira?
Dólar, juros e Bolsa reagiram ao 2º turno. Compare com eleições anteriores, veja os cenários para a dívida e o que fazer com a carteira
Em 23 de outubro, sexta-feira, o mercado brasileiro precificava um país e um futuro. Em 26 de outubro, segunda-feira, acordou em outro completamente oposto.
A reeleição de Lula, com cerca de 52% dos votos válidos, contrariou a aposta dominante. Depois do 1º turno, o mercado antecipou um governo de ajuste fiscal: o DI longo caiu 135 pontos-base e o dólar encostou em R$ 5. Quando o preço embute uma única resposta, o erro custa caro. E custou.
Este texto não é sobre quem ganhou a eleição. É sobre o que a reação do mercado revela e sobre o que fazemos, na prática, com o patrimônio dos nossos clientes.
Reação do mercado ao 2º turno: dólar, juros e Bolsa em um dia
Às 13h de 26 de outubro de 2026, o retrato era este:
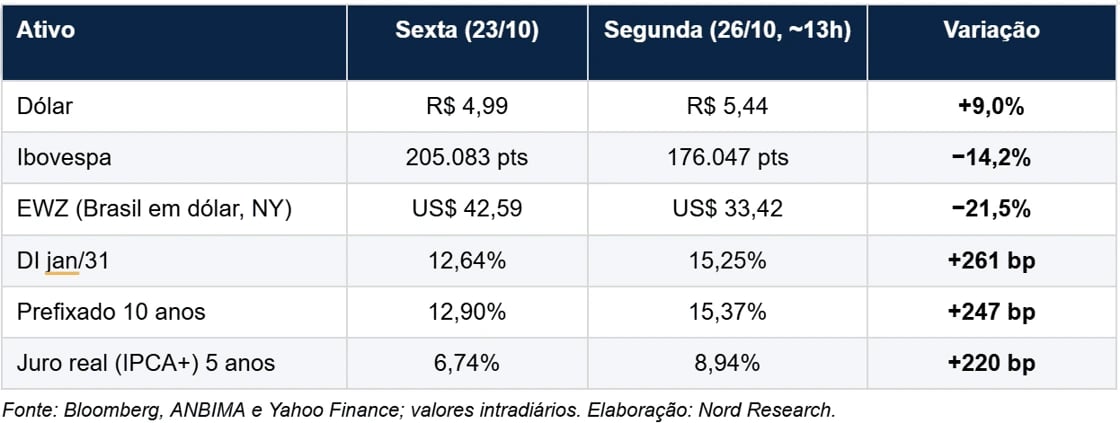
O choque foi mais que o dobro do pior cenário projetado pelas principais casas, e a curva de juros, que na sexta-feira embutia cortes da Selic, passou a precificar altas.
Por que o choque foi maior do que nas eleições anteriores?
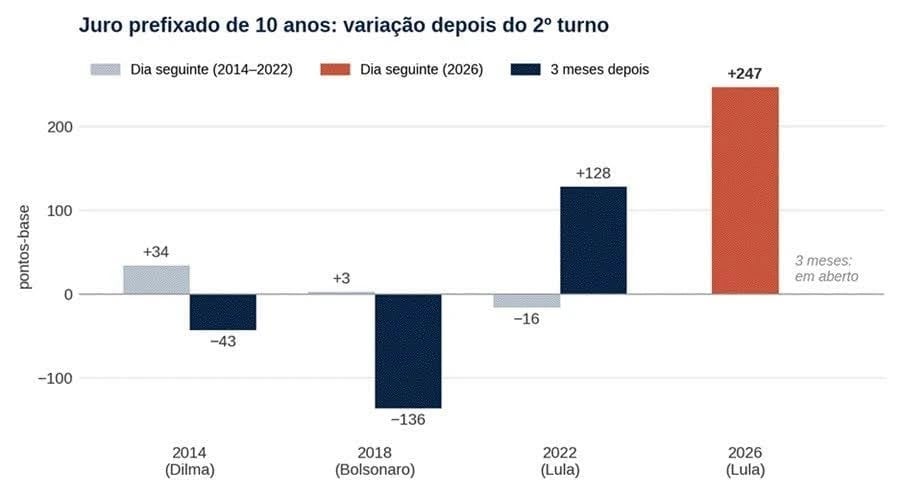
Nas três eleições anteriores, o juro prefixado de 10 anos nunca andou mais de 34 pontos-base no dia seguinte ao 2º turno. Em 2022, a PEC da Transição levou três meses para empurrá-lo 128 pontos para cima. Desta vez, foram 247 pontos em um único pregão.
Por que o mercado reagiu: contas públicas e dívida em 82,9% do PIB
O mercado reagiu porque o resultado afastou a expectativa de um ajuste rápido nas contas do governo, que estão bem desequilibradas. É o que o mercado chama de dominância fiscal, quando o endividamento público limita o espaço da política monetária:
- O governo gasta mais do que arrecada, mesmo em tempos bons. Somando os juros da dívida, o rombo anual chega a 9,5% do PIB, nível típico de recessão. Só que hoje o desemprego está na mínima histórica.
- A dívida não para de crescer. Já equivale a 82,9% de tudo o que o país produz em um ano. Para estabilizá-la, o governo precisaria economizar entre 2% e 3% do PIB por ano.
- Há pouco onde cortar. Cerca de 90% do orçamento são gastos obrigatórios, como aposentadorias e pisos de saúde e educação. Mexer neles exige mudar a lei, e o novo Congresso tende a barrar novos gastos, mas não a liderar cortes.
Três cenários para a dívida até 2030 (Kinea)
A gestora Kinea desenhou três caminhos para a dívida até 2030:
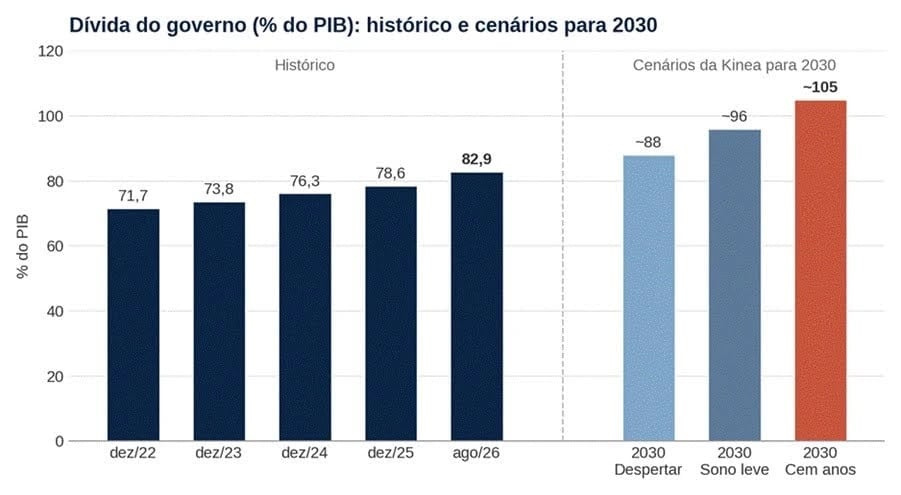
- Despertar (cerca de 88% do PIB): o governo enfrenta logo os gastos obrigatórios e a dívida começa a cair.
- Sono leve (cerca de 96%): as metas são cumpridas com mais arrecadação e cortes pontuais, sem reformas. A dívida sobe, mas devagar.
- Cem anos (cerca de 105%): as metas são afrouxadas e a dívida passa de 100% do PIB.
Hoje, o mercado aposta no meio do caminho, sem descartar o pior. Isso significa juros altos por mais tempo: crédito caro para as empresas e menos fôlego para a economia.
O que 2022 ensina sobre os meses seguintes
O ano de 2022 ensina que o pior momento veio um mês depois da eleição, quando as primeiras medidas do novo governo ganharam forma. Por isso, esperamos meses de oscilação até o quarto mandato mostrar como vai lidar com essa conta.
Carteira depois do 2º turno: a Nord Wealth reforça pós-fixado e alocação internacional
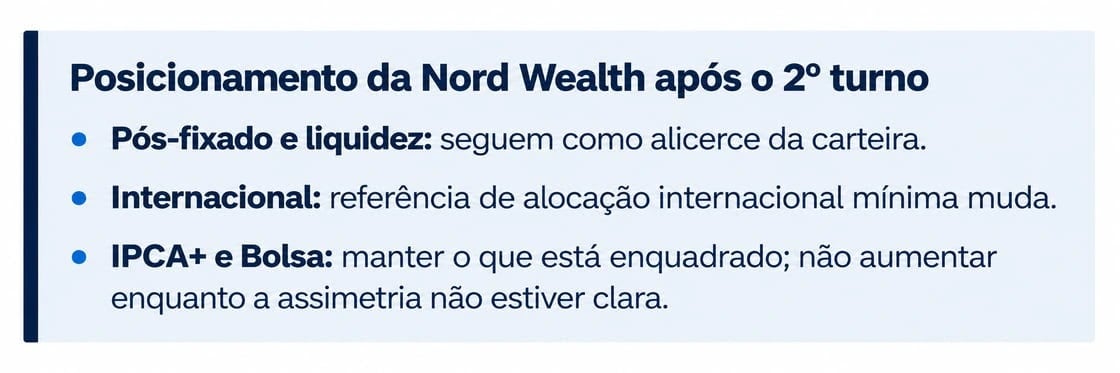
Nada do que vem a seguir é novidade para os clientes da Nord Wealth. Há tempos reforçamos duas convicções nas carteiras: pós-fixado com boa liquidez e alocação internacional consistente. O resultado das urnas não mudou essa direção. Reforçou.
Pós-fixado e liquidez
Com a Selic em 13,75% e a curva precificando altas, o pós-fixado remunera bem, sem risco de marcação a mercado. E liquidez é opção: é ela que permite comprar quando a assimetria aparece, em vez de ser obrigado a vender no fundo.
Alocação internacional
É a assimetria mais clara. Tratávamos 10% a 20% em dólar como piso de alocação. Com o novo quadro político, passamos a considerar cerca de 15% a 25% como referência, a depender do perfil.
O dólar protege justamente no cenário que mais machuca os ativos locais, e na faixa de R$ 5,40 a R$ 5,45 vemos o câmbio competitivo para enviar recursos para fora. A construção deve ser feita em etapas, sem pressa. Para entender o peso do Brasil no patrimônio, leia quanto do seu patrimônio está concentrado no país.
IPCA+ e Bolsa: paciência antes de aumentar
Os preços melhoraram, com juro real perto de 9% e Bolsa 14% mais barata em um dia. Mas preço atrativo não é o mesmo que assimetria: o desfecho depende de decisões que ainda não foram tomadas.
Não vendemos no pânico o que está enquadrado, mas também não aumentamos agora. Temos níveis no radar e vamos agir em etapas quando houver sinais concretos de ajuste.
O que fazer na prática: liquidez, exposição internacional e gatilhos
- Revisar a liquidez: reserva robusta em pós-fixado, compatível com seus compromissos.
- Medir a exposição internacional real: se está abaixo de 15%, há espaço para caminhar, em etapas, rumo aos 25%.
- Acompanhar os gatilhos: o nome na Fazenda, a PEC dos cem dias e a LOA de 2027.
Eleições passam; os problemas estruturais ficam. Como não somos remunerados por giro de carteira, podemos fazer o que o momento pede: dizer "ainda não" quando a conta não fecha e agir com método quando ela começar a fechar.
Quanto do seu patrimônio está protegido? Diagnóstico com a Nord Wealth
Uma pergunta simples: se o cenário de dívida acima de 100% do PIB se confirmar, quanto do seu patrimônio estaria protegido?
Se você não sabe a resposta com precisão, esse é o momento de descobrir. Agende uma reunião com a Nord Wealth e saia com um diagnóstico claro de liquidez, exposição ao Brasil e alocação internacional.
A Nord Wealth é hoje a wealth mais premiada do Brasil, com mais de R$ 12 bilhões sob custódia e a única Top Performer nos rankings XP e BTG.