
Quando comprar dólar? Por que o ritmo das remessas pesa mais do que o preço
Quando comprar dólar? Confira por que remessas mensais ajudam mais do que esperar o câmbio cair, com o pacote fiscal e o risco de dominância fiscal
Em 23/10, a sexta-feira antes do segundo turno, R$ 1 milhão comprava pouco mais de US$ 200 mil. Em 16/11, o mesmo milhão comprava US$ 172 mil. Ninguém tomou decisão nenhuma, e dolarizar ficou US$ 28 mil mais caro em pouco mais de três semanas.
No meio do caminho, o Senado aprovou um pacote fiscal de até R$ 60 bilhões, o primeiro do novo mandato. Em um país em que o mercado acreditasse no ajuste, a notícia teria fortalecido o real. Aqui, o dólar seguiu subindo e bateu R$ 5,80 em 16/11.
Não precisa de opinião para entender o recado. O mercado não comprou o pacote, e a resposta está no preço.
A pergunta que fica é: quando comprar dólar? A resposta da Nord, detalhada neste artigo, não depende do preço do dia: é comprar todo mês, no ritmo do planejamento de cada família, e não tentar acertar o momento.
Por que o dólar subiu mesmo com o pacote fiscal aprovado?
O pacote foi aprovado, mas o mercado olhou o que está dentro dele, e não só a manchete. Vale conferir o tamanho do ajuste e quem paga a conta.
Qual é o tamanho real do ajuste do pacote?
O governo estima que as medidas melhorem as contas de 2027 em R$ 50 bilhões a R$ 60 bilhões. As projeções do mercado ficam entre R$ 38 bilhões e R$ 50 bilhões, e a própria Consultoria de Orçamentos do Senado apontou que o relator mudou o texto sem recalcular o impacto.
O problema maior está na composição, como sempre. Cerca de dois terços do efeito viriam da receita: corte nos benefícios tributários de vários setores e limites para as empresas usarem créditos tributários.
No papel, é “redução de benefício”, mas para a empresa que dependia dele, é imposto maior.
Do lado do gasto, o limite mais apertado só vale nos anos em que o governo acionar os mecanismos de contenção, e as despesas obrigatórias, que são as que fazem o gasto crescer todo ano, ficaram de fora.
Mais uma vez, o ajuste vem de quem produz, não de quem gasta. Ajuda a fechar a conta de 2027, mas não muda a trajetória de uma dívida que já está perto de 83% do PIB.
Quais projetos podem aumentar a carga de impostos?
Um dia depois da aprovação no Senado, a bancada do PT na Câmara protocolou quatro projetos:
- IR de 15% sobre dividendos;
- imposto de 0,7% a 3% ao ano sobre fortunas acima de R$ 15 milhões;
- IR de 7,5% sobre LCI, LCA e outros títulos hoje isentos;
- JCP de 17,5% para 20%.
São projetos de parlamentares, não do governo, e devem ter dificuldade para avançar, ainda mais com o Congresso que toma posse em fevereiro, de maioria de direita e centro-direita. Mas o recado chegou ao investidor: dentro da base, a discussão é sobre quem paga mais imposto, não sobre onde cortar gasto.
Para quem decide onde deixar o capital, isso pesa mais do que qualquer número do pacote. E o lugar onde isso aparece primeiro é o câmbio.
Por que o dólar e o Ibovespa reagiram de forma diferente?
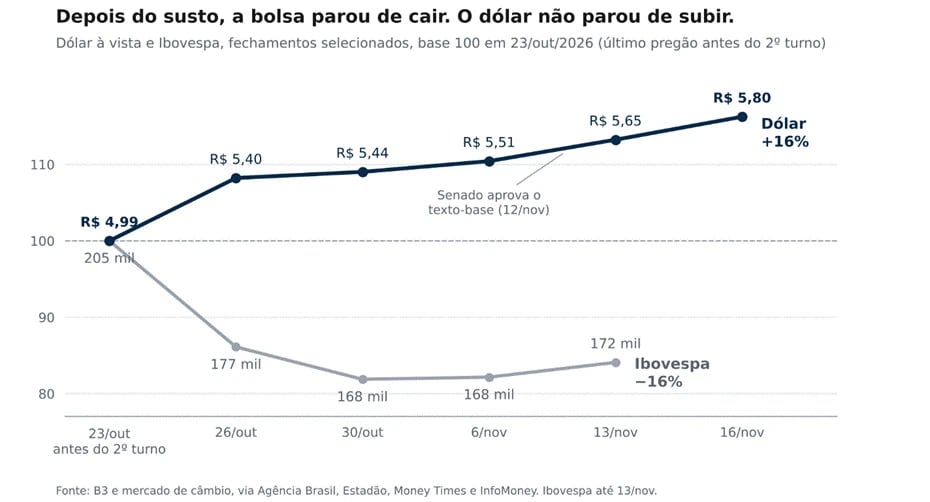
Repare na diferença entre as linhas. Depois do tombo da primeira semana, a Bolsa parou de cair e até subiu, porque, em conta, ela atrai comprador. O dólar não parou de subir, porque reage ao risco do país, e esse risco não mudou nada.
Vale comprar dólar com ele em alta?
É a segunda pergunta que mais ouvi desde as eleições, e ela vem em duas versões:
1. Quem tem pouco em dólar pergunta se perdeu o momento.
2. Quem já tem pergunta se é hora de mandar o resto.
Antes de responder, um pouco de perspectiva. O susto parece maior porque o ponto de partida foi o dólar abaixo de R$ 5, um nível que só existiu na euforia de outubro. No ano, a alta é de cerca de 3%: o dólar começou 2026 perto de R$ 5,49. E, no fim de 2024, chegou a passar de R$ 6.
Não sei para onde o dólar vai na semana que vem. Desconfie de quem diz que sabe. Mas sei como pensamos essa questão aqui, e ela não começa pelo preço.
O que é dominância fiscal e por que ela pesa no câmbio?
O risco que mais nos preocupa tem nome: dominância fiscal. É quando a dívida fica tão grande que o Banco Central perde força. Ele sobe os juros para segurar a inflação, mas o juro mais alto aumenta o custo da dívida, a desconfiança cresce, o real se desvaloriza e a inflação volta pelo câmbio. A imagem abaixo resume esse ciclo:
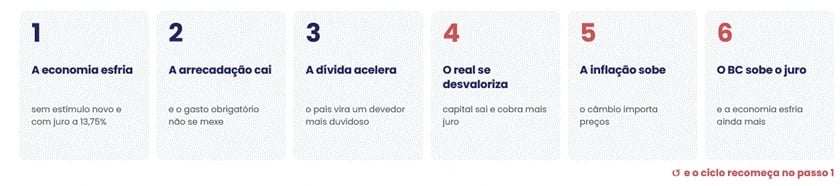
Esse não é o cenário-base da Nord, e boa parte dos economistas acha que o Brasil ainda está longe dele. Mas quem viu acontecer não esquece.
O que Turquia e Argentina mostram sobre moeda e fiscal?
No fim de 2015, um dólar custava R$ 3,96, 2,92 liras turcas ou 13 pesos argentinos. Hoje custa R$ 5,65, cerca de 50 liras ou 1.570 pesos.
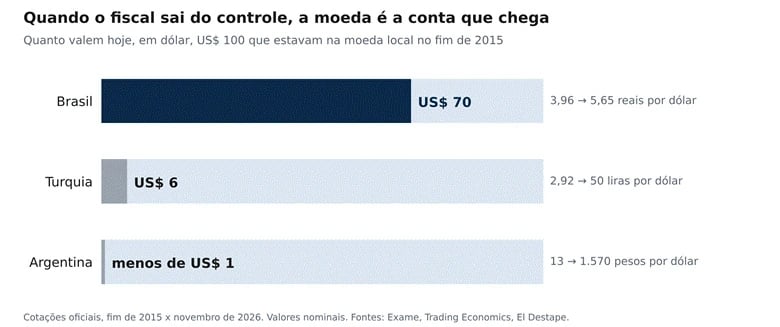
Cada país tem a sua história, e o Brasil não é a Argentina nem a Turquia. Mas os dois mostram até onde uma moeda pode ir quando o fiscal sai do controle. Por isso, a nossa exposição ao dólar não depende de quem ganhou a eleição nem do pacote dessa semana: é proteção estrutural, e proteção não se compra quando a casa já está pegando fogo.
Como dolarizar na prática?
Isso não quer dizer mandar tudo para fora a R$ 5,80. Quer dizer ter um destino e um ritmo. O destino é a parcela do patrimônio que, pelo planejamento de cada família, deve estar em moeda forte. O ritmo são remessas constantes, todo mês, qualquer que seja a cotação.
É o mesmo raciocínio de quem abastece o carro toda semana e não fica esperando o posto baixar o preço.
Com o dólar a R$ 4,99, R$ 50 mil compram cerca de US$ 10 mil. A R$ 5,65, compram US$ 8,8 mil. Quem envia sempre compra mais quando está barato, menos quando está caro e não precisa acertar o momento. Quem espera o dólar cair costuma quebrar a cara esperando.
Para quem ainda está abaixo do alvo, nada muda: o ritmo segue. Não aceleramos no susto e não paramos porque o preço subiu.
O plano vale mais que o preço do dia
O pacote não convenceu, e o dólar a R$ 5,80 é a prova. Pode cair amanhã, pode subir mais. Não sei, e ninguém sabe.
O que sei é que decisão tomada pelo preço do dia costuma sair cara, e decisão tomada pelo plano costuma envelhecer bem. Por isso, aqui a gente não manda tudo no susto nem faz tudo por medo. Segue o ritmo de sempre.
Qual parcela do patrimônio deve ficar em moeda forte?
Se você não sabe, vale uma conversa com o nosso time. Olhamos o seu patrimônio inteiro, definimos quanto dele deve estar em moeda forte, de acordo com o seu planejamento, e montamos o ritmo das remessas.