

Por que o brasileiro prefere imóveis e o que isso explica sobre os FIIs?
Mostro por que o brasileiro é um povo patrimonialista, como a inflação dos anos 1980 e 1990 moldou essa paixão e por que os FIIs fizeram tanto sucesso
Todo brasileiro já ouviu, em um almoço de domingo, um tio sentenciar com a autoridade de quem viu muita coisa: “Imóvel não some. Dinheiro no banco, sim.”
A frase costuma vir acompanhada de outras, igualmente famosas. “Quem casa, quer casa.” “Terra não se fabrica mais.”
Somos um povo patrimonialista. Gostamos de ter, de tocar, de passar na frente e dizer: “Aquilo ali é meu.”
Mas será que isso é só cultura? Ou existe uma lógica econômica por trás dessa paixão?
Spoiler: existe. E ela ajuda a explicar por que os fundos imobiliários fizeram tanto sucesso no Brasil.
Anteu e Hércules: o mito grego do gigante que tirava força da terra
Na mitologia grega, Anteu era um gigante da Líbia, filho de Poseidon e de Gaia, a própria Terra. Desafiava para uma luta todo viajante que passava por seus domínios. E nunca perdia.
O segredo? Cada vez que era derrubado, ao tocar o chão, recebia nova força da mãe. Quanto mais caía, mais forte se levantava.
Até que um dia passou por ali Hércules. Após derrubá-lo algumas vezes e vê-lo voltar cada vez mais forte, o herói entendeu o truque. Ergueu Anteu do chão e o manteve suspenso no ar, até que suas forças se esgotassem.
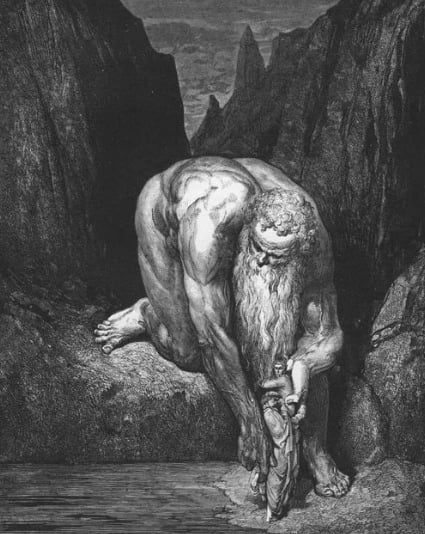
Guarde essa imagem. Ela vai nos acompanhar até o fim desta conversa. Porque o brasileiro, ao longo de décadas, aprendeu a mesma lição de Anteu: em tempos difíceis, o que salva é manter os pés no chão.
Patrimonialismo do investidor: a preferência brasileira por ativos reais
Patrimonialismo na sociologia e no investimento: dois significados
Antes de seguir, um parêntese de professor. Na sociologia brasileira, “patrimonialismo” tem outro sentido. Nesse campo, o termo é utilizado para descrever a confusão entre o público e o privado, quando o Estado é tratado como propriedade de quem governa.
Não é desse patrimonialismo que falo aqui. O nosso é o patrimonialismo do investidor: a preferência profunda por ativos reais na formação do patrimônio. Ativos que se podem ver, alugar e deixar para os filhos.
E essa preferência não nasceu do nada. Ela foi forjada no fogo.
Inflação de 1993 e Plano Collor: como o Brasil aprendeu a confiar em imóveis
Cinco trocas de moeda em oito anos e IPCA acima de 2.400% em 1993
Quem tem mais de 45 anos lembra bem. Entre 1986 e 1994, o Brasil passou pelo cruzeiro, pelo cruzado, pelo cruzado novo, de novo pelo cruzeiro, pelo cruzeiro real e, finalmente, pelo real. Seis moedas em oito anos.
Em 1993 (guarde este ano), a inflação medida pelo IPCA passou de 2.400% no ano. Os preços subiam enquanto o cliente empurrava o carrinho pelo corredor do supermercado. A maquininha de remarcar etiquetas era o objeto mais temido do país.
Nesse ambiente, guardar dinheiro era como guardar gelo no bolso. Em poucas semanas, sobrava só a água.
Plano Collor, março de 1990: o que foi bloqueado e o que ficou
Então veio março de 1990. O Plano Collor bloqueou os saldos de poupanças e contas correntes acima de um limite. Famílias inteiras acordaram sem acesso ao próprio dinheiro.
Agora repare no que não foi bloqueado: a casa. O apartamento alugado. A sala comercial. O terreno.
O dinheiro foi erguido do chão por Hércules. O imóvel continuou com os pés na terra.
Uma geração inteira aprendeu, da forma mais dura possível, que o imóvel é um porto seguro. E essa lição foi passada de pai para filho, como receita de família.
Imóvel como ativo real: custo de reposição e aluguel corrigido por IGP-M ou IPCA
Não é só trauma: é mecânica. O imóvel é um ativo real, e o seu valor acompanha, no longo prazo, o custo de construir outro igual: cimento, aço, mão de obra, terreno. Quando a inflação sobe, sobe junto o custo de reposição do prédio.
E o aluguel tem correção prevista em contrato. No Brasil, as locações são tradicionalmente reajustadas pelo IGP-M ou pelo IPCA. É como se o imóvel tivesse um termostato embutido: quando o ambiente esquenta, ele se ajusta sozinho.
Compare com um título prefixado comprado em 1989. O cupom era fixo; a inflação, não. Em poucos meses, o título virava papel de embrulho. Títulos prefixados possuem mais risco até hoje.
O imóvel, ao contrário, carrega dentro de si uma espécie de indexação natural. E o brasileiro, que viveu na pele o que é perder poder de compra, entendeu isso antes de qualquer manual de finanças.
Lei 8.668 de 1993: como os fundos imobiliários nasceram do sonho do aluguelzinho
A lei que criou os fundos imobiliários no Brasil, a Lei 8.668, é de junho de 1993 (aquele ano que falei para você guardar). Justamente o ano em que a inflação chegou ao seu auge.
Os FIIs nasceram como a versão moderna de um velho desejo brasileiro. Durante décadas, o sonho do investidor foi o "aluguelzinho": juntar dinheiro, comprar um apartamento e viver da renda. Só que esse sonho tinha alguns pesadelos embutidos.
Os problemas do imóvel físico: capital, concentração, liquidez e inquilino
Comprar um imóvel exigia muito capital de uma vez. Era um único ativo, em um único endereço, com um único inquilino. Vender levava meses e custava caro: ITBI, escritura, corretagem. E havia o inquilino que ligava às 11 da noite porque o chuveiro queimou.
O que o FII resolveu: fração, diversificação, liquidez e rendimento mensal
O FII resolveu quase tudo isso de uma vez. Com algumas dezenas de reais, você compra uma fração de galpões logísticos, lajes corporativas, shoppings e agências bancárias. Diversifica entre dezenas de imóveis e inquilinos. Vende em segundos, na Bolsa. E um gestor profissional cuida do chuveiro por você. 🙂
E há o detalhe que conquistou o coração do brasileiro: o rendimento mensal. O FII fala a língua do aluguel. Cai todo mês na conta, como o pagamento do inquilino, só que sem a cobrança.
Some a isso a isenção de Imposto de Renda sobre os rendimentos para a pessoa física, observadas as regras de número mínimo de cotistas e negociação em Bolsa, e temos uma combinação difícil de ignorar.
3,38 milhões de investidores em FIIs em setembro de 2026
O resultado está nos números. Segundo a B3, o Brasil chegou a 3,38 milhões de investidores em FIIs em setembro de 2026. É mais gente do que a população de qualquer capital do país, com exceção de São Paulo e do Rio de Janeiro.
O patrimonialismo brasileiro evoluiu, trocou a escritura na gaveta pela cota na custódia.
FIIs com Selic alta: por que o imóvel resiste melhor que a empresa endividada
A lição de Anteu está mais viva do que nunca. Com a Selic em patamar elevado, muitas empresas brasileiras estão sentindo o peso da dívida.
Dívida atrelada ao CDI e recuperação judicial
Boa parte do endividamento corporativo por aqui é atrelada ao CDI. Quando os juros sobem, a despesa financeira sobe junto, quase no mesmo dia.
O lucro operacional pode até estar de pé, mas a última linha do balanço vai sendo corroída, trimestre após trimestre. Não por acaso, os pedidos de recuperação judicial seguem em níveis elevados.
É Hércules segurando o gigante no ar. A empresa pode ser boa, ter clientes, ter marca. Mas, sem os pés no chão, vai perdendo força.
Três vantagens do FII de tijolo diante dos juros altos
E os imóveis? Tendem a atravessar melhor esse mar, mas sem ficarem imunes a ele. Há três motivos:
1. Alavancagem baixa. Boa parte dos FIIs de tijolo trabalha com alavancagem baixa ou inexistente. Não há uma montanha de dívida indexada ao CDI comendo o resultado. Nossa história já mostrou que até um FII endividado pode sucumbir.
2. Aluguel corrigido pela inflação. O aluguel continua sendo corrigido pela inflação, contrato após contrato. A receita tem proteção embutida.
3. Imóvel essencial para a operação. A empresa endividada ainda precisa de um galpão para estocar, de um escritório para trabalhar, de uma loja para vender. O aluguel está entre as últimas contas que uma empresa deixa de pagar. Sem o imóvel, a operação para.
Riscos dos FIIs: juros, qualidade do locatário e vacância
Agora, o lado que o investidor patrimonialista às vezes prefere não olhar. Anteu não é invencível.
Os FIIs não são imunes aos juros. Como já conversamos outras vezes, a Selic funciona como a gravidade do mercado financeiro. Quando ela sobe, todos os preços ficam mais pesados, inclusive as cotas de FIIs, que são precificadas na Bolsa todos os dias.
O imóvel do tio Zé também perde valor quando os juros sobem. A diferença é que ninguém publica a cotação dele na tela. O preço não aparece, então parece que não mudou. É a ilusão da estabilidade. Os FIIs cetipados usam a mesma ilusão.
E há outro cuidado: o imóvel vale tanto quanto a qualidade de quem paga o aluguel. Se o inquilino é justamente uma daquelas empresas erguidas do chão por Hércules, o risco chega ao fundo. Por isso, a análise do crédito do locatário, da vacância e do prazo dos contratos é tão importante quanto a análise do tijolo.
Ter os pés no chão não significa andar de olhos fechados.
Imóveis valem US$ 393 trilhões: a maior classe de ativos do mundo
Se você ainda acha que essa paixão por imóveis é uma excentricidade brasileira, aqui vai um dado para encerrar a discussão.
Segundo a consultoria Savills, o valor de todos os imóveis do planeta, somando residenciais, comerciais e terras agrícolas, chegava a cerca de US$ 393 trilhões no início de 2025. Mais do que todas as ações do mundo (cerca de US$ 136 trilhões) e todos os títulos de dívida (cerca de US$ 145 trilhões) somados.
Todo o ouro já extraído na história da humanidade, para comparação, vale cerca de US$ 20 trilhões. Pouco mais de 5% do valor dos imóveis.
Os imóveis são, de longe, o maior reservatório de riqueza da humanidade. O brasileiro patrimonialista não está sozinho: está acompanhado pelo mundo inteiro.
A diferença é que hoje ele não precisa comprar um prédio inteiro para fazer parte disso.
Imóvel bem escolhido, bem gerido e comprado pelo preço certo
Anteu perdeu porque deixou que o tirassem da terra. Mas a lição dele continua valendo.
Em um país que já trocou de moeda como quem troca de roupa, que já viu a poupança ser bloqueada e que convive com alguns dos juros reais mais altos do mundo, manter parte do patrimônio com os pés no chão não é apego ao passado. É prudência.
O patrimonialismo brasileiro amadureceu. Saiu da gaveta de escrituras, ganhou gestão profissional, diversificação e liquidez. Virou cota.
E a velha sabedoria do tio do terreno no almoço de domingo continua de pé, com uma pequena atualização: imóvel não some. Mas é o imóvel bem escolhido, bem gerido e comprado pelo preço certo que faz o patrimônio crescer.
Black Diamond: assinaturas vitalícias da Nord Research com o Nord Fundos Imobiliários
Se você quer manter os pés no chão na hora de escolher onde investir, a Nord Research está com a campanha Black Diamond, com quatro combos de assinatura vitalícia. O assinante paga uma vez, à vista ou em 12x, e o acesso não expira, sem renovação automática e sem reajuste, com garantia de 30 dias e devolução de 100% do valor.
O Nord Fundos Imobiliários está incluído nos quatro combos. É a assinatura da Nord com recomendações de FIIs: além da carteira com fundos recomendados, você também terá acesso a relatórios em PDF e em vídeo sobre cada um deles, uma tabela de track record com o desempenho de tudo o que já recomendamos, monitorias ao vivo para tirar dúvidas e um canal exclusivo no Telegram com atualizações diárias.