
Por que a Nord Wealth desfaz 1 em cada 3 seguros de vida que analisa
Seguros resgatáveis, capitais sem cálculo e coberturas desnecessárias: confira os principais problemas encontrados pela Nord Wealth.
A cada três apólices de seguro de vida que chegam à Nord Wealth com um novo cliente, uma acaba desfeita depois do nosso diagnóstico.
E nós recomendamos seguro com frequência: é justamente por levar o produto a sério que o número é esse. Bem desenhado, o seguro de vida resolve, por uma fração do custo, um problema que nenhuma carteira de investimentos resolve sozinha.
O que encontramos se repete com regularidade incômoda: seguros vendidos a quem já não precisa deles, capitais definidos sem conta nenhuma e, principalmente, seguros de acumulação (resgatáveis, vitalícios, “seguros que rendem”) no lugar de uma proteção simples e barata.
O seguro nunca foi o problema. O problema, como em muitos setores da vida, é a estrutura e os conflitos por trás dela.
O que o seguro de vida realmente protege
Seguro não é investimento, e sim uma transferência de risco. E, no seguro de vida, esse risco é a sua renda futura.
Na fase de acúmulo, boa parte do que a família tem ainda não existe. Está na equação você + tempo = dinheiro: a renda ativa, que depende do seu trabalho. O patrimônio construído continua existindo sem você. A renda ativa, não. É isso, e só isso, que o seguro existe para repor.
Para quem faz sentido
A pergunta certa não é “quanto seguro consigo pagar?”. É “quanto falta para a minha família viver sem a minha renda?”. Confira um exemplo que usamos na formação dos nossos consultores:
| Dimensionamento da cobertura | Valor |
| (A) Padrão de vida a cobrir | R$ 21.000/mês |
| (B) Renda passiva atual | R$ 8.000/mês |
| (C) Renda já protegida (pensão, previdência etc.) | R$ 0/mês |
| (D) Renda a cobrir (A − B − C) | R$ 13.000/mês |
| (E) Patrimônio capaz de gerar a renda (D) | R$ 3.714.285 |
| (F) Necessidade de sucessão (impostos, inventário etc.) | R$ 240.000 |
| (G) Patrimônio financeiro atual | R$ 400.000 |
| Cobertura necessária (E + F − G) | R$ 3.554.285 |
Exemplo ilustrativo. A linha (E) considera o capital que, rendendo cerca de 0,35% ao mês acima da inflação, gera a renda da linha (D)
Esse número é a distância entre onde a família está hoje e a independência financeira, e ela diminui a cada aporte.
A lacuna de proteção encolhe até a liberdade financeira
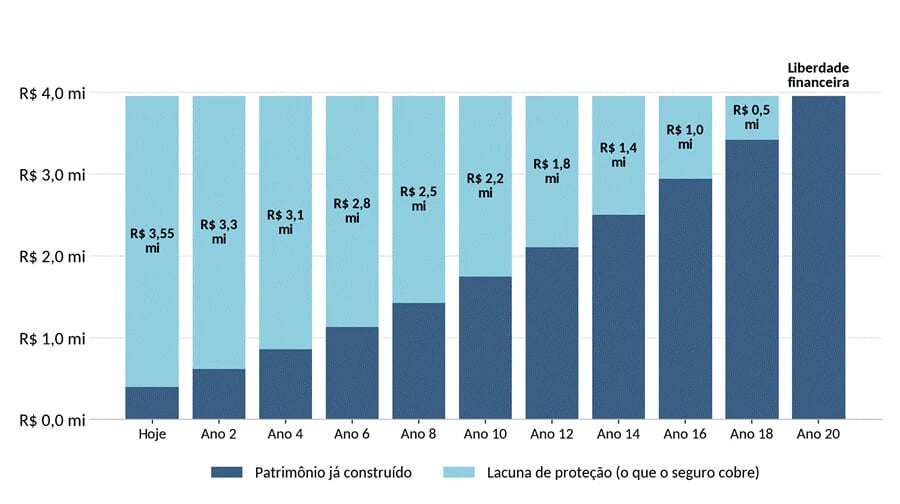
Em outras palavras, o seguro de vida antecipa, para a família, a liberdade financeira que você ainda está construindo. E, como a necessidade é decrescente (no ano 10 já caiu para R$ 2,2 milhões; no ano 20, desaparece), para a maioria das famílias em fase de acúmulo, a estrutura certa é a mais simples: um seguro temporário, dimensionado para a lacuna específica de cada um.
O raciocínio vale para a invalidez, muitas vezes o risco maior para profissionais liberais: em um caso que usamos internamente, uma médica de 36 anos com dois filhos pequenos precisaria de R$ 2,8 milhões de cobertura por morte e de R$ 3,8 milhões por invalidez.
Por que desfazemos um em cada três
A primeira pergunta sobre qualquer apólice é: qual risco ela protege, e ele ainda existe no mesmo tamanho? Nos casos que desfazemos, o problema costuma cair em três categorias:
- Risco que já não existe. Clientes independentes, com filhos adultos, pagando para proteger uma renda da qual ninguém mais depende.
- Capital sem conta. Valores redondos definidos na conversa de venda, sem relação com o padrão de vida ou o patrimônio. Ora sobra, ora falta.
- Acumulação no lugar de proteção. O caso mais frequente e mais caro: resgatáveis e vitalícios vendidos como investimento com seguro de brinde.
O prêmio define a comissão
A remuneração de quem vende seguro é, em geral, um percentual do prêmio e, no seguro de vida individual, concentrada no início do contrato: materiais do próprio setor citam comissões de até 100% do prêmio anual no primeiro ano.
Agora compare os prêmios, em cotações levantadas pelo nosso time para um mesmo segurado:
Mesma seguradora, mesmo segurado, prêmios até 13 vezes maiores
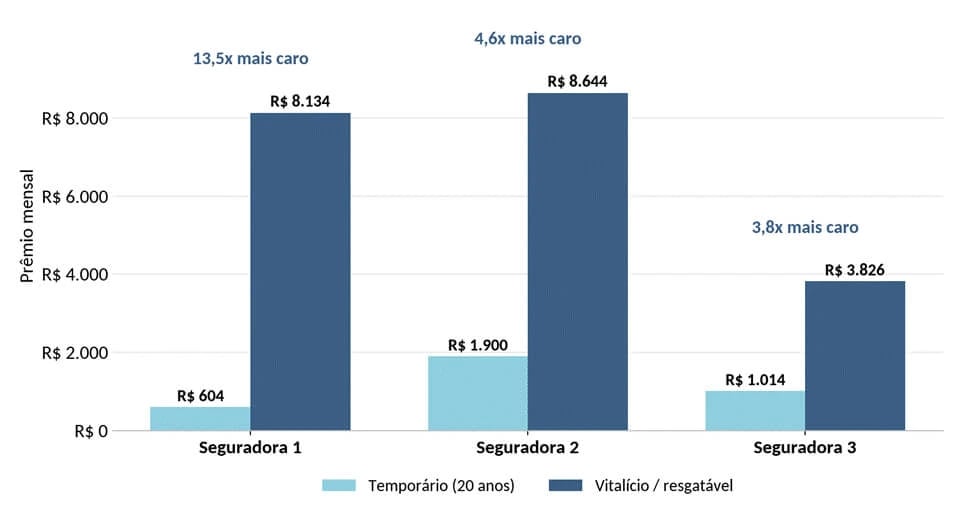
Na Seguradora 1, o vitalício custa 13,5 vezes o temporário. Mesmo cliente, mesma seguradora, mesma assinatura: uma receita mais de dez vezes maior.
Parte da diferença é o componente de acumulação e a cobertura vitalícia. Mas a família em fase de acúmulo não precisa de proteção pela vida inteira: precisa dela até se tornar independente. O resgatável faz sentido em casos específicos, como liquidez sucessória permanente ou patrimônio muito ilíquido. Deveria ser exceção absoluta, mas não é.
Buy the Term and Invest the Difference
Uma cesta de café da manhã pronta custa R$ 350; os mesmos itens, comprados separadamente, R$ 60. O resgatável é a cesta pronta: junta proteção e investimento e cobra caro pela embalagem.
Na cotação da Seguradora 1, em vez de pagar R$ 8.134 por mês no vitalício, a família contrata o temporário por R$ 604 e investe os R$ 7.530 de diferença:
A diferença investida vira o próprio seguro
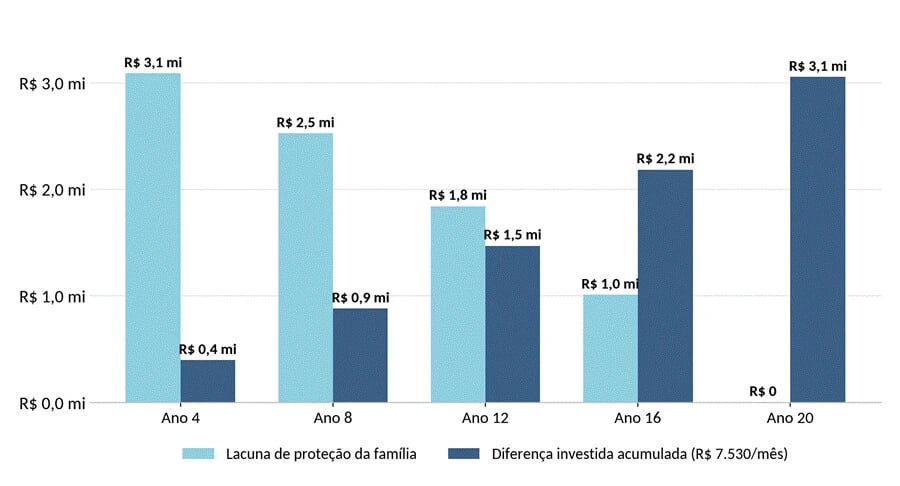
Por volta do ano 13, a diferença investida já cobre sozinha toda a lacuna. No ano 20, a família tem cerca de R$ 3,1 milhões em seu nome, com liquidez. É essa a comparação que deveria ser a prioridade na análise: o valor de resgate projetado da apólice contra o que a diferença investida construiria.
Onde o seguro é imbatível: a sucessão
O capital segurado não entra no inventário, vai direto aos beneficiários escolhidos, em regra em até 30 dias, e não paga ITCMD: a Lei Complementar 227/2026 excluiu seguros de vida e previdência do imposto, que agora passa a ser obrigatoriamente progressivo, com alíquotas de até 8%.
Abra a sua apólice
Abra sua apólice e faça estas cinco perguntas:
- Qual risco esta apólice protege e ele ainda existe?
- Como o capital segurado foi calculado?
- É temporário, vitalício ou resgatável? E por que esse formato?
- Quanto do prêmio é proteção e quanto é acumulação? Peça a cotação de um temporário com a mesma cobertura.
- Até quando você precisa dessa proteção? Se for até a independência financeira, um seguro para a vida inteira pode estar mal alocado.
Se alguma resposta demorar, você já encontrou o que estava procurando.
Como a Nord Wealth avalia um seguro
Aqui, o seguro é consequência do planejamento. Mapeamos renda, dependentes, patrimônio, liquidez e sucessão, medimos a lacuna e só então escolhemos a estrutura mais simples e barata que resolva o risco, revisada à medida que a lacuna diminui.
No modelo fee-based, nossa remuneração não depende do tamanho do prêmio, e a recomendação que mais fazemos é justamente a que menos remunera quem vende.
Se alguma das cinco perguntas ficou sem resposta, vale uma conversa. Em uma reunião sem custo, olhamos o seu patrimônio de ponta a ponta: revisamos as suas apólices, refazemos a conta da lacuna de proteção e avaliamos também a sua carteira de investimentos.
Em tudo, a mesma pergunta: cada decisão está servindo à sua família ou à meta de quem vendeu?