
Nvidia (NVDA) sem Jensen Huang: vale comprar as ações?
Nvidia (NVDA) negocia a 17,8 vezes o lucro projetado para o ano fiscal de 2027. Veja por que a saída do CEO e a concorrência pedem cautela antes de comprar
A Nvidia perdeu Jensen Huang, o fundador e CEO que a levou de fabricante de placas de vídeo a uma das empresas mais valiosas do mundo. Nas projeções de mercado, as ações parecem uma barganha. Mesmo assim, não estamos recomendando a compra. Neste artigo, mostro por quê.
Nvidia sem Jensen Huang: das placas de vídeo para games à renúncia do CEO
De GPUs para games à IA generativa, depois do ChatGPT
Em 1993, Jensen Huang fundou a Nvidia ao lado de Chris Malachowsky e Curtis Priem. A companhia nasceu desenvolvendo processadores gráficos (GPUs), inicialmente voltados à indústria dos videogames. Durante muitos anos, suas placas de vídeo foram conhecidas principalmente por quem gostava de jogos de computador.
Mas as GPUs tinham uma característica interessante: eram capazes de realizar milhares de cálculos simultaneamente. Com o tempo, começaram a encontrar aplicações que iam muito além dos videogames, passando pela mineração de criptomoedas até chegar à inteligência artificial.
Foi com a popularização da IA generativa, especialmente após o lançamento do ChatGPT, no final de 2022, que a Nvidia finalmente encontrou seu lugar ao sol. De repente, uma companhia conhecida por fabricar placas de vídeo para gamers passou a fornecer alguns dos equipamentos mais disputados do planeta.
A Nvidia se tornou uma das empresas mais valiosas do mundo. E Jensen Huang, depois de mais de três décadas construindo esse império, virou um dos executivos mais admirados da indústria de tecnologia.
“Levam 20 anos para construir uma reputação e apenas 5 minutos para arruiná-la.”
Warren Buffett
Renúncia de Jensen Huang em 11/11/2026
Parecia imbatível. Mas, em poucos dias, uma trajetória de mais de três décadas começou a desmoronar.
Em novembro de 2026, Jensen Huang se viu no centro de um escândalo envolvendo relacionamentos extraconjugais e suspeitas de espionagem chinesa.
O que inicialmente parecia uma questão da vida pessoal do executivo rapidamente se transformou em uma crise de governança e segurança nacional. A pressão sobre Huang aumentou até culminar em sua renúncia aos cargos de CEO e membro do conselho da Nvidia.
E, para os investidores, ficou uma pergunta: quanto vale a Nvidia sem Jensen Huang?
Resultados da Nvidia de 2022 a 2026
Se a saída de Jensen Huang representa o fim de uma era para a Nvidia, existe algo que dificilmente mudou de uma semana para outra: a capacidade extraordinária da companhia de ganhar dinheiro.
Afinal, a Nvidia não chegou ao topo do mundo corporativo apenas porque criou processadores mais rápidos. Ao longo de décadas, construiu um ecossistema de softwares, equipamentos e tecnologias que tornou seus produtos praticamente indispensáveis para boa parte da indústria de inteligência artificial.
Pense no que acontece quando você faz uma pergunta ao ChatGPT. Antes de receber uma resposta, uma quantidade gigantesca de cálculos precisa ser realizada em computadores espalhados por data centers. E, para que esses sistemas funcionem, empresas como Microsoft, Amazon, Google e Meta precisam investir bilhões de dólares em infraestrutura.
É nesse mercado que a Nvidia se tornou dominante.
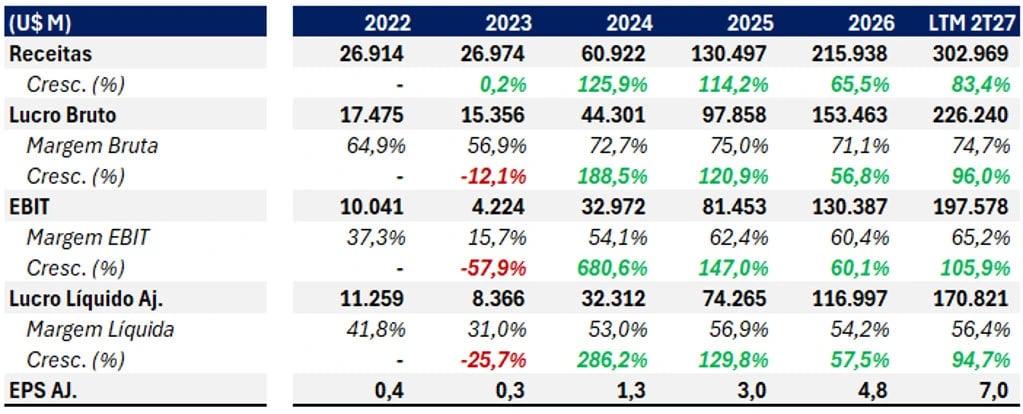
O crescimento da Nvidia nos últimos anos foi impressionante. Entre 2022 e 2026, as receitas saltaram de US$ 27 bilhões para US$ 216 bilhões, enquanto o lucro operacional passou de US$ 10 bilhões para US$ 130 bilhões.
Grande parte dessa transformação veio do segmento de Data Center, que deixou os videogames para trás e se tornou o principal negócio da companhia. E o mais interessante é que esse crescimento veio acompanhado de uma expansão extraordinária da rentabilidade.
A margem operacional, que era de aproximadamente 16% em 2023, chegou a 60% em 2026. Em outras palavras, de cada US$ 100 que a Nvidia fatura, aproximadamente US$ 60 se transformam em lucro operacional.
E a trajetória continua: nos últimos 12 meses encerrados no segundo trimestre fiscal de 2027, as receitas já alcançaram US$ 303 bilhões, com lucro líquido ajustado de US$ 171 bilhões. Pouquíssimas empresas no mundo conseguem crescer nessa velocidade, especialmente com esse nível de rentabilidade.
Mas talvez o mais impressionante esteja nas expectativas para os próximos anos.
Projeções da Nvidia até 2031: receita, lucro e múltiplos esperados
Agora, imagine que você pudesse comprar uma empresa que deve praticamente dobrar de tamanho em apenas um ano. E que, mesmo depois disso, ainda teria espaço para continuar crescendo em um ritmo extraordinário.
É exatamente isso que as projeções de mercado indicam para a Nvidia.
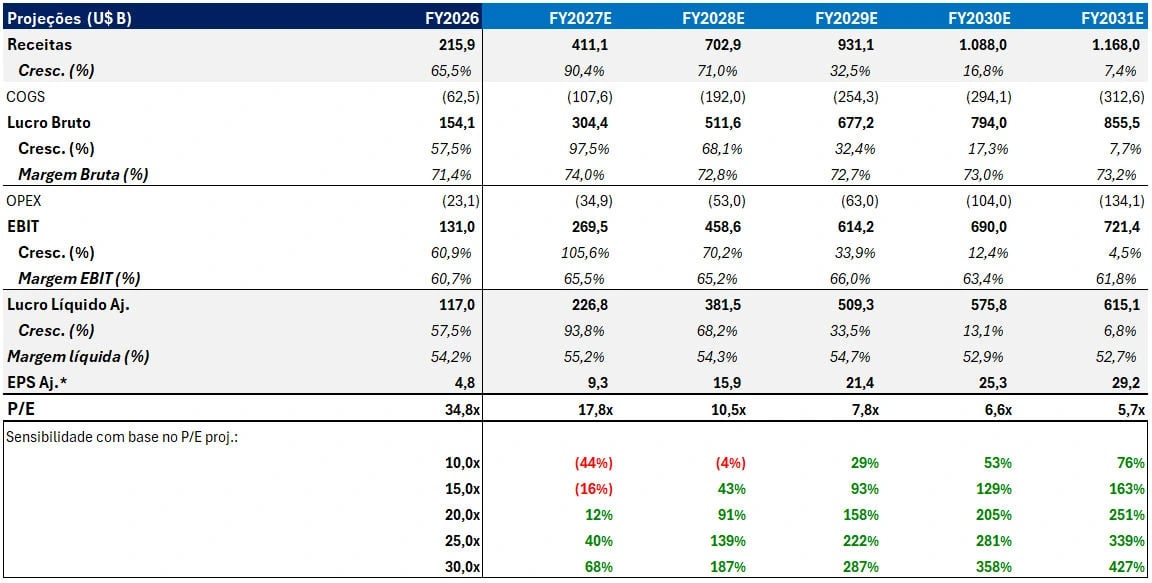
O consenso espera que suas receitas passem de aproximadamente US$ 216 bilhões em 2026 para US$ 411 bilhões em 2027. Um crescimento de 90% em apenas um ano. Em 2028, a expectativa é que a empresa alcance US$ 703 bilhões em faturamento. E, em 2031, ultrapasse a marca de US$ 1 trilhão.
Os lucros acompanham essa trajetória. A expectativa é que a Nvidia passe de US$ 117 bilhões em lucro líquido ajustado em 2026 para US$ 227 bilhões em 2027 e US$ 382 bilhões em 2028.
Múltiplos de 17,8 vezes o lucro em 2027, 10,5 vezes em 2028 e 7,8 vezes em 2029
Aqui, chegamos à parte mais interessante.
Atualmente, a Nvidia negocia a aproximadamente 34 vezes seu lucro projetado para 2026. Um múltiplo que, à primeira vista, pode parecer elevado.
Mas, se as projeções estiverem corretas, esse mesmo preço representa apenas 17,8 vezes o lucro esperado para 2027, 10,5 vezes para 2028 e 7,8 vezes para 2029.
| Base de lucro | Lucro líquido ajustado | Preço sobre lucro (P/L) |
| Ano fiscal de 2026 (realizado) | US$ 117 bilhões | 34,8 vezes |
| Últimos 12 meses até o 2T27 | US$ 171 bilhões | Cerca de 24 vezes |
| Ano fiscal de 2027 (estimado) | US$ 227 bilhões | 17,8 vezes |
| Ano fiscal de 2028 (estimado) | US$ 382 bilhões | 10,5 vezes |
| Ano fiscal de 2029 (estimado) | US$ 509 bilhões | 7,8 vezes |
Estamos falando de uma das maiores empresas do mundo, com margens extraordinárias, uma posição competitiva excepcional e perspectivas de crescimento que poucas companhias conseguem apresentar.
E que, olhando para os resultados esperados daqui a três anos, poderia estar sendo negociada a um múltiplo inferior ao de muitas companhias maduras, com crescimento bastante limitado.
Parece uma oportunidade irresistível. Então, por que não estamos recomendando a compra de Nvidia?
Por que a Nord segue Neutra em Nvidia?
O problema é que existe uma diferença enorme entre projetar um crescimento extraordinário e conseguir entregá-lo.
Para que as projeções se concretizem, a Nvidia precisa continuar vendendo cada vez mais chips, mantendo margens elevadas e preservando sua liderança tecnológica. Tudo isso enquanto seus maiores clientes, como Google, Amazon e Microsoft, desenvolvem processadores próprios para reduzir a dependência da companhia.
CUDA e o teste da Anthropic com GPUs da AMD
Uma das principais vantagens competitivas da Nvidia é o CUDA, seu ecossistema de softwares. Ele funciona como uma espécie de sistema operacional para desenvolvedores de inteligência artificial, tornando a migração para plataformas concorrentes cara e trabalhosa.
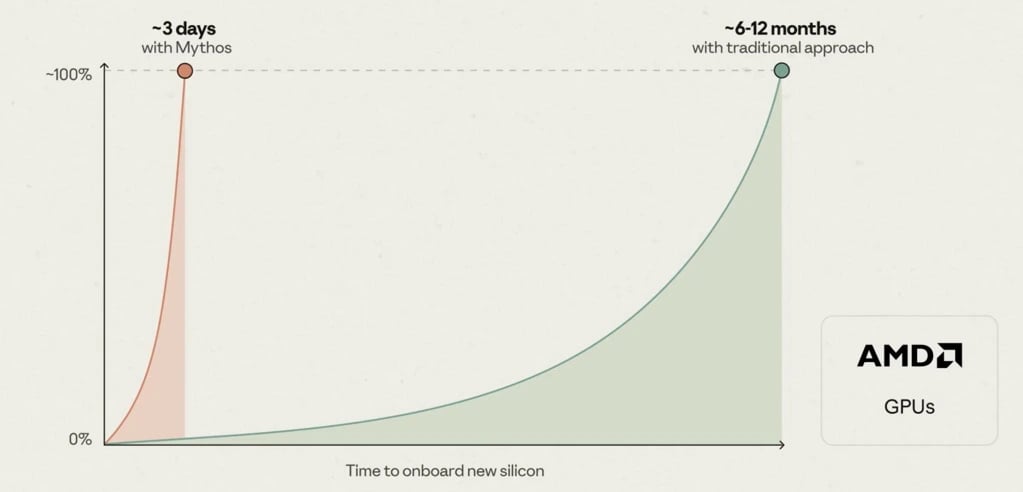
Mas essa barreira pode estar diminuindo: recentemente, a Anthropic afirmou ter adaptado seu modelo Claude para GPUs da AMD em apenas três dias, em um teste limitado que anteriormente poderia levar meses.
Saída de Jensen Huang e risco de execução
Temos ainda a saída de Jensen Huang. Durante mais de três décadas, o executivo construiu relacionamentos estratégicos com clientes e fornecedores, ajudando a coordenar uma cadeia de produção extremamente complexa. Sua saída aumenta as dúvidas sobre a capacidade da Nvidia de continuar executando no mesmo ritmo.
Investimentos em data centers e retorno econômico
Por fim, existe a questão dos investimentos em IA. Hoje, as grandes empresas de tecnologia gastam centenas de bilhões de dólares construindo data centers. Mas esses aportes precisam, eventualmente, gerar retornos econômicos que justifiquem tamanha expansão. É o mesmo debate que vimos ao tratar da queda da Nasdaq e dos juros altos nos EUA
A Nvidia pode continuar sendo uma empresa extraordinária e, ainda assim, entregar resultados inferiores aos que o mercado espera. E, quando as expectativas são tão elevadas, qualquer decepção pode custar caro aos acionistas.
Nvidia: quando uma oportunidade parece boa demais para ser verdade
Sempre que a oportunidade parece ser boa demais, eu acabo ficando mais cético.
A Nvidia continua sendo uma das melhores empresas do mundo. Possui vantagens competitivas extraordinárias, cresce em um ritmo impressionante e gera quantidades absurdas de dinheiro. E, olhando apenas para as projeções de mercado, suas ações parecem uma barganha. Se os resultados esperados se concretizarem, estamos falando de uma empresa que poderá negociar a menos de 8 vezes seus lucros em 2029.
Mas existe um detalhe importante: essas projeções precisam se concretizar. E, para isso, a Nvidia terá que continuar crescendo em um ritmo excepcional, mantendo margens altíssimas, enquanto seus concorrentes avançam e seus maiores clientes buscam alternativas aos seus produtos. Tudo isso, agora, sem Jensen Huang no comando.
Por isso, apesar de enxergarmos um potencial de valorização bastante interessante, preferimos manter nossa recomendação Neutra.
A Nvidia pode continuar sendo uma excelente oportunidade para investidores dispostos a assumir mais riscos, mas ainda temos dúvidas demais para tratá-la como uma compra de longo prazo dentro da nossa carteira. Afinal, quando uma oportunidade parece boa demais para ser verdade, vale a pena perguntar o que pode estar faltando na conta.
Black Diamond: assinaturas vitalícias da Nord Research
No mercado, desconfiar do que parece bom demais é um ótimo hábito. Por isso, fizemos questão de que nada ficasse faltando aqui.
A Nord está com a campanha de Black Friday, o Black Diamond, em que nada depende de projeção: o preço está na página da campanha e vale para sempre. O assinante paga uma vez e tem acesso vitalício às análises da Nord Research, sem renovação e sem reajuste, pelos menores preços da história da Nord, com garantia de 30 dias e devolução de 100% do valor.
Para quem quer investir em ações do exterior, o Nord Global, série de recomendações de ações americanas e ativos internacionais conduzida por mim, está incluído nos combos Supreme, Advisor Pro e Renda Infinita. Escolha o caminho que combina com o seu momento.
A campanha é por tempo limitado, e depois dela os vitalícios saem do ar.