
Meta no 3T26: bons números, mas nova estrutura de capital pode limitar as ações no curto prazo
A Meta Platforms cresceu 26% em receita no 3T26, mas teve fluxo de caixa negativo e anunciou uma nova ação Classe C. Veja a análise do balanço e do capex
A Meta (META; M1TA34) divulgou um resultado operacionalmente forte no 3T26, com receitas acima das expectativas, publicidade crescendo novamente perto de 30% e monetização por usuário avançando em ritmo elevado.
Os números reportados de lucro parecem muito piores porque o trimestre carregou um encargo de US$ 9,89 bilhões relacionado ao acordo firmado com procuradores-gerais de 52 estados americanos sobre saúde mental de adolescentes e redes sociais. Excluindo esse efeito, o lucro operacional teria sido de US$ 22,9 bilhões, bem acima dos US$ 18,7 bilhões esperados pelo mercado.
A companhia também continua investindo em escala enorme. O capex chegou a quase US$ 35 bilhões apenas no trimestre e levou o free cash flow para território negativo. Ao mesmo tempo, começam a aparecer caminhos mais concretos de monetização desses investimentos em IA.
A discussão sobre retorno do capital continua importante, mas o lançamento do Muse, uma agente de IA pessoal, e a melhora contínua do negócio de publicidade tornam essa conta um pouco mais fácil de defender.
O ponto que pode pesar sobre as ações no curto prazo veio da estrutura de capital. A Meta anunciou a criação de uma nova ação Classe C, sem direito a voto, e fará uma distribuição de uma ação C para cada ação Classe A ou B existente em janeiro de 2027.
A própria companhia deixou claro que a nova classe poderá ser usada para levantar capital, financiar aquisições, remunerar funcionários e outros fins corporativos. Ainda não existe uma emissão anunciada, mas a empresa está criando o instrumento que permitirá captar recursos sem diluir o poder de voto de Mark Zuckerberg.
Resultados da Meta no 3T26
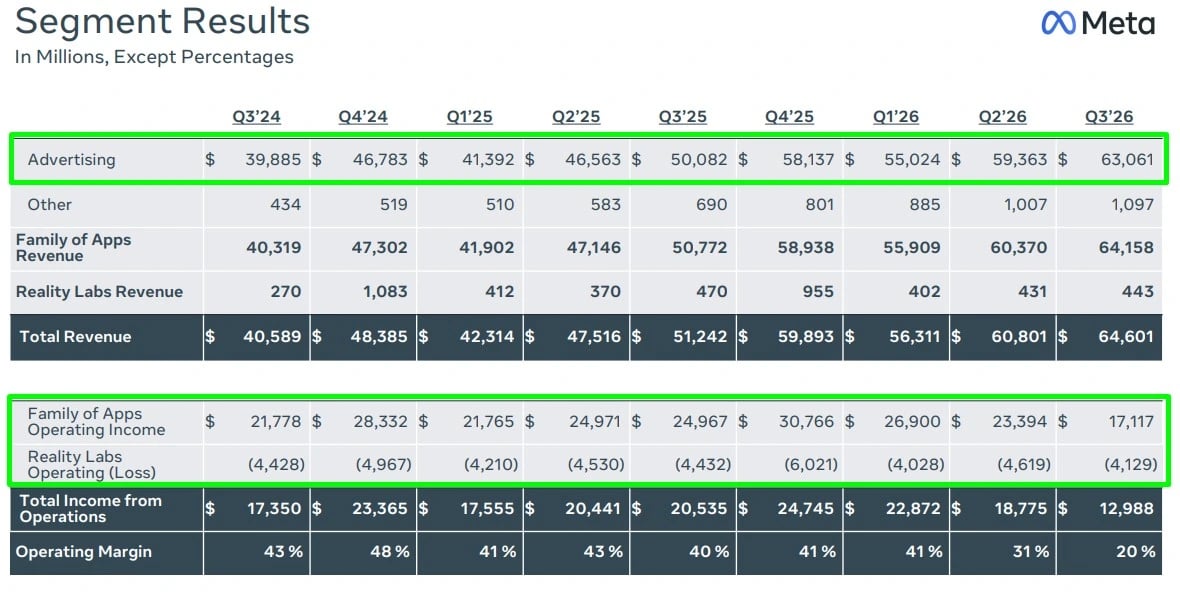
As receitas chegaram a US$ 64,6 bilhões, crescimento de +26% na comparação anual e acima da expectativa de aproximadamente US$ 63,3 bilhões. O negócio segue crescendo em ritmo muito forte para uma empresa dessa escala.
O lucro operacional reportado foi de US$ 13 bilhões, queda de -37% a.a., levando a margem operacional de 40% para apenas 20%. Esse número, porém, foi diretamente impactado pelo encargo de US$ 9,89 bilhões relacionado ao acordo judicial. Excluindo esse efeito, o EBIT teria sido de aproximadamente US$ 22,9 bilhões, crescimento de +11% e bem acima do consenso. A margem operacional ajustada ficaria próxima de 35%.
O lucro líquido GAAP foi de US$ 9,9 bilhões e o EPS de US$ 3,83. Sem o efeito do acordo, a própria Meta calcula que o EPS teria sido de US$ 7,40. Ou seja, a leitura operacional do trimestre é muito melhor do que os números reportados sugerem.
Publicidade continua muito forte
O core business continua funcionando muito bem.
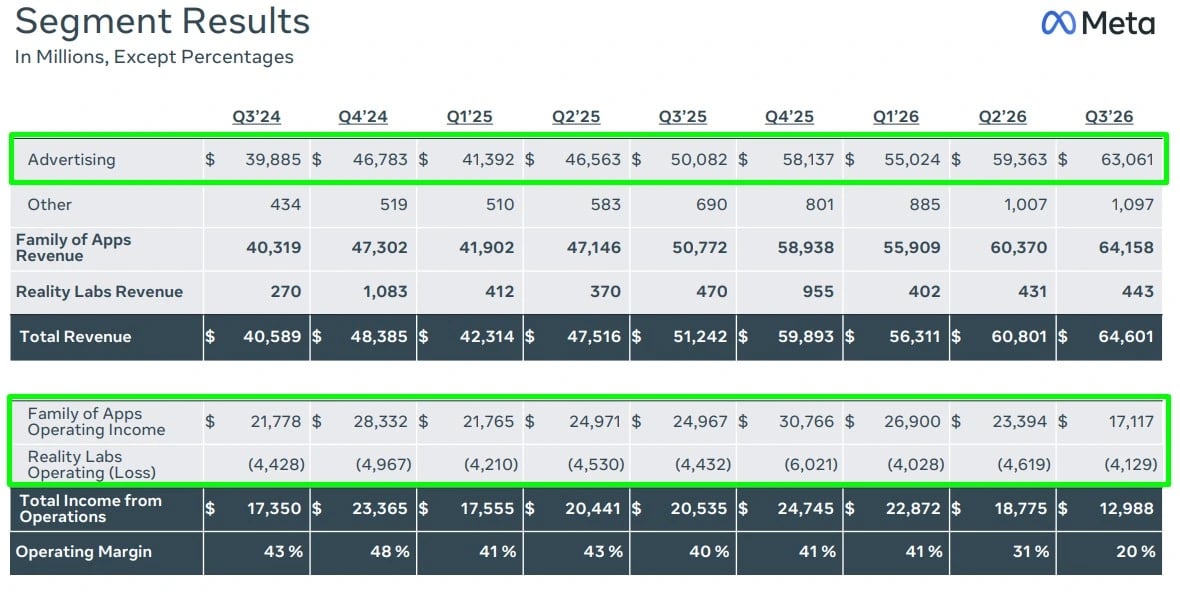
As receitas de publicidade chegaram a US$ 63,1 bilhões, contra US$ 50,1 bilhões no 3T25. O crescimento veio novamente da combinação entre mais anúncios e melhor monetização. As impressões cresceram +10% na comparação anual, enquanto o preço médio por anúncio aumentou +14%.
Esse ponto continua sendo importante para entender a relação entre Meta e IA. Machine learning já faz parte do negócio há muitos anos, principalmente nos sistemas de recomendação e publicidade.
Modelos melhores ajudam a mostrar conteúdo mais relevante, aumentar engajamento e entregar anúncios com maior probabilidade de conversão. Quanto melhor a Meta fica nisso, maior o valor do inventário para o anunciante.
E os resultados continuam aparecendo. Mesmo após vários trimestres de crescimento forte, a publicidade voltou a avançar perto de 26%.
Mais usuários, mas principalmente mais monetização
O número de usuários também segue crescendo. A Meta terminou setembro com 3,64 bilhões de pessoas utilizando diariamente sua família de aplicativos, alta de +3% na comparação anual.
Com uma base desse tamanho, o crescimento de usuários passa naturalmente a depender cada vez mais da própria demografia mundial. O ponto mais interessante, portanto, é o quanto a Meta consegue ganhar sobre cada usuário existente.
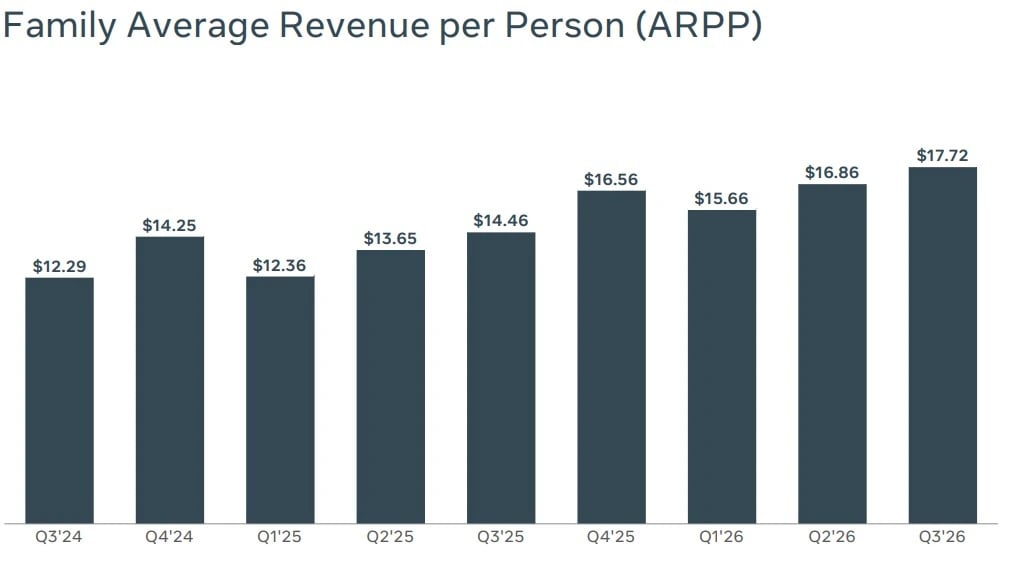
O ARPP, receita média por pessoa, chegou a US$ 17,72 no trimestre, contra US$ 14,46 no 3T25. É um crescimento de aproximadamente +22,5% em apenas um ano.
Essa talvez seja uma das melhores demonstrações da qualidade do negócio. A base cresce pouco, mas a receita continua avançando acima de 20% porque cada usuário está ficando mais valioso para a plataforma.
IA começa a ganhar uma avenida própria
A grande discussão dos últimos trimestres era quanto retorno a Meta conseguiria gerar sobre os investimentos gigantescos em infraestrutura de IA.
Parte dessa resposta continua vindo do negócio tradicional. A própria companhia afirmou que seus investimentos em IA já estão gerando receita publicitária incremental relevante por meio de maior engajamento, melhores recomendações e monetização mais eficiente.
Mas começa a surgir uma segunda avenida.
O Muse ainda está muito no início, mas já possui cerca de 10 milhões de usuários, com aproximadamente 2,5 milhões utilizando o produto de forma recorrente. Um dos principais casos de uso tem sido compras, com ticket médio próximo de US$ 200.
Fazendo uma conta simples, 2,5 milhões de usuários recorrentes multiplicados por US$ 200 representariam algo próximo de US$ 500 milhões em GMV potencial passando pelo ecossistema.
Ainda não sabemos qual será o modelo de monetização, frequência de compra ou quanto desse volume será realmente capturado pela Meta. Mas já começa a existir uma aplicação concreta para uma infraestrutura que, até alguns trimestres atrás, parecia muito mais distante de gerar uma receita própria.
A oportunidade ainda é grande. O produto está disponível inicialmente nos Estados Unidos e Canadá e pode ganhar escala tanto dentro desses mercados quanto geograficamente.
Reality Labs: menos dinheiro daqui para frente
Reality Labs continua consumindo bastante capital. A divisão teve prejuízo operacional de US$ 4,1 bilhões no trimestre, contra perda de US$ 4,4 bilhões no 3T25.
A mudança importante está olhando para frente. A Meta agora espera prejuízo entre US$ 18 bilhões e US$ 19 bilhões em Reality Labs em 2026 e aproximadamente US$ 15 bilhões em 2027, à medida que redireciona mais recursos para IA.
Isso é positivo. Reality Labs consumiu dezenas de bilhões de dólares durante os últimos anos sem ainda apresentar um caminho claro para rentabilidade. Diminuir gradualmente esses investimentos e direcionar capital para iniciativas com retorno potencialmente mais próximo melhora a alocação de recursos.
Capex segue gigantesco e FCF ficou negativo
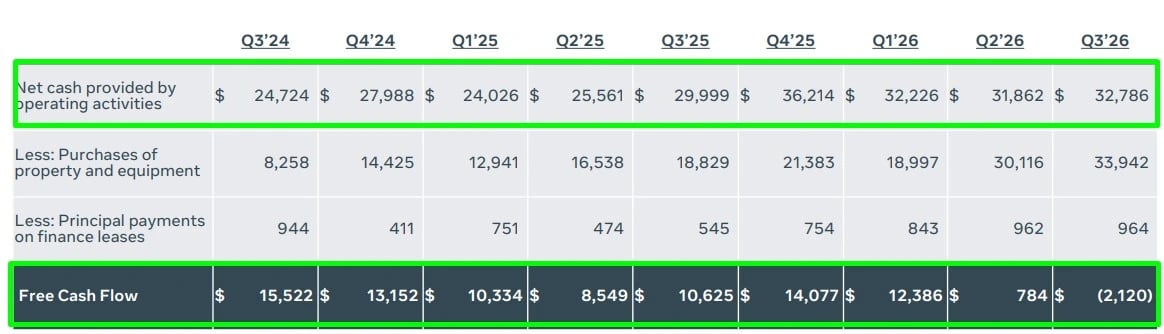
O capex chegou a US$ 34,9 bilhões no trimestre, contra US$ 18,8 bilhões um ano atrás. Somando os primeiros nove meses de 2026, as compras de propriedades e equipamentos já ultrapassam US$ 83 bilhões.
A geração operacional de caixa continuou forte, em US$ 32,8 bilhões, mas não foi suficiente para cobrir os investimentos. O free cash flow ficou negativo em US$ 2,1 bilhões, contra positivo em US$ 10,6 bilhões no mesmo trimestre do ano anterior.
Para 2026, a companhia agora espera capex entre US$ 135 bilhões e US$ 145 bilhões, elevando a ponta inferior da faixa anterior de US$ 130 bilhões a US$ 145 bilhões.
Esse continua sendo o principal número para acompanhar. A Meta possui um core business excepcional, mas está reinvestindo uma parcela enorme do caixa gerado. O mercado quer enxergar claramente qual retorno esse capital produzirá.
No trimestre passado, uma das possibilidades discutidas era vender capacidade computacional para terceiros, aproximando parte do modelo econômico da Meta das hyperscalers. Com Muse e outras aplicações começando a aparecer, essa possibilidade perdeu um pouco do protagonismo. Se a companhia conseguir monetizar a infraestrutura diretamente por seus próprios produtos, a necessidade de virar uma provedora de computação diminui.
O acordo judicial distorceu o trimestre
A Meta anunciou em agosto um acordo com 52 procuradores-gerais estaduais para encerrar litígios relacionados ao impacto das redes sociais sobre adolescentes. O acordo prevê pagamentos de até aproximadamente US$ 18,6 bilhões, e a empresa reconheceu um encargo de US$ 9,89 bilhões no resultado do 3T26.
Essa despesa explica quase toda a diferença entre o resultado reportado e o operacional.
Sem ela, o EBIT subiria de US$ 13 bilhões para US$ 22,9 bilhões, enquanto o EPS passaria de US$ 3,83 para US$ 7,40. A alíquota efetiva de imposto também cairia de 24% para aproximadamente 17%.
O custo é enorme, mas é pontual. Para analisar a evolução do negócio, faz mais sentido olhar os números ajustados.
Guidance da Meta continua forte
Para o 4T26, a companhia espera receitas entre US$ 73 bilhões e US$ 76 bilhões. O ponto médio, de US$ 74,5 bilhões, fica acima da expectativa do mercado, próxima de US$ 73,7 bilhões.
A Meta também manteve uma mensagem construtiva para 2027. Mesmo sem oferecer um guidance formal para o ano, a administração afirmou esperar crescimento forte de receita, sustentado tanto pelos benefícios de IA dentro do negócio principal quanto por novas oportunidades de monetização.
A companhia também elevou sua projeção de despesas totais para US$ 175 bilhões a US$ 179 bilhões, mas essa mudança incorpora o encargo judicial de US$ 9,9 bilhões. Excluindo esse efeito, continua esperando lucro operacional de 2026 acima do registrado em 2025.
Nova ação Classe C e o risco de aumento de capital
Talvez o anúncio mais importante para o comportamento das ações nos próximos meses tenha vindo fora do resultado operacional.
A Meta criará uma nova ação Classe C sem direito a voto. Em janeiro de 2027, cada acionista das Classes A e B receberá uma ação Classe C para cada ação que já possui. Na prática, o preço das ações deverá se ajustar como em um split de 2 para 1, mas o poder de voto permanecerá exatamente igual.
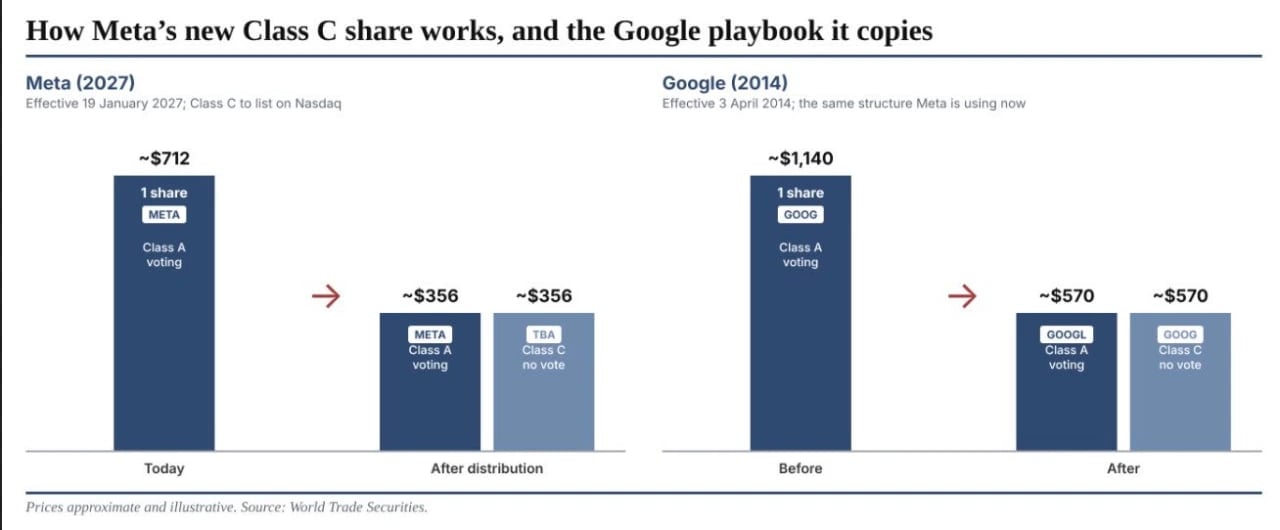
A estrutura é muito parecida com a adotada pelo Google em 2014.
O mais importante está na justificativa. A própria Meta afirmou que a nova classe poderá ser usada para captação de capital, remuneração de funcionários, aquisições e outros fins corporativos. A empresa também destacou explicitamente a escala de investimentos necessária para competir em IA.
Isso não significa que uma emissão esteja marcada para janeiro. Ainda não existe uma oferta anunciada. Mas, na nossa leitura, a companhia está preparando a estrutura para poder levantar capital sem reduzir o controle de Zuckerberg.
Esse ponto pode colocar algum teto sobre as ações no curto prazo. Se o mercado acredita que existe uma possibilidade relevante de emissão depois da criação das ações Classe C, parte dos investidores pode preferir esperar para entender tamanho, preço e momento de uma eventual captação.
A distribuição inicial também não representa diluição econômica. Cada acionista receberá proporcionalmente a nova ação. A diluição só apareceria caso a Meta posteriormente emitisse novas ações Classe C para terceiros.
Vale a pena investir na Meta?
O 3T26 foi um trimestre muito bom operacionalmente.
Receitas cresceram +26%, publicidade continua avançando em ritmo elevado, preço por anúncio subiu +14%, monetização por usuário segue forte e o guidance para o 4T veio acima das expectativas.
Os números de lucro reportados assustam à primeira vista, mas são pouco representativos da operação. Excluindo o acordo judicial, o EBIT teria sido de US$ 22,9 bilhões e o EPS de US$ 7,40, ambos mostrando uma dinâmica muito melhor.
A principal preocupação continua sendo a alocação de capital. A Meta deve investir até US$ 145 bilhões em capex neste ano e já começa a preparar uma estrutura societária que lhe permitirá levantar ainda mais recursos sem mexer no controle de Zuckerberg.
Por outro lado, a monetização desses investimentos começa a ficar mais visível. A IA já melhora o negócio de publicidade, Muse começa a criar uma nova avenida de receita e a companhia está reduzindo gradualmente os investimentos em Reality Labs.
A nosso ver, a assimetria continua positiva.