
Vale manter renda fixa, Bolsa americana e dólar depois do 1º turno?
Juros e dólar caíram depois do 1º turno. Veja se ainda vale manter IPCA+, Bolsa americana e ativos em dólar e por que os juros dos EUA caíram em vez de subir
Quem acompanha futebol conhece a cena. O time abre o placar, a torcida começa a cantar “é campeão” e o técnico, na beira do gramado, pede calma com as duas mãos.
Foi mais ou menos isso que o mercado brasileiro fez depois do primeiro turno. Juros desabaram, o dólar caiu mais de 4% em um único dia e a renda fixa teve uma das valorizações mais fortes dos últimos anos. O jogo, porém, só termina em 25 de outubro.
Neste texto, falo sobre o que ainda pode render na renda fixa, sobre um episódio curioso nos juros americanos que diz muito sobre a Bolsa dos Estados Unidos e sobre por que, mesmo com o real forte, sigo gostando de ativos em dólar.
O objetivo não é prever movimentos, e sim ajudar você a interpretar melhor o cenário e evitar decisões impulsivas.
Renda fixa depois do 1º turno: ainda vale manter prefixados e IPCA+?
Em 5 de outubro, no dia seguinte ao primeiro turno, em que Flávio Bolsonaro terminou à frente de Lula, os juros futuros de prazo mais longo caíram perto de um ponto percentual em uma única sessão.
Para quem tem títulos prefixados ou atrelados à inflação, isso é ótima notícia. Na renda fixa, a lógica é a de uma gangorra. Quando a taxa de mercado cai, o preço do título que você já tem sobe, porque ele passa a pagar mais do que os novos papéis disponíveis.
A reação não veio só pelo resultado da urna presidencial. O Congresso eleito também saiu com maior representação da direita no Senado e na Câmara. O mercado, portanto, leu o domingo como um sinal de que o próximo governo pode ter mais compromisso com as contas públicas.
Dívida bruta de 83% do PIB: o problema é a trajetória
A dívida bruta brasileira está na casa de 83% do PIB. O que realmente incomoda é a trajetória.
Nas estimativas de economistas, ela pode chegar a algo em torno de 110% do PIB nos próximos dez anos. É por isso que o mercado cobra caro para financiar o governo, e esse preço aparece nos juros longos.
Se o próximo governo, seja qual for, conseguir desacelerar esse crescimento da dívida, o prêmio exigido cai, e as taxas dos prefixados e do IPCA+ caem junto.
Juro real de 10 anos em 6,9%: as taxas seguem altas mesmo depois da queda
Esse é o ponto central para quem se pergunta se ainda vale manter. O juro real de dez anos recuou para cerca de 6,9%, após ter batido 8,1% em fevereiro. Parece pouco, mas ainda está acima da média de 5,7% desde 2014 e mais alto do que em cerca de 80% de todo esse período. O juro nominal de dez anos, por sua vez, segue perto de 13%.
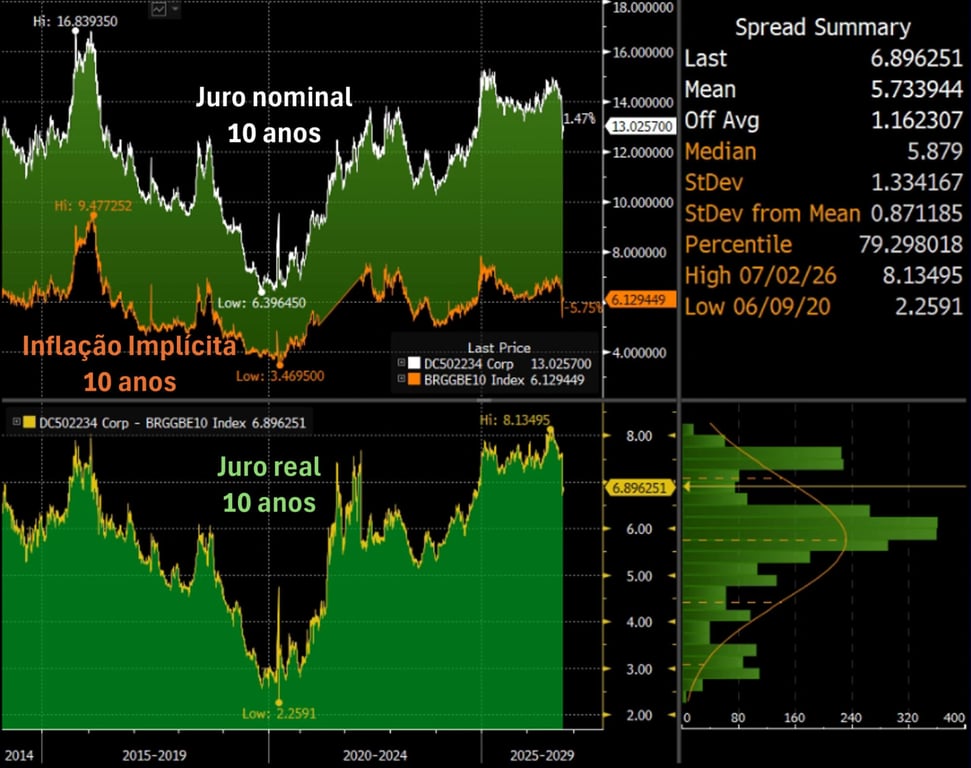
Ou seja, a festa aconteceu, mas o salão ainda não esvaziou. Se o cenário fiscal de fato melhorar, há espaço para quedas adicionais relevantes das taxas e, portanto, novas valorizações dos títulos. Para entender a diferença entre os dois tipos de título em ano de eleição, leia Renda fixa nas eleições: vale trocar prefixados por IPCA+?.
Como a Nord está posicionada: IPCA+ e vencimentos entre 2035 e 2040
Seguimos com posições em juros longos, com dois cuidados.
O primeiro é a preferência pelo IPCA+ em relação ao prefixado. Os dois se beneficiam da queda das taxas, mas o prefixado oscila bem mais, e a eleição ainda não está definida.
O segundo é o prazo. Não esticamos demais os vencimentos e vemos como mais interessantes os títulos até algo entre 2035 e 2040.
Vale reforçar que o mercado antecipou um cenário, não o garantiu. Para que as taxas continuem caindo, o próximo governo precisa endereçar o fiscal de verdade. Até o segundo turno, e mesmo depois dele, a volatilidade deve continuar alta.
Por que os juros dos EUA caíram mesmo com dados fortes em 15 de outubro
Na quinta-feira, 15 de outubro, o mercado americano viveu um episódio curioso.
As vendas no varejo de setembro subiram 0,8%, contra expectativa de 0,3%. A inflação ao produtor avançou 1,3%, mais que o dobro dos 0,6% esperados. Com atividade forte e inflação pressionada, o roteiro natural seria uma alta dos juros. Aconteceu o contrário. A taxa da Treasury de dez anos caiu de 5,18% para 5,06%, uma das maiores quedas diárias em mais de um ano.
Crédito de empresas de inteligência artificial e a corrida para os Treasuries
A explicação está no crédito das empresas ligadas à inteligência artificial.
Nas últimas semanas, cresceu o desconforto com o financiamento dessa cadeia. Títulos de dívida da CoreWeave passaram a negociar com taxas acima de 15%, e o custo de proteção contra calote de nomes como Oracle e SoftBank subiu. Somaram-se a isso rumores de desalavancagem em fundos muito concentrados no tema.
O raciocínio do mercado foi o seguinte: uma parte relevante do crescimento americano recente veio do investimento em infraestrutura de IA. Se o crédito para esses projetos encarece, os investimentos podem desacelerar, a economia esfria e a inflação perde força lá na frente. Daí a corrida para os títulos do Tesouro, mesmo com dados fortes no dia.
Há quem diga que a inflação ficou em segundo plano. Acho que não é bem assim. Inflação acima da meta, atividade forte, um Fed mais duro sob Kevin Warsh e o risco fiscal americano continuam sendo os vetores que pressionam os juros.
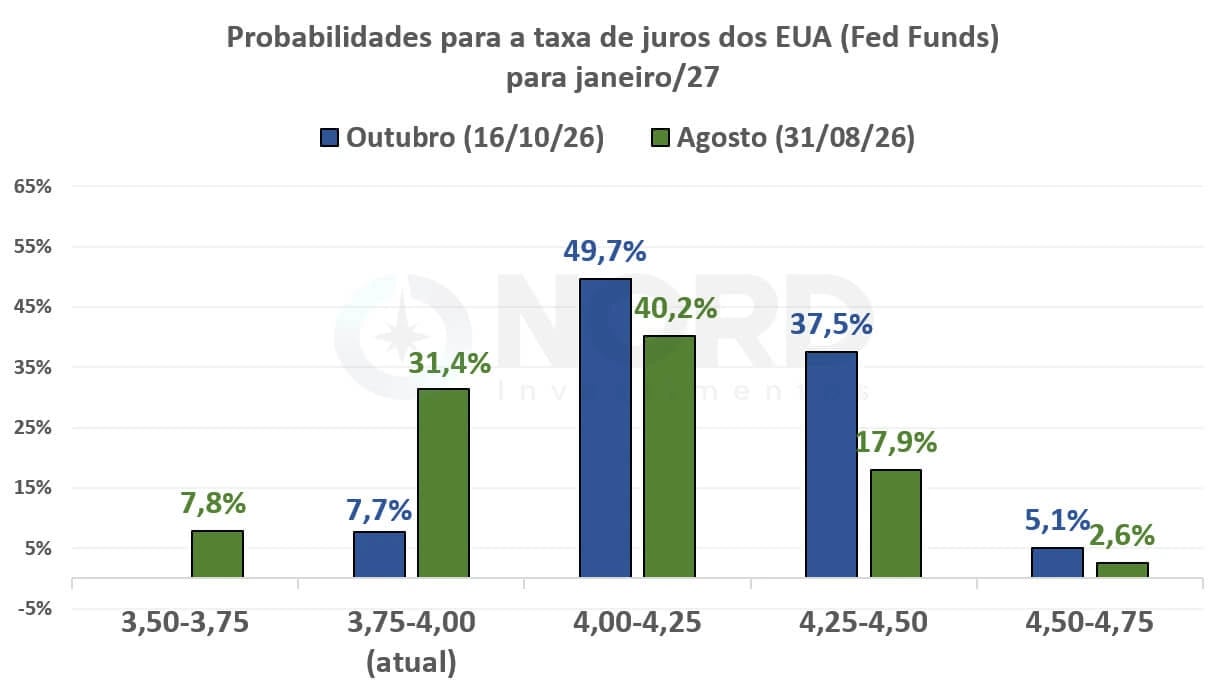
O crédito de IA é mais um fator que se soma a eles, e não um substituto. Tanto que o mercado segue precificando mais de 90% de chance de pelo menos mais uma alta de juros até janeiro.
Semicondutores e Bolsa americana: ainda vale investir depois da queda dos juros?
Episódios como esse lembram que investir em semicondutores é investir em uma tese de maior volatilidade. Ainda assim, nossa visão estrutural para o setor segue positiva. A demanda por capacidade de computação continua crescendo, os investimentos das grandes empresas de tecnologia seguem em patamares recordes e as fornecedoras de chips estão no centro dessa cadeia.
CHIP11, SMH e SOXX: como acessar semicondutores
No Brasil, o CHIP11 tem sido o grande destaque da carteira do Nord ETFs. Lá fora, há o SMH, ETF replicado pelo CHIP11, e o SOXX, com uma carteira um pouco menos concentrada. Temos essa exposição também na nossa Wealth, sempre com tamanho controlado.
S&P 500 e Nasdaq: múltiplos em relação à média de 10 anos
Ninguém precisa estar só em semicondutores para participar dessa tese. Cerca de 40% do S&P 500 já é tecnologia, então quem compra a Bolsa americana como um todo captura a revolução tecnológica de forma mais diversificada, com bancos, saúde, consumo e indústria na mesma carteira.
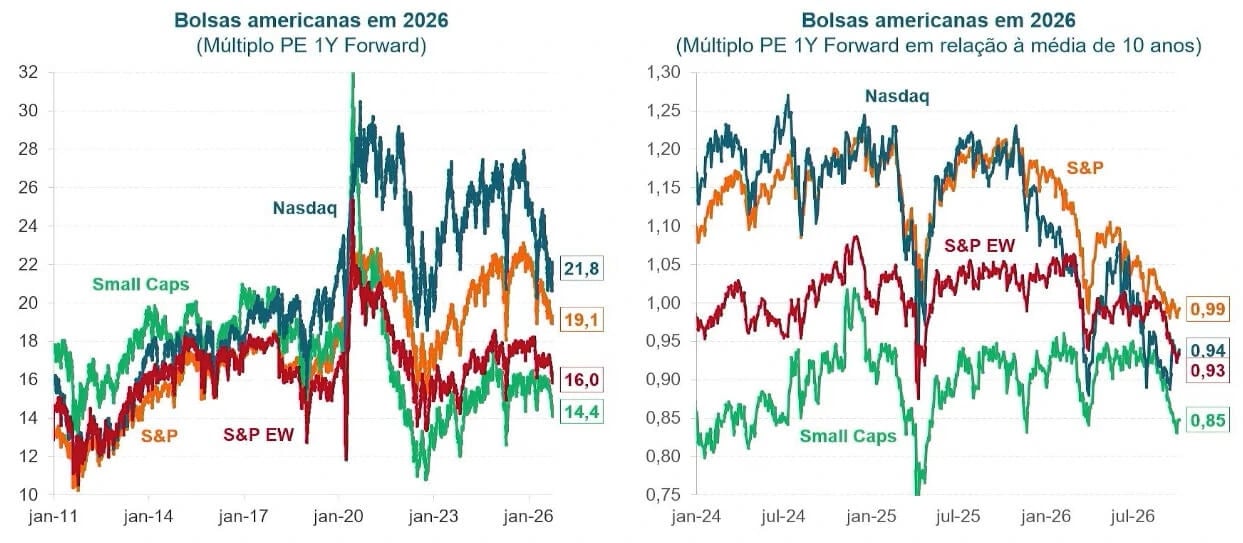
E o preço ajuda. Muito se discute se a Bolsa americana está cara, mas, como as empresas seguem entregando resultados fortes, os múltiplos vêm caindo desde a correção de julho.
Um levantamento apresentado pela WHG em uma live recente mostra o S&P 500 negociando a 19,1 vezes o lucro projetado, praticamente na média de dez anos, a Nasdaq em 21,8 vezes, cerca de 6% abaixo da sua média, e as small caps ainda mais descontadas.
Estamos entrando em uma nova temporada de balanços, que vai ser decisiva para confirmar se essas empresas continuam entregando. Até aqui, os resultados vêm superando as expectativas.
Para quem ainda não tem Bolsa americana, seguimos vendo um bom momento para começar a construir essa posição.
Dólar perto de R$ 5: vale manter ou aumentar ativos dolarizados?
Em 27 de setembro, expliquei em Fed sobe juros, Brasil corta: o que explica esse descompasso que o real estava entre as moedas que mais se valorizaram frente ao dólar em 2026, sustentado pelo alto diferencial de juros.
Depois do primeiro turno, esse movimento ganhou fôlego. No dia 5 de outubro, o dólar caiu 4,12% e fechou em R$ 5, a maior queda diária em mais de oito anos, chegando a negociar abaixo desse patamar. Nos últimos dias, voltou a subir e caminha para a casa de R$ 5,10.
Quem tem ETFs dolarizados ou converteu reais em dólar sentiu isso no extrato, não só neste mês, mas no ano inteiro. É natural que surja a dúvida sobre se ainda faz sentido manter ou aumentar essa exposição.
Minha resposta é sim: faz sentido manter e, para quem tem pouco, ir aumentando aos poucos. O motivo é estrutural.
Ter parte do patrimônio em dólar não é uma aposta de que o real vai se desvalorizar no próximo mês. É uma forma de não depender exclusivamente de um único país, de uma única moeda e de um único ciclo político.
Além disso, a força recente do real se apoia muito no juro alto, e esse suporte tende a diminuir à medida que a Selic cair. Os riscos fiscais e eleitorais, por outro lado, seguem no radar.
Mais do que comprar dólar em si, preferimos ativos dolarizados. Para quem aceita mais risco, a Bolsa americana é um bom caminho, pelos motivos do tópico anterior. Para quem quer menos volatilidade, os títulos do Tesouro americano pagam hoje taxas na casa de 5% ao ano, um dos patamares mais altos em quase duas décadas, em uma moeda forte e com risco de crédito mínimo (mas lembrando que os juros também oscilam). Também é possível investir em produtos conhecidos como “money market”, que seguem os juros curtíssimos dos EUA e se assemelham a um pós-fixado, em um contexto em que a taxa básica de juros também está elevada para os padrões americanos.
Com o dólar mais barato do que no começo do ano, ir construindo essa posição aos poucos é uma decisão que tende a fazer sentido lá na frente.
Como a Nord posiciona a carteira antes do 2º turno: IPCA+, Bolsa americana e dólar
Voltando ao futebol (inclusive, assunto sensível para mim, já que sou corinthiano), o placar do primeiro tempo foi bom para os ativos brasileiros, e quem estava posicionado foi recompensado. Mas investidor experiente não sai do estádio antes do apito final, nem aposta tudo no próximo lance.
Mantemos a renda fixa com o IPCA+ como protagonista, a Bolsa americana como base estrutural e o dólar como a parte da carteira que joga em outro campeonato. É essa combinação que permite atravessar a volatilidade das próximas semanas sem precisar acertar o resultado da partida.
Se quiser saber como esse posicionamento se encaixa na sua carteira, veja como funciona a análise de carteira gratuita da Nord Wealth.