
Itaú (ITUB4) ou Banco do Brasil (BBAS3): qual banco é melhor para investir?
O Itaú mantém ROE de 23,6% e dividendos, enquanto o Banco do Brasil corta guidance e payout. Compare ITUB4 e BBAS3 e veja o que isso muda para o acionista
Com a temporada de resultados do 3T26 já divulgada, dá para avaliar quais foram as grandes vencedoras do trimestre e o que esperar para os próximos. Neste artigo, o foco é o setor bancário, que costuma ganhar mais destaque entre os investidores em períodos de taxa de juros elevada.
Enquanto boa parte das empresas sofre com o crédito mais caro e com a pressão dos juros sobre seus valuations, os grandes bancos brasileiros, também conhecidos como incumbentes, contam com algumas vantagens importantes para atravessar esse ambiente.
Com bases de clientes consolidadas e estruturas de captação mais competitivas, essas instituições conseguem acessar recursos a custos relativamente baixos, preservar spreads atrativos e se beneficiar da remuneração de parte de seus ativos com juros altos.
Some a isso múltiplos de valuation historicamente atrativos e a capacidade de distribuir dividendos generosos e recorrentes, e fica fácil entender por que o setor bancário costuma chamar a atenção dos investidores quando a Selic está em patamar elevado.
Contudo, seria um erro tratar todos os bancos como se fossem iguais. O mesmo juro elevado que pode favorecer as margens também aperta o bolso de famílias e empresas, e a conta costuma chegar com algum atraso, na forma de inadimplência e provisões maiores.
Os resultados do 3T26 deixaram essa diferença ainda mais evidente. Enquanto alguns bancos seguem entregando rentabilidade elevada e resultados consistentes, outros enfrentam uma deterioração expressiva na qualidade de suas carteiras de crédito.
A seguir, analisamos os números de dois dos maiores bancos do país, Itaú (ITUB4) e Banco do Brasil (BBAS3), o que explica desempenhos tão diferentes e qual deles oferece a melhor oportunidade de investimento.
Itaú (ITUB4): lucro, ROE e dividendos nos resultados do 3T26
O Itaú entregou mais um resultado sólido no 3T26. A carteira de crédito do banco chegou a R$ 1,54 trilhão, aumento de +10% na comparação anual, puxado por linhas com garantia, como consignado e crédito imobiliário, e pelas micro, pequenas e médias empresas (+15%).
Com mais volume, a margem financeira (receita de juros) subiu +8%, mesmo com spreads um pouco menores pelo mix mais conservador. Já as receitas de serviços e seguros ficaram estáveis, levando o produto bancário (receita total) do Itaú a R$ 49,2 bilhões, alta de +5,5%.
O destaque no período foi, mais uma vez, a disciplina. O custo do crédito (basicamente composto por provisões) cresceu no mesmo ritmo da carteira (+10%), e o custo sobre a carteira ficou estável em 2,7%, com a inadimplência (acima de 90 dias) subindo só 0,1 p.p., para 2%.
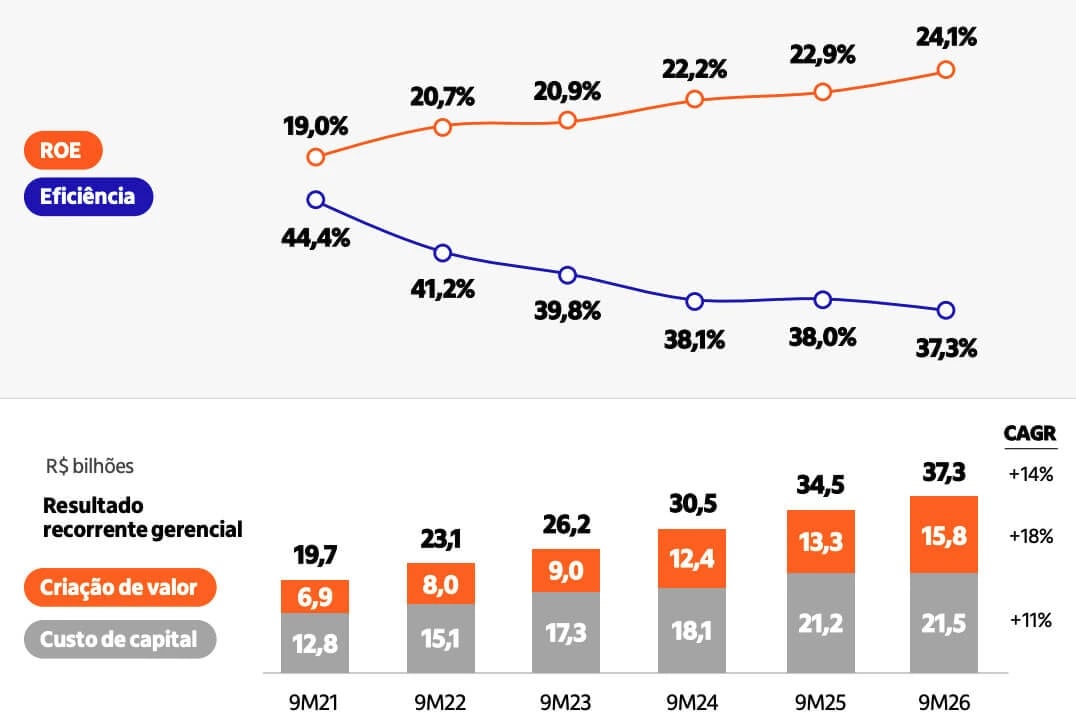
Já as despesas avançaram apenas +2%, levando a uma melhora de -1,3 p.p. para o índice de eficiência (despesas não decorrentes de juros/receitas, quanto menor, melhor), ficando em 37,5%. Dessa forma, apesar do aumento nas provisões, a receita maior e a melhora da eficiência contribuíram para que o lucro líquido somasse R$ 12,6 bilhões (+6%), com ROE de 23,6% (+0,3 p.p.).
Vale destacar que, considerando os números acumulados dos nove primeiros meses de 2026, o índice de eficiência chegou a 37,3% e o ROE a 24,1% – números bem à frente dos pares.
Guidance 2026 e dividendos: mais de R$ 10 bilhões declarados e yield de 8% em 2027 e 2028
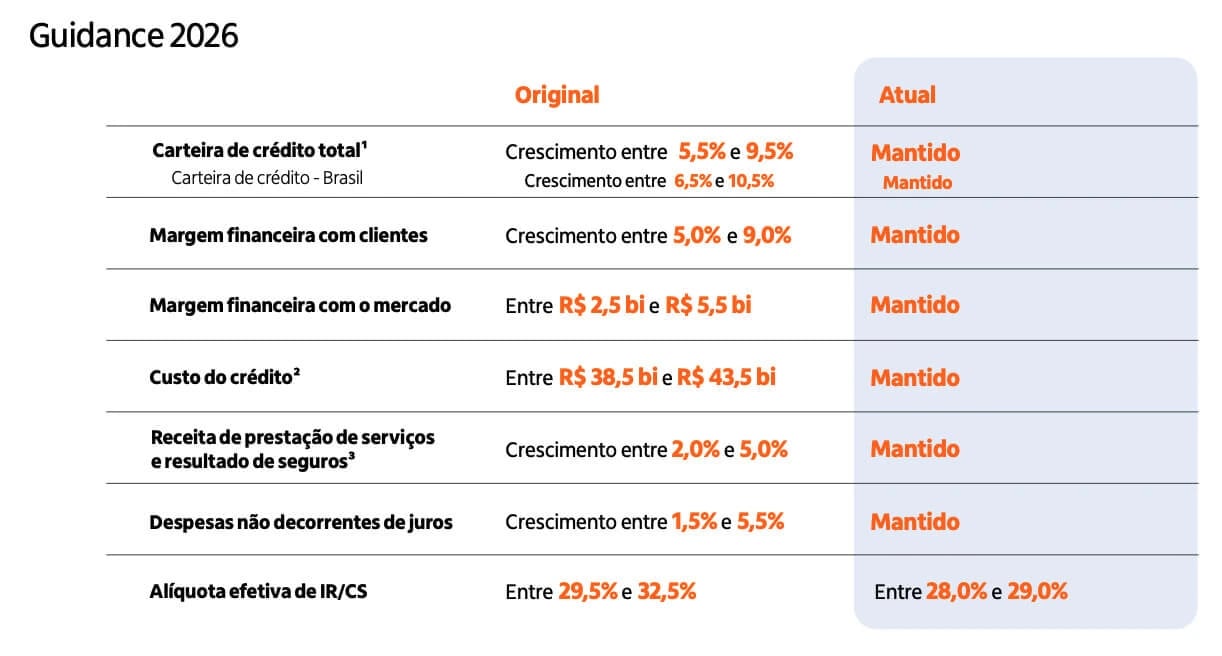
Para frente, a gestão manteve todas as projeções para 2026 e ainda reduziu a estimativa de alíquota efetiva de impostos, o que deve dar um fôlego extra ao lucro no 4T26. O movimento, inclusive, reforça a confiança na manutenção do crescimento do lucro para os próximos anos.
Por fim, na parte da remuneração aos acionistas, o banco já declarou mais de R$ 10 bilhões em proventos no ano (+6%). Com um capital principal saudável, há espaço para manter boas distribuições nos próximos anos, com dividend yield estimado de 8% em 2027 e 2028.
Banco do Brasil (BBAS3): lucro, inadimplência e guidance nos resultados do 3T26
Por outro lado, o Banco do Brasil entregou mais um resultado fraco e bem abaixo do esperado no 3T26. A carteira de crédito ficou praticamente parada (+2%, para R$ 1,31 trilhão), e a queda do spread com clientes pressionou a receita de crédito, que caiu -5%. O resultado da tesouraria compensou só parte dessa perda e, assim, a margem financeira bruta recuou -1,5%.
O grande vilão do trimestre foi, mais uma vez, o custo do crédito, que subiu +18%, com a inadimplência consolidada saltando +1,6 p.p., para 6,08% (mais do que o triplo do Itaú), com piora nas carteiras do agronegócio (6,92%, +2,08 p.p.) e de pessoa física (9,14%, +3,13 p.p.). Já o índice de cobertura (provisões sobre créditos inadimplentes) caiu -36,5 p.p., para 137,8%.
Dessa forma, com a margem financeira bruta recuando e o custo de crédito voltando a subir, a margem financeira líquida (após provisões) despencou -44% no trimestre. Vale destacar ainda que, com avanço nas despesas administrativas, o índice de eficiência registrou uma piora de +2,2 p.p., enquanto a linha de outras despesas operacionais teve aumento de +81%.
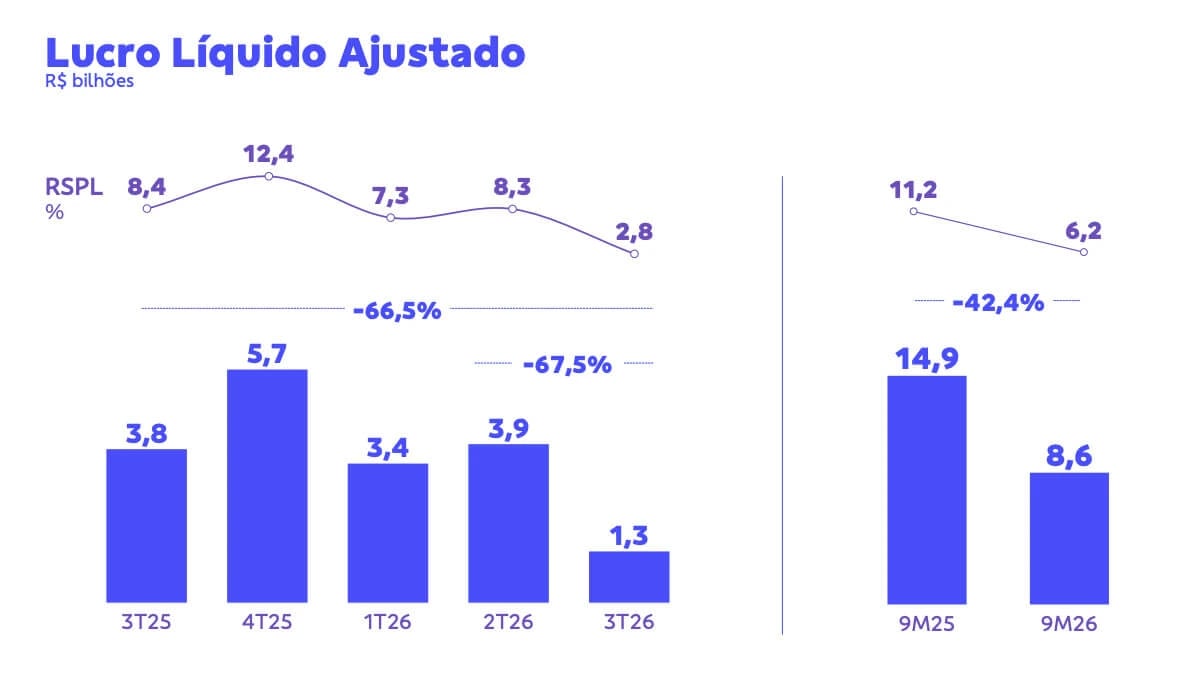
Assim, o resultado antes do imposto ficou negativo em R$ -832 milhões, mas, por um efeito positivo da linha de IR, o banco registrou lucro líquido de R$ 1,27 bilhão no período, ainda assim uma queda expressiva de -66,5%, com ROE de apenas 2,8% no trimestre (-5,6 p.p.).
Mesmo considerando o resultado acumulado dos nove primeiros meses do ano, seu indicador de rentabilidade ainda é baixo, de apenas 6,2% (-5 p.p.), cerca de ¼ do ROE do Itaú.
Guidance 2026 e dividendos: payout de 30% para 25%
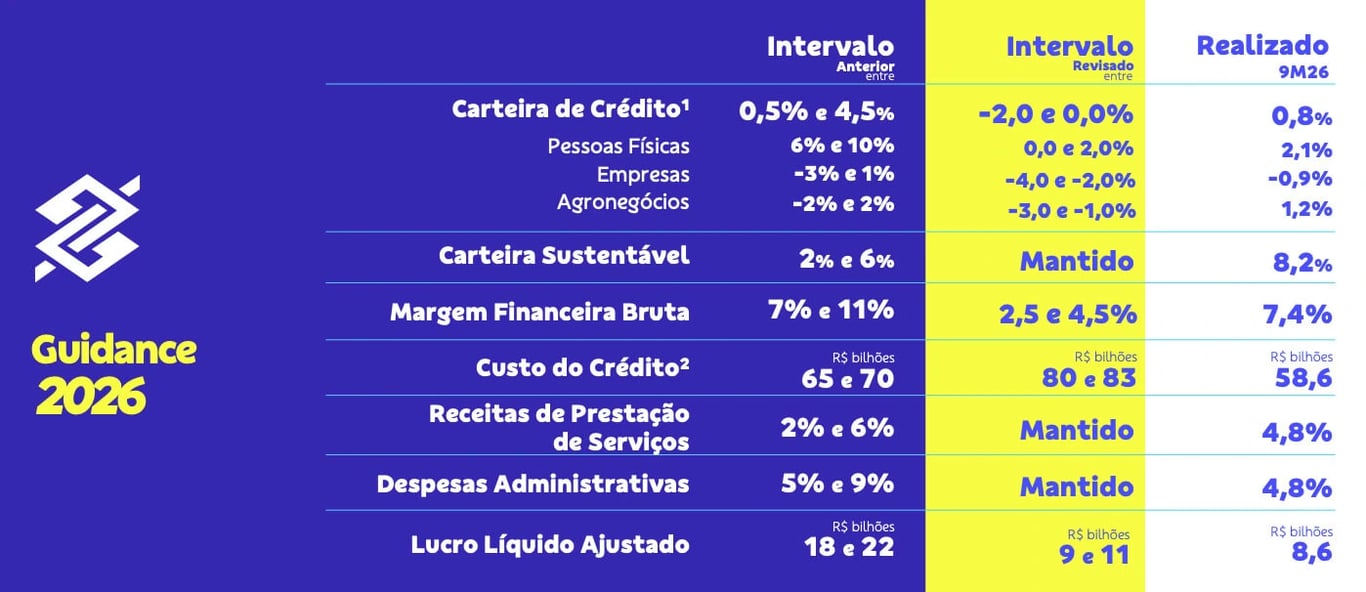
Com perspectivas ainda negativas, o banco cortou de forma expressiva o guidance de 2026. A carteira deve ficar estável ou cair levemente, e o custo do crédito foi elevado para a faixa de R$ 80 bilhões a 83 bilhões. Com isso, a projeção de lucro caiu para R$ 9 a 11 bilhões, metade do intervalo inicial.
A revisão mostra que o BB não espera alívio da inadimplência no curto prazo, ainda mais com juros altos por mais tempo pressionando tanto o produtor rural quanto a população em geral.
Para o acionista, a notícia também é ruim. O payout será reduzido de 30% para 25% em 2026 e 2027, os proventos previstos para novembro foram cancelados e não haverá dividendos intermediários em 2027. No ponto médio do novo guidance, o dividend yield de 2026 ficaria em torno de 2,6%, e mesmo uma recuperação de +15% do lucro deixaria o de 2027 abaixo de 3%.
BBAS3 a 8 vezes o lucro: por que preço baixo pode ser armadilha de valor (value trap)
Sim, eu sei. As ações do Banco do Brasil parecem baratas após a queda de -45% desde suas máximas (observadas no último ano), que levou seu preço aos mesmos patamares do fim de 2022 e seus múltiplos Preço/Lucro e Preço/Valor Patrimonial a 8x e 0,5x, respectivamente.
Entretanto, com expectativas de lucros ainda pressionados nos próximos trimestres, seu P/L pode voltar a subir, mesmo sem valorização das ações. Além disso, caso seu lucro se transforme em prejuízo, até mesmo o patrimônio pode ser impactado (assim como seu P/VP).
Dessa forma, assim como já venho comentando nos últimos trimestres sobre o BB, o que parece barato hoje pode continuar “barato” por mais tempo (ou até ficar ainda mais “barato”).
Ao que tudo indica, esse é mais um dos famosos casos de “value trap” (“armadilha de valor”) e, assim, não recomendamos “comprar ao som dos canhões”, tendo em vista que o “som dos violinos” está cada vez mais distante (na verdade, hoje, é praticamente inaudível).
Vale lembrar que, após o resultado do 2T25 do banco, em agosto de 2025 (período em que as ações do BB já operavam em queda), sua CEO, Tarciana Medeiros, recomendou que os investidores mantivessem BBAS3 em carteira e, para os que não tinham, que comprassem.
Pois bem, de lá para cá, os papéis do Banco do Brasil já acumulam queda de -25%.
ITUB4 ou BBAS3: por que a preferência segue pelo Itaú
Com tudo o que vimos, a nossa preferência no setor bancário neste momento é clara: não recomendamos a compra de BBAS3 depois das quedas recentes e mantemos a preferência por ITUB4.
Além da visibilidade de continuar crescendo seu lucro e distribuindo bons dividendos (dividend yield esperado de 8% nos preços atuais), o Itaú negocia a um Preço/Lucro de 9x — só um pouco acima em relação ao do BB. A diferença é a expectativa em relação ao lucro dos dois: um com lucro e guidance mantidos, outro com lucro em queda e guidance cortado.
| Indicador | Itaú (ITUB4) | Banco do Brasil (BBAS3) |
| Lucro líquido no 3T26 | R$ 12,6 bilhões (+6%) | R$ 1,27 bilhão (−66,5%) |
| ROE no 3T26 | 23,6% | 2,8% |
| ROE em 9M26 | 24,1% | 6,2% |
| Inadimplência acima de 90 dias | 2% | 6,08% |
| Custo do crédito | +10%, estável em 2,7% da carteira | +18% |
| Guidance 2026 | mantido | cortado (lucro de R$ 9 a R$ 11 bilhões) |
| Dividendos | mais de R$ 10 bilhões declarados em 2026; yield estimado de 8% em 2027 e 2028 | payout de 30% para 25%; yield de 2026 em torno de 2,6% |
| Preço/Lucro | 9 vezes | 8 vezes |
Um preço baixo, por si só, não diz muito. O que importa é o que vem depois dele. Às vezes, ele esconde uma armadilha. Às vezes, é uma oportunidade de verdade.
Black Diamond: assinaturas vitalícias da Nord Research
Se você quer ajuda para separar as oportunidades das armadilhas, a Nord está com a campanha de Black Friday, o Black Diamond. O assinante paga uma vez e tem acesso vitalício às análises, sem renovação e sem reajuste, com garantia de 30 dias e devolução de 100% do valor.
As séries que eu conduzo estão nos combos: o Nord Dividendos, série de ações pagadoras de dividendos, está nos quatro combos (Supreme, Advisor Pro, Renda Infinita e Essencial Diamante), e o Nord Small Caps, série de small caps, está no combo Supreme.
Escolha o caminho que combina com o seu momento. A campanha é por tempo limitado, e depois dela os vitalícios saem da loja.