
Independência financeira com FIIs: como calcular em que dia você chega lá
Quanto tempo falta para viver de renda com FIIs? Veja como calcular a sua data, o prazo para cada aporte e a regra de reinvestir 30%
Toda grande história de viagem começa com uma pergunta de criança no banco de trás do carro: "Falta muito?"
Curiosamente, quase ninguém faz essa pergunta sobre a viagem mais importante da vida financeira. Perguntamos quanto rende um fundo, qual é o dividend yield do mês, se a cota está barata ou cara. Mas raramente perguntamos: em que dia, mês e ano eu vou poder viver da renda dos meus investimentos?
Neste texto, quero te entregar uma perspectiva, uma data. Uma estimativa honesta, calculada com aritmética de padaria (não existe nada exato no futuro dos investimentos). E, como toda boa viagem merece uma boa história, vamos fazê-la ao lado de Ulisses, da Odisseia, de Homero.
Independência financeira é a sua Ítaca: por que calcular a data da viagem
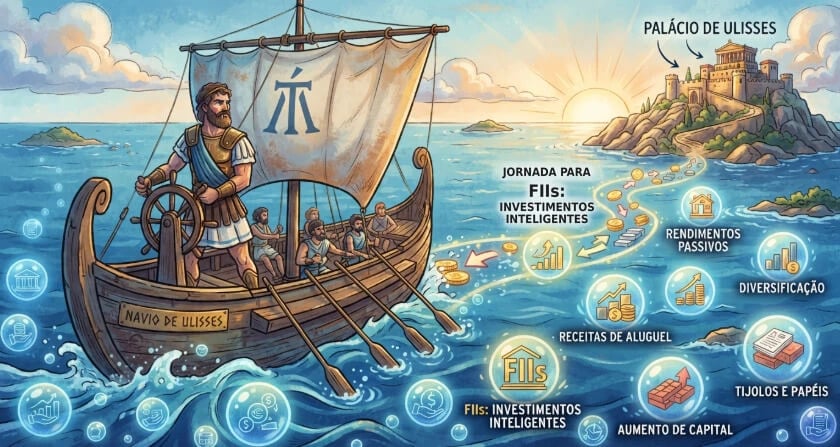
Na Odisseia, de Homero, Ulisses passa dez anos na Guerra de Tróia e mais dez tentando voltar para Ítaca, sua ilha, onde o esperam a esposa Penélope e o filho Telêmaco. No caminho, enfrenta ciclopes, feiticeiras, tempestades enviadas por Poseidon e o canto irresistível das sereias.
Repare que Ulisses sabia onde ficava Ítaca. O que ele não sabia era quanto tempo levaria para chegar, porque isso dependia de três coisas: a força dos remos, a constância da navegação e a habilidade de não ser desviado pelos obstáculos e tentações no caminho.
A independência financeira é a nossa Ítaca. E, diferentemente de Ulisses, nós podemos calcular a distância até ela antes de zarpar.
Quanto patrimônio em FIIs você precisa para viver de renda?
A primeira conta é a mais simples, mas é individual. Quanto você precisa receber por mês para manter seu padrão de vida? Vamos usar um número redondo para o nosso exemplo: R$ 10 mil por mês, em dinheiro de hoje.
Agora, quanto um patrimônio em FIIs entrega de renda? Uma carteira diversificada costuma distribuir algo próximo de 0,8% ao mês, cerca de 10% ao ano. É uma média, claro. Em outubro de 2026, esse número é superior, mas, mais à frente, pode ser inferior.
A conta ingênua seria: R$ 10.000 ÷ 0,8% (0,8/100) = R$ 1,25 milhão. Pronto, chegamos a Ítaca?
Ainda não. E a inflação? Aqui entra uma parte mais técnica da história. Mas vou simplificar e exemplificar para você!
Por que reinvestir 30% dos rendimentos dos FIIs para sempre
Enquanto Ulisses navegava, Penélope era cercada por pretendentes que queriam se casar com ela e tomar o trono de Ítaca.
Para ganhar tempo, ela prometeu escolher um marido assim que terminasse de tecer a mortalha do sogro. Durante o dia, tecia. Durante a noite, às escondidas, desmanchava tudo o que havia tecido.
Na sua carteira de FIIs, há uma Penélope trabalhando contra você todas as noites. Ela se chama inflação e tem algumas irmãs: o default nos fundos de papel e a vacância nos fundos de tijolo.
• Nos FIIs de papel, boa parte dos CRIs é indexada ao IPCA. O fundo recebe a correção monetária e, em grande medida, a distribui ao cotista como rendimento. Parece renda, mas parte dela é apenas a reposição do poder de compra do principal. Quem gasta 100% desses rendimentos está, silenciosamente, comendo o próprio patrimônio.
• Nos FIIs de tijolo, os aluguéis são corrigidos pela inflação, o que é ótimo. Mas imóveis envelhecem, inquilinos saem, a vacância aparece e o custo de manutenção e de retrofit chega sem pedir licença. Além disso, a gestão ativa vende um ativo com lucro e distribui esse ganho de capital. É um rendimento excelente, mas não recorrente: é o cofre sendo aberto, não a fonte jorrando.
A solução é estimar um percentual a reinvestir: nas minhas contas, algo em torno de 30% dos rendimentos do mês, para sempre, inclusive em Ítaca. Esses 30% são o fio que você tece à noite para compensar o que Penélope desfaz.
Eles repõem a inflação embutida nos rendimentos do papel, cobrem eventuais calotes, compensam a vacância e transformam o lucro pontual da venda de imóveis em novas cotas que voltarão a gerar renda.
Refazendo a conta com essa regra, você passa a viver de 70% dos rendimentos:
Patrimônio de Ítaca = renda desejada ÷ (rendimento mensal × 0,7)
R$ 10.000 ÷ (0,8% × 0,7) = R$ 10.000 ÷ 0,56% ≈ R$ 1,79 milhão.
Sim, a ilha ficou cerca de R$ 540 mil mais longe. Mas agora ela é uma ilha de rocha, e não de areia. A Ítaca de R$ 1,25 milhão seria engolida pela maré em alguns anos; a de R$ 1,79 milhão se sustenta e cresce sozinha.
Quanto tempo leva para chegar lá: a tabela de aportes mensais
Se o tempo é o vento, o aporte mensal é o remo. Navio sem vento não anda depressa, mas navio sem remo fica à deriva, esperando a boa vontade de Poseidon.
Voltemos à nossa Ítaca de R$ 1,79 milhão e vejamos quanto tempo a viagem leva, partindo do zero, conforme a força das remadas:
| Aporte mensal | Tempo até Ítaca | Prazo até a independência financeira | Trabalho do mercado |
| R$ 1.000 | 38 anos e 5 meses | R$ 461 mil | ≈ 74% do total |
| R$ 2.000 | 28 anos e 5 meses | R$ 682 mil | ≈ 62% do total |
| R$ 3.000 | 23 anos e 1 mês | R$ 831 mil | ≈ 53% do total |
| R$ 5.000 | 17 anos e 2 meses | R$ 1,03 milhão | ≈ 42% do total |
Meta: R$ 1,79 milhão, suficiente para R$ 10 mil mensais, vivendo de 70% dos rendimentos. Retorno real de 0,5% a.m. na acumulação. Valores em reais de hoje.
A simulação foi feita com retorno aproximado de 6% a.a. acima da inflação. Essa é uma ótima métrica a ser perseguida. É a média da rentabilidade do mercado brasileiro e americano ao longo de muitas décadas.
Dica: busque pelo livro de Jeremy Siegel, “Investindo em ações para o longo prazo”.
Duas coisas saltam aos olhos. A primeira: dobrar o aporte de R$ 1 mil para R$ 2 mil antecipa a chegada em dez anos. Dez anos da sua vida. Gosto de pensar nisso em horas de vida: cada real economizado hoje é, literalmente, um pedaço de tempo livre comprado lá na frente.
A segunda: quanto menor for o aporte, maior a parcela do patrimônio final construída pelo próprio mercado. Quem rema pouco depende mais do vento, e o vento precisa de tempo. Não existe atalho, existe troca: ou você entra com mais remo, ou entra com mais tempo.
E se o nosso navegador já partisse com um baú de R$ 100 mil e aportasse R$ 3 mil por mês? A viagem cairia de 23 para cerca de 20 anos e meio. O ponto de partida importa, mas importa menos do que a constância.
Há ainda um bônus que os números não mostram: comprando cotas todos os meses, você compra mais cotas quando o mercado está barato e menos quando está caro. Na prática, as crises deixam de ser tempestades e passam a ser liquidações. É o preço médio trabalhando a seu favor.
Como diversificar a carteira de FIIs entre setores
Ulisses não navegou sozinho. Tinha uma tripulação, e cada homem a bordo fazia uma coisa diferente. Quando um adoecia, outro assumia o remo.
Uma carteira de FIIs que pretende chegar a Ítaca também precisa de uma tripulação diversificada:
- galpões logísticos, os carregadores do comércio eletrônico, com contratos longos e inquilinos sólidos;
- lajes corporativas, mais sensíveis ao ciclo econômico, mas com grande potencial de valorização nas regiões nobres;
- shoppings, que respiram com o consumo e costumam capturar bem a inflação;
- renda urbana, com agências, varejo e hospitais, geralmente em contratos atípicos e de longo prazo;
- fundos de papel, high grade e high yield, que trazem a previsibilidade dos CRIs indexados ao IPCA e ao CDI.
O objetivo não é ter todos os fundos do mercado. É garantir que nenhum ciclone isolado, seja uma onda de vacância nos escritórios, seja uma crise de crédito, seja uma queda do varejo, consiga afundar o navio inteiro.
Os erros que atrasam a independência financeira com FIIs
Antes de passar pela ilha das sereias, Ulisses mandou a tripulação tapar os ouvidos com cera e pediu para ser amarrado ao mastro. Ele sabia que, ao ouvir o canto, perderia a razão. Sabia também que a solução não era a força de vontade, era uma regra combinada antes.
O canto das sereias do investidor de FIIs tem várias melodias: gastar todos os rendimentos assim que caem na conta, interromper os aportes porque o IFIX caiu, trocar a carteira inteira pelo fundo que mais subiu no mês e perseguir o maior dividend yield sem olhar a qualidade do crédito ou do imóvel.
As três regras deste texto são as suas cordas no mastro: aporte todo mês, reinvista 30% dos rendimentos para sempre e mantenha na carteira apenas bons FIIs. Combinadas hoje, com a cabeça fria, elas vão te segurar no dia em que o canto estiver mais bonito.
Passo a passo: como calcular a sua data de independência financeira
Pegue papel e caneta ou uma planilha e faça o seu próprio mapa:
1. Defina a renda mensal que deseja, em dinheiro de hoje.
2. Divida por 0,56% (0,8% de rendimento × 70% de consumo). Esse é o patrimônio da sua Ítaca. Atalho (aproximado): multiplique a renda desejada por 180.
3. Escolha o aporte mensal que cabe no seu orçamento e consulte a tabela acima ou simule em uma calculadora de juros compostos com 0,5% ao mês de retorno real.
4. Some o prazo à data de hoje. Pronto: ali está o dia em que você atraca em Ítaca.
Uma ressalva honesta: as premissas importam. Um rendimento mais alto ou um retorno real maior encurtam a viagem; um período longo de juros altos e cotas descontadas pode alongá-la no curto prazo, embora também seja quando se compram as melhores cotas. Revise a sua conta uma vez por ano, como o navegador que confere a posição das estrelas.
E lembre-se: a qualidade da tripulação define se a viagem sai como planejado. Escolher fundos com bons imóveis, bons créditos e boa gestão é fundamental.
Escolher a tripulação é a parte mais difícil da viagem, e é exatamente aí que o Nord Fundos Imobiliários pode te ajudar. É a assinatura da Nord com recomendações de FIIs: uma carteira com 18 fundos recomendados, relatórios em PDF e em vídeo sobre cada um deles, uma tabela de track record com o desempenho de tudo o que já recomendamos, monitorias ao vivo para tirar dúvidas e um canal exclusivo no Telegram com atualizações diárias.
Assim, você cuida do remo (o aporte de todo mês) e conta com o time de research da Nord para ajudar a escolher bons imóveis, bons créditos e boa gestão.
Retornos passados não garantem retornos futuros. Investimentos envolvem riscos.
Para ver exemplos de quanto investir em fundos imobiliários para uma renda mensal, leia Quanto investir em FIIs para receber R$ 1 mil por mês? e Como viver de FIIs e superar o teto do INSS.
O que a independência financeira devolve: tempo
Quando Ulisses finalmente chega a Ítaca, disfarçado de mendigo, só uma criatura o reconhece de imediato: Argos, seu velho cão, que esperou vinte anos pelo dono. Há algo de profundamente humano nessa cena. A recompensa de uma longa viagem não é apenas o destino. É reencontrar o que importa.
A independência financeira é exatamente isso. Não é sobre o número no extrato. É sobre o tempo que você recupera, as pessoas que reencontra e as escolhas que finalmente passam a ser suas.
Ulisses não tinha mapa nem calculadora. Você tem os dois. Só falta zarpar.
Ítaca não chega para quem espera o vento perfeito. Chega para quem rema todo mês, usa o vento a favor, reinveste uma parte do caminho e não se deixa levar pelo canto das sereias.