
Halozyme no 2T26: uma surpresa constante?
A Halozyme novamente superou as expectativas no 2T26, elevou as projeções para o ano e teve seus preços-alvo aumentados. Confira a análise do balanço
A Halozyme (HALO) fechou o 2T26 com receita de US$ 481 milhões, alta de 48%, e lucro por ação ajustado de US$ 2,28. A linha de royalties, principal fonte de receita da companhia, cresceu 50%.
Para 2026, a empresa agora projeta crescimento de receita entre 31% e 37%. Confira, a seguir, mais detalhes.
Destaque dos resultados da Halozyme no 2T26
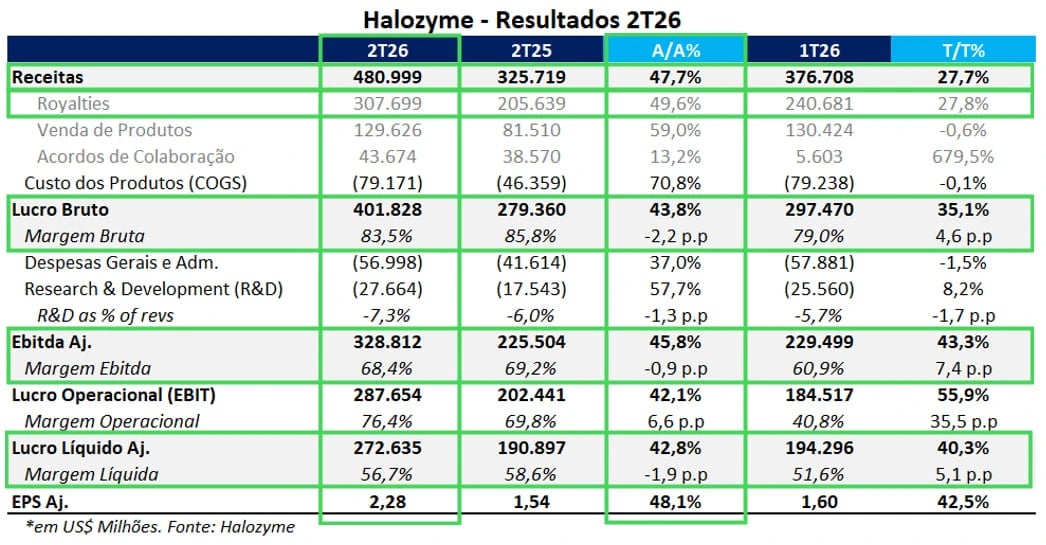
🟢 Receitas: US$ 481 milhões, +42,8% a.a. (est. US$ 404 milhões);
🟢 EBIT: US$ 287 milhões, +42% a.a. (est. US$ 227 milhões);
🟢 Lucro líquido ajustado: US$ 272 milhões, +48% a.a. (est. US$ 208 milhões);
🟢 EPS ajustado: US$ 2,28 vs. US$ 1,71 est.
Mais uma vez, a empresa entregou um Beat & Raise & Rerate. Ou seja, superou as expectativas em todas as frentes, aumentou as projeções para o ano e gerou um efeito cascata em que (quase) todos os sell-sides aumentam o preço-alvo.
A linha de royalties apresentou um crescimento de +50% na comparação anual. Mas o principal destaque nesse segmento não foi o avanço, e sim o quanto a empresa foi positiva na call do trimestre com relação aos próximos anos.
ENHANZE e Hypercon: o pipeline até 2031
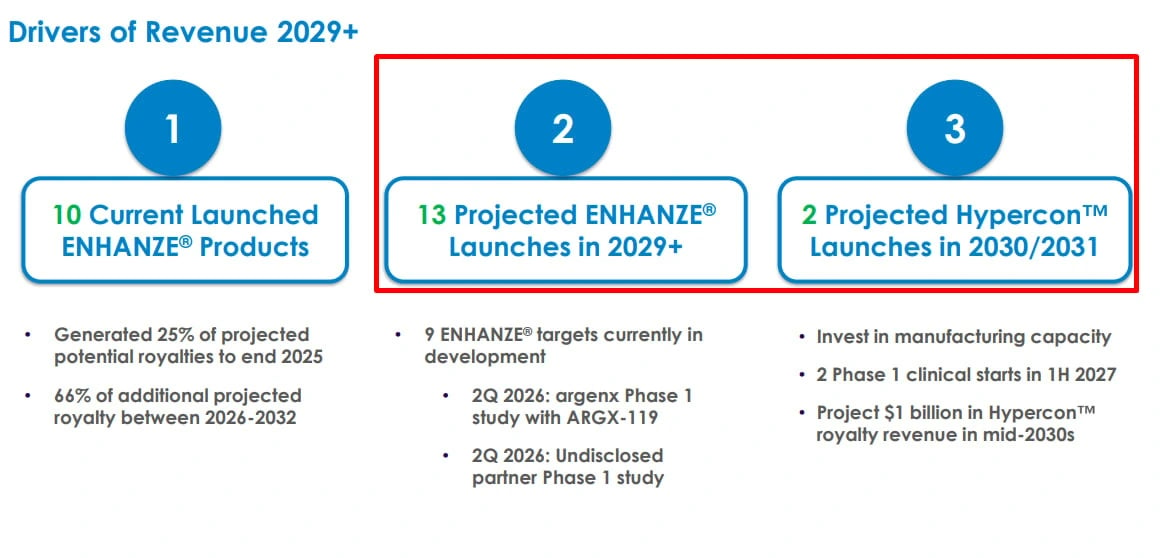
Hoje, a Halozyme tem dez produtos que usam sua molécula ENHANZE e ainda possui uma disputa com a Merck pelo uso da MDAZE, com alegação de violação de patentes (isso entra zero no resultado, mas está em processo de litígio). Mas o pipeline da empresa segue muito robusto. São 13 medicamentos para serem lançados nos próximos anos usando o ENHANZE, e mais dois usando o Hypercon (com potencial para mais).
Isso amplia muito a longevidade das receitas com royalties e alivia os receios com o que aconteceria pós-2028. A venda de produtos também teve um belo crescimento, +60% na comparação anual. Enquanto a parte de colaborações apresentou um crescimento de apenas +13%.
Como a Halozyme tem um modelo econômico muito interessante, suas margens são muito altas e sua geração de caixa é muito forte. O lucro cresceu +43%, e com as recompras de ações, o EPS cresceu +48%.
Guidance de 2026 elevado pela quarta vez
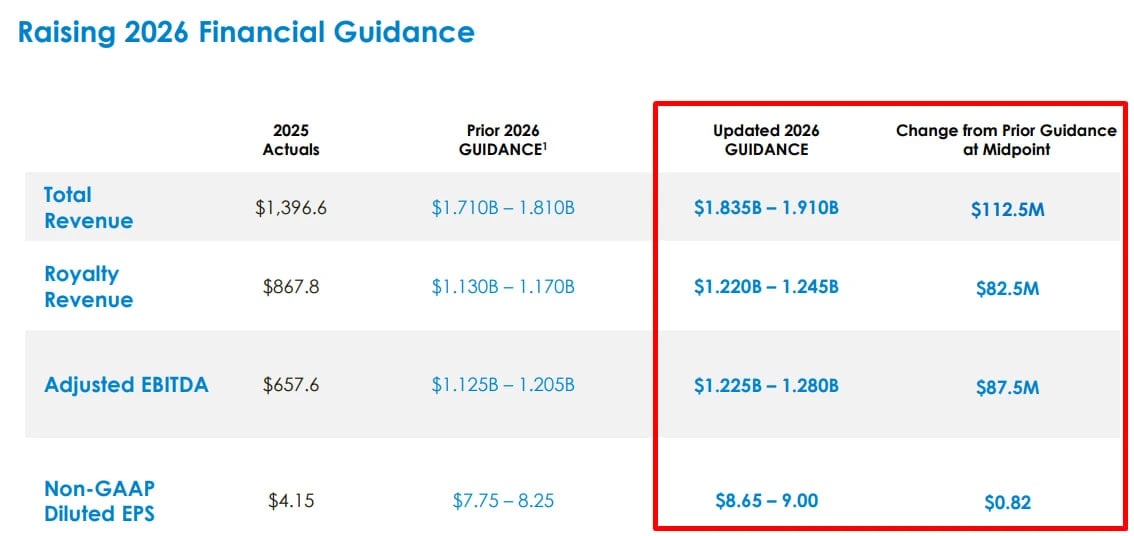
Para o ano, a Halozyme elevou o guidance novamente (tem sido recorrente a cada trimestre). Agora, a companhia espera crescer receitas entre +31% e +37%, com o lucro por ação crescendo entre +108% e +117%. Isso sem se vender como uma solução de IA.
Assumindo o guidance para o final do ano, levando em conta o ponto médio, as ações, mesmo no preço do fechamento pós-resultado, estão negociando a 11,6x lucro 26 estimativa. Mesmo com um teor maior de risco, a Halozyme continua nos surpreendendo e fazendo por merecer seu espaço dentro do Nord Global.
O Nord Global é a carteira recomendada de ações americanas e ativos globais da Nord Investimentos, sob a minha responsabilidade. De setembro de 2020 a junho de 2026, acumulou retorno de 224,4%, contra 111,9% do S&P 500 no mesmo período — rentabilidade passada não representa garantia de resultados futuros.