
Fed sobe juros, Brasil corta: o que explica esse descompasso
Fed sobe juros pela primeira vez desde 2023, enquanto o Brasil corta a Selic. Entenda o descompasso e o que ele revela sobre o real e a Bolsa brasileira
Existe um roteiro que costuma se repetir nos mercados. Quando os Estados Unidos sobem juros, os emergentes vão atrás ou, no mínimo, param de cortar. Neste mês, o filme rodou ao contrário, quase à moda de Benjamin Button.
O Federal Reserve elevou os juros em 0,25 ponto, para a faixa de 3,75% a 4,00%, a primeira alta desde 2023. Na mesma semana, o Banco Central brasileiro cortou 0,25 ponto e levou a Selic para 13,75%.
E a história lá fora não parece ter terminado. O mercado precifica 51% de chance de mais duas altas até dezembro e 41% de mais uma. Três altas no total no ano passaram a ser uma possibilidade real. Por aqui, o mercado está dividido entre mais um corte e uma pausa.
1. O curioso caso de um mundo subindo juros enquanto o Brasil corta
Por que o Fed subiu justo quando a inflação melhorou?
A alta veio logo após dados de inflação mais benignos nos Estados Unidos, inclusive na composição, com o núcleo desacelerando. Foi por isso que o mercado chegou a cogitar um ano sem nenhuma alta, e alguns economistas e gestores relevantes compraram essa tese. Eu vinha defendendo pelo menos uma ou duas altas neste ano, e agora não dá para descartar três.
Kevin Warsh, na presidência do Fed, respondeu a isso de forma bem direta na coletiva. Em outras palavras, disse que sabe que os últimos dados vieram melhores, mas que isso não significa que a inflação esteja resolvida. E nisso ele tem razão.
O núcleo do PCE, medida preferida do Fed, segue em 3,3% em doze meses, contra uma meta de 2%. Warsh lembrou ainda que muitas categorias sobem acima de 3% e que os riscos continuam para cima. Em vez de comemorar o dado do mês, olhou para a parte estrutural do problema.
As projeções do próprio Fed reforçam o recado. A mediana para os juros no fim de 2026 subiu de 3,8% para 4,1%, e os membros só enxergam o núcleo da inflação chegando a 2% em 2029. Doze dos dezoito integrantes projetam mais uma alta neste ano e quatro projetam mais duas.
Emprego pleno, mas inflação ainda longe da meta nos EUA
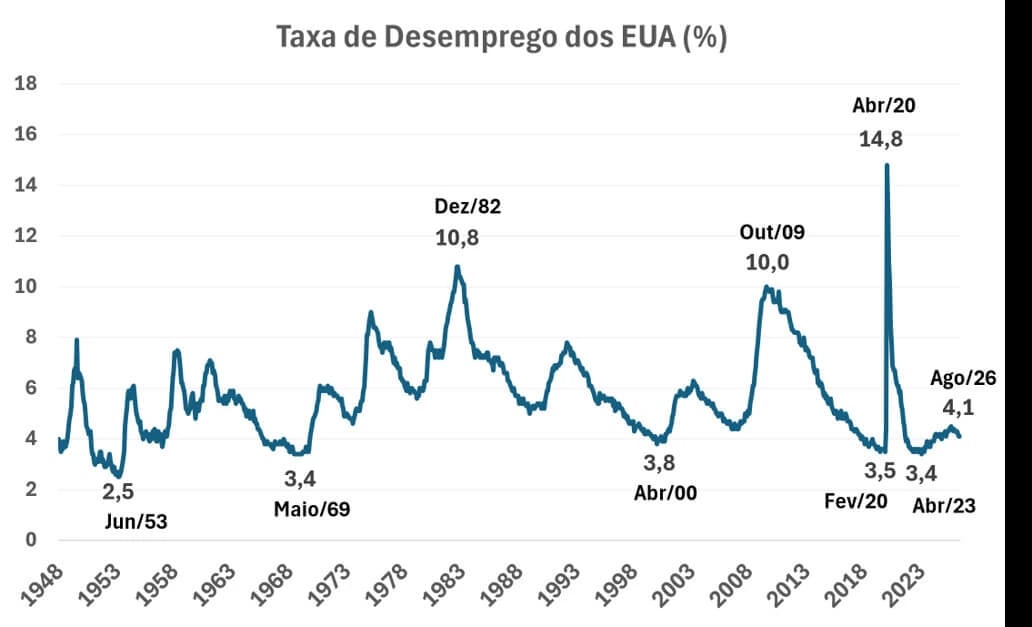
O Fed persegue duas metas: pleno emprego e estabilidade de preços. A primeira está entregue. O desemprego está em 4,1%, um dos patamares mais baixos da série histórica, sustentado em parte pela menor participação da população no mercado de trabalho, efeito do envelhecimento demográfico e da queda do fluxo imigratório. Não há sinal de uma alta relevante do desemprego nos próximos meses.
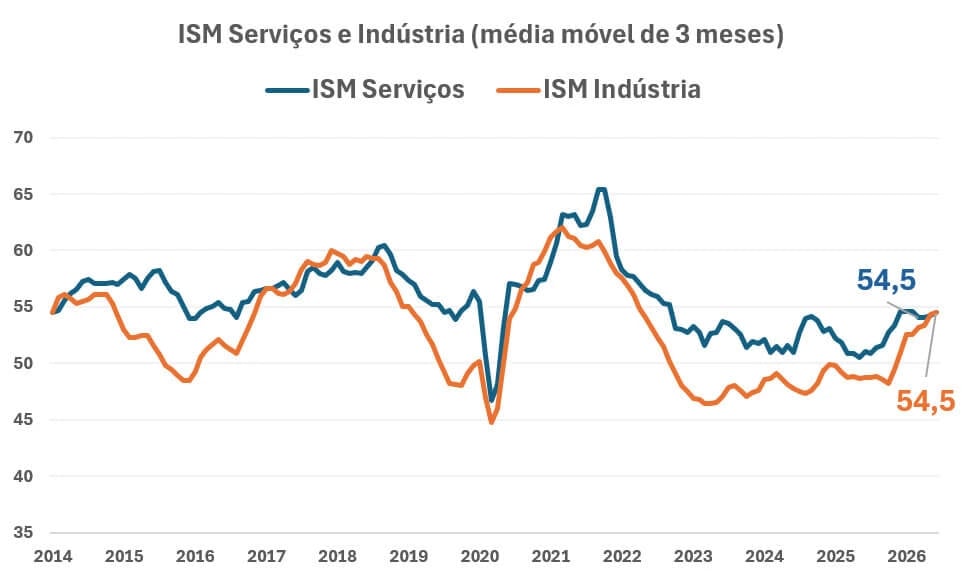
A atividade também segue firme. Os índices ISM de serviços e de indústria, em que leituras acima de 50 indicam expansão, estão ambos em 54,5 na média de três meses.
Com emprego e atividade saudáveis e inflação ainda longe da meta, não há motivo para tolerar preços subindo demais em nome de um mercado de trabalho que não precisa de ajuda.
Na minha leitura como economista, Warsh está correto. Ele age dentro do mandato e, no início da gestão, precisa construir a credibilidade que se perdeu depois de mais de cinco anos de inflação acima da meta. Isso vale ainda mais diante das pressões de Donald Trump por juros menores, que não encontram respaldo nos fundamentos.
Se o desemprego começar a subir de forma consistente ou a atividade enfraquecer bem mais do que hoje, haverá espaço para cortar, e até para acelerar os cortes. Mas, entre ser complacente e ser duro com a inflação, a segunda opção é a mais adequada neste momento.
E o Brasil, por que corta?
Aqui, o motivo é outro. O Brasil foi uma das primeiras economias a subir juros lá atrás e chegou a níveis extremamente restritivos. Com a Selic tão alta em termos reais, alguns cortes não chegam a ser um grande equívoco. O problema é o espaço para cortar, limitado por dois fatores.
O primeiro vem de fora e não se resume aos Estados Unidos. O Banco Central Europeu subiu juros pela segunda vez neste mês, levando a taxa de depósito a 2,50%, e o Banco do Japão elevou sua taxa para 1,25%, a maior desde 1995. Com o mundo desenvolvido apertando, cortar demais por aqui estreita o diferencial de juros que sustenta o real e atrai capital.
O segundo vem de dentro. As expectativas de inflação estão desancoradas. O Focus projeta IPCA de 4,3% para 2027, quase encostado ao teto de 4,5% do intervalo de tolerância, e segue acima da meta de 3% em 2028, com 3,8%, e em 2029, com 3,5%.
Quando nem as projeções de médio prazo convergem, o Banco Central deveria se mostrar mais duro, e não mais flexível.
Para o investidor, o recado é que o juro brasileiro deve permanecer alto por bastante tempo, mesmo com um ou outro corte no caminho. E esse juro alto tem um efeito colateral curioso, que aparece no próximo tema.
2. Lucros que entregam e um real que ninguém esperava
A bolsa americana subiu, mas não ficou mais cara
Mais uma temporada de balanços nos Estados Unidos terminou com surpresa positiva, e o reflexo aparece nas revisões de lucro.
Desde o início do ano, a projeção de lucro para os próximos doze meses subiu cerca de 29% no S&P 500 e de 30% na Nasdaq. Na Europa, a revisão também é positiva, perto de 14%, mas bem menor.
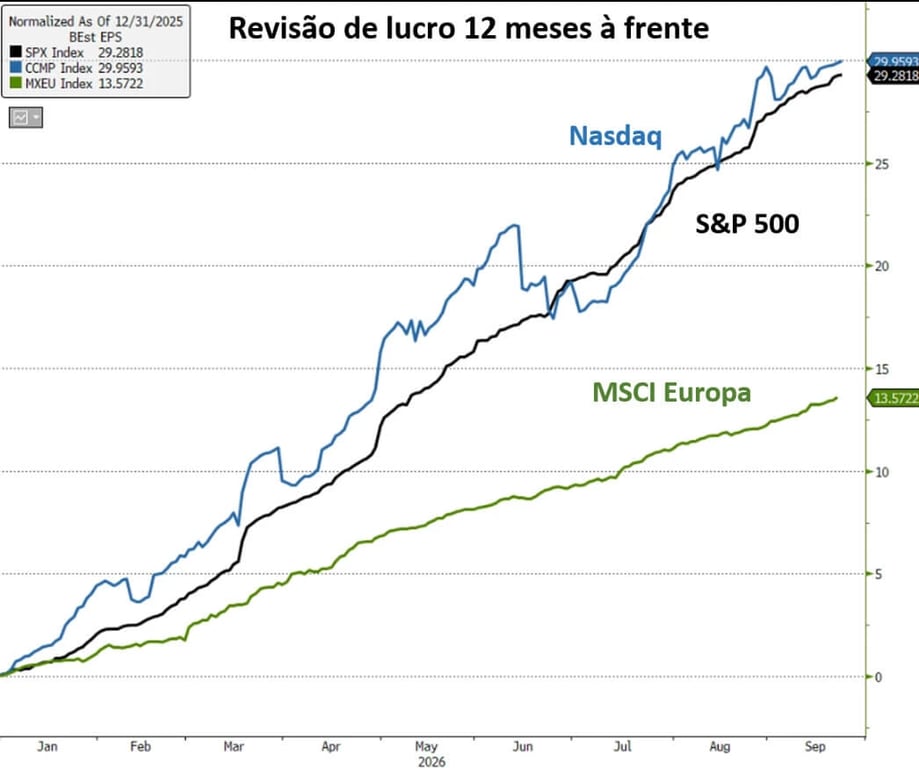
O mais interessante é o que isso fez com o preço. Mesmo com a Bolsa americana subindo, o S&P 500 negocia hoje a 19,3 vezes o lucro projetado, praticamente em linha com a média de 19,2 vezes dos últimos dez anos.
No ano passado, esse múltiplo chegou perto de 23 vezes. O preço subiu, mas o lucro subiu mais rápido, e o índice ficou mais barato em relação ao que entrega.
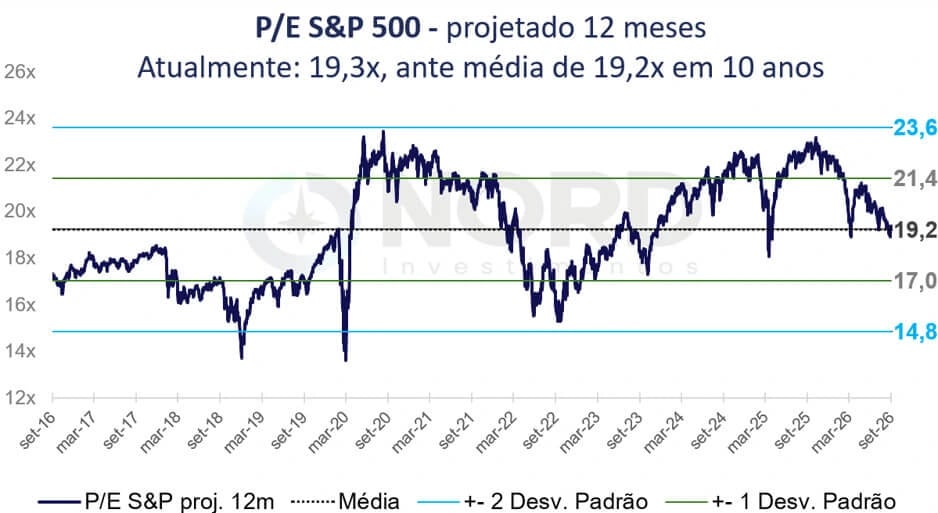
É por isso que não enxergo a Bolsa americana como cara, apesar dos questionamentos frequentes (que respeito). As empresas estão entregando, e o trabalho daqui em diante é acompanhar se continuarão entregando. Enquanto isso acontecer, seguimos alocando, tanto pela tese estrutural de longo prazo quanto pelo momento atual.
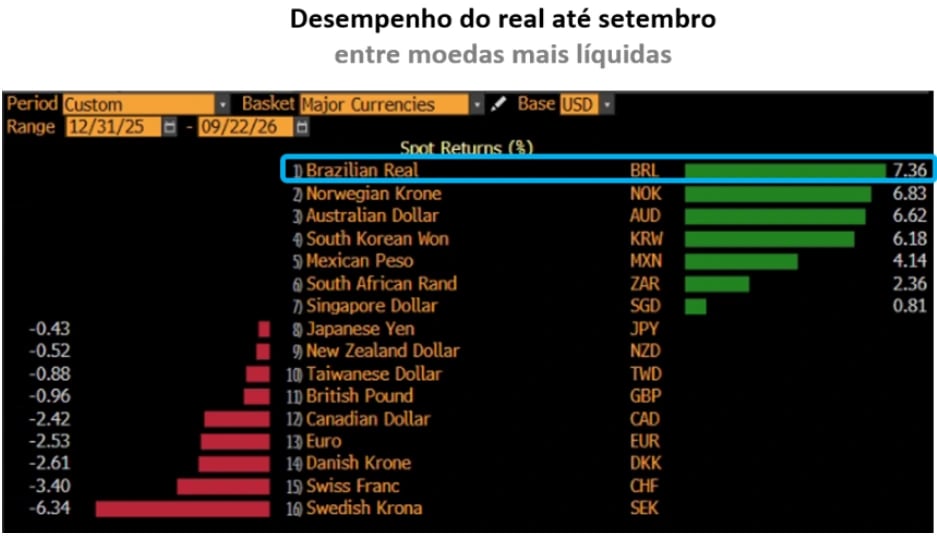
Por que o real está entre as moedas mais fortes de 2026
O real está entre as moedas que mais se valorizaram frente ao dólar em 2026. Como assim, com risco eleitoral, risco fiscal e tudo mais? A resposta está no tópico anterior.
O Brasil tem um dos maiores juros reais do planeta, e esse diferencial atrai capital estrangeiro em busca de rendimento, no chamado carry trade. Sem os juros nos patamares atuais, o câmbio dificilmente estaria tão apreciado.
Quem investe em Bolsa americana por ETF sentiu isso na prática. A versão dolarizada rendeu menos que a versão com hedge cambial neste ano, por dois motivos. A versão com hedge ficou protegida da queda do dólar, que perdeu força no mundo e, sobretudo, contra o real, e ainda capturou o diferencial de juros entre Brasil e Estados Unidos.
Qual escolher? Depende do quanto você quer carregar de risco cambial. No curto prazo, ninguém sabe o que acontecerá com o câmbio. O juro alto tende a sustentar o real, mas eleição e fiscal podem virar o humor rapidamente.
Para quem não quer esse risco, um ETF com hedge atende muito bem. Pensando no longuíssimo prazo, porém, faz sentido ter pelo menos parte da exposição dolarizada. É assim que se tem uma posição de fato internacional, na maior bolsa do mundo e na moeda mais forte do mundo.
3. Bolsa Brasil: o desconto também está onde parece mais seguro
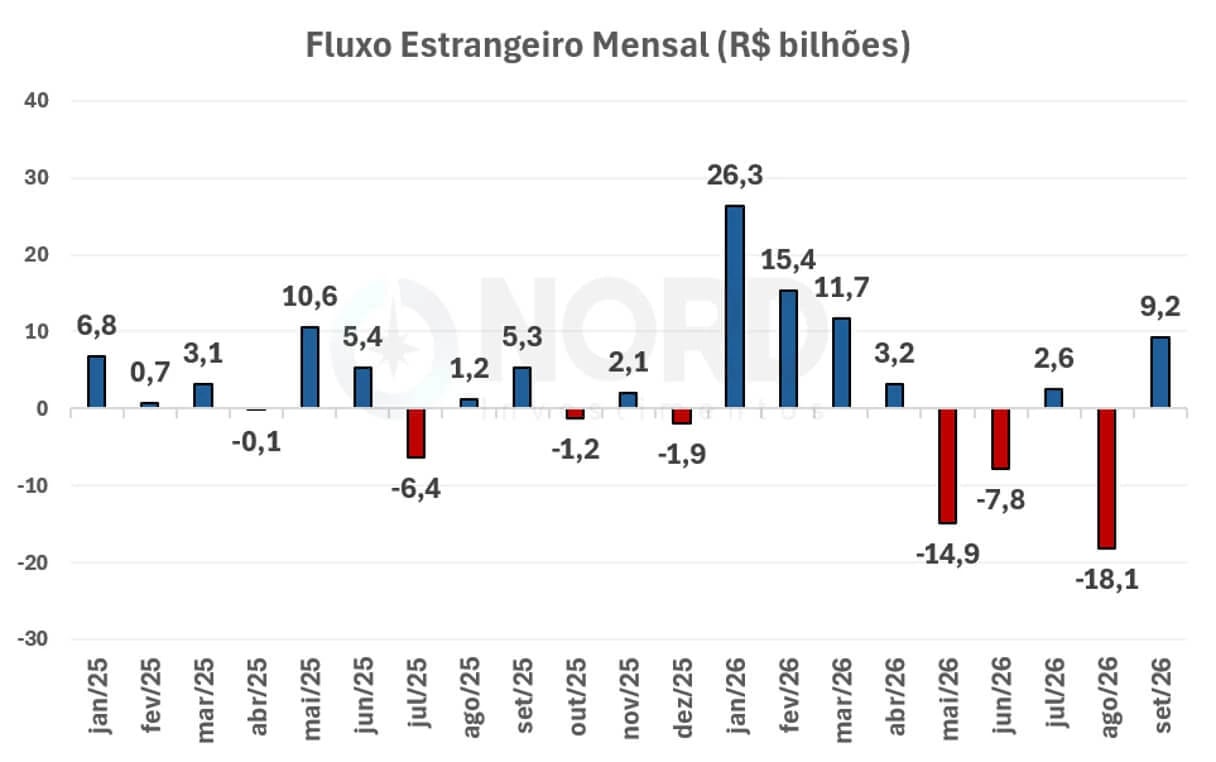
Nas últimas semanas, o trade eleitoral puxou a bolsa brasileira, sustentado pelo investidor local enquanto o estrangeiro saía.
Em setembro, o quadro mudou de cor. O estrangeiro voltou a comprar, com entrada de R$ 9,2 bilhões até aqui no mês (até o dia 18), após retirar R$ 18,1 bilhões em agosto.
A leitura de fundo segue a mesma. O risco fiscal continua sendo o principal peso sobre os ativos brasileiros, a eleição deve manter a Bolsa volátil até o segundo turno e a posição mais adequada é moderada, sem tentar ser herói. Mas a nossa equipe de ações trouxe um achado que ajuda a pensar em como se posicionar.
Não são só o Ibovespa e as small caps que estão descontados. O IDIV, índice das empresas pagadoras de dividendos, negocia a cerca de 8 vezes o lucro projetado, abaixo da média de 9 vezes desde 2012. Até o pedaço da Bolsa que costuma ser visto como o mais defensivo está com preço atrativo.
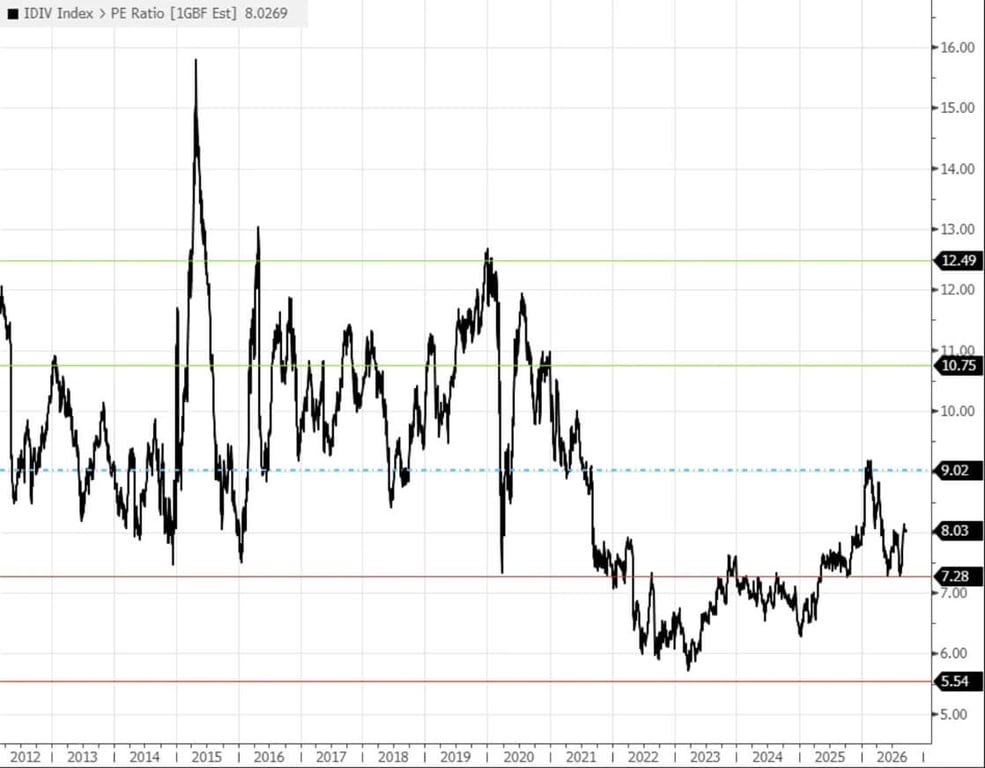
É aí que entra o DIVO11, ETF que replica esse índice. Ele reúne empresas com maior previsibilidade de receitas e mais resilientes a diferentes ciclos econômicos, que costumam cair menos quando o mercado estressa e, ainda assim, capturam boa parte das altas.
Não é o ETF que mais vai subir em uma eventual troca de governo. Nesse cenário, o SMAL11 provavelmente andaria mais, só que o índice de small caps carrega muita empresa ruim junto das boas.
O DIVO11 é uma forma de ter Bolsa brasileira de maneira estrutural, sem apostar tudo no resultado da urna, e é uma das indicações que fazemos na nossa Wealth.
O que fica desses três temas
Três temas, uma linha em comum. O mundo voltou a subir juros, o Brasil corta com pouco espaço e esse juro alto ajuda a explicar tanto a força do real quanto parte do desconto da Bolsa local. No meio disso, as empresas americanas seguem entregando lucro e os ETFs brasileiros mais defensivos negociam barato.
Não é momento de apostas heroicas, e sim de calibrar bem cada peça da carteira.