
Copom pode pausar os cortes da Selic depois do IPCA de setembro?
O IPCA de setembro veio acima do esperado e o CPI americano reforçou a alta do Fed. Veja por que o Copom ficou espremido e o que isso muda na renda fixa
O IPCA de setembro, divulgado em outubro, veio em 0,82%, acima do consenso de 0,76%. A inflação em 12 meses subiu para 4,58% e passou do teto da meta.
A primeira reação foi culpar a conta de luz e a gasolina, e elas de fato pesaram. Só que há tempos venho falando aqui: o que está pesando, no final das contas, é a inflação de serviços, que representa quase um terço do índice, rodando a 5%.
A média dos núcleos subiu 0,36% no mês. Na medida anualizada de três meses, foi de 4,1% para 4,8%. Os serviços subjacentes, que são o termômetro mais fiel da pressão de demanda, subiram 0,36%, e o ritmo anualizado de três meses saltou de 4,9% para 6%. Traduzindo: não foi um choque isolado de energia.
A inflação, que depende de salário, emprego e consumo, está acelerando. E o Banco Central não olha tanto para a inflação de hoje, mas para a de amanhã.
O que o IPCA de setembro muda no ciclo de cortes da Selic
Com a Selic em 13,75%, após cinco cortes seguidos, o mercado vinha trabalhando com mais espaço para o Copom continuar cortando. Na minha leitura, se havia muito mais espaço, esse encolheu.
Um Banco Central que corta enquanto núcleos e serviços aceleram corre o risco de ter que voltar atrás lá na frente, e essa é a pior combinação para a credibilidade. O mais eficaz seria um Copom cauteloso, com uma pausa antes do que o mercado imaginava.
CPI dos EUA surpreende e aumenta a chance de nova alta de juros pelo Fed
O CPI americano de setembro, divulgado em 14 de outubro, mostrou que o índice cheio subiu 0,6%, em linha com o esperado, mas puxado pela gasolina.
O que preocupou foi o núcleo: 0,3% no mês contra 0,2% esperado, e 2,6% em 12 meses contra 2,5% projetado.
Foi o segundo mês seguido de núcleo acima do consenso, com pressão espalhada por habitação, passagens aéreas, carros usados, educação e serviços médicos.
O mercado entendeu o recado. O Fed já subiu os juros em setembro, para a faixa de 3,75% a 4%. Depois do CPI, a probabilidade de mais uma alta já na reunião de 27 e 28 de outubro passou de cerca de 22% para 44%, e a chance de pelo menos uma alta até dezembro está na região de 93%.
Os Treasuries subiram de novo: o título de 10 anos está perto de 5,3%, na região das máximas em mais de duas décadas.
Os juros americanos limitam a nossa Selic
Essa é a parte que, na minha visão, o mercado ainda não incorporou por completo.
O investidor estrangeiro olha a diferença entre o que ganha aqui e o que ganha lá. Hoje, a diferença entre a taxa de juros de 10 anos no Brasil e nos EUA está em 7,2%, quase nas mínimas históricas, tirando apenas o período da pandemia.
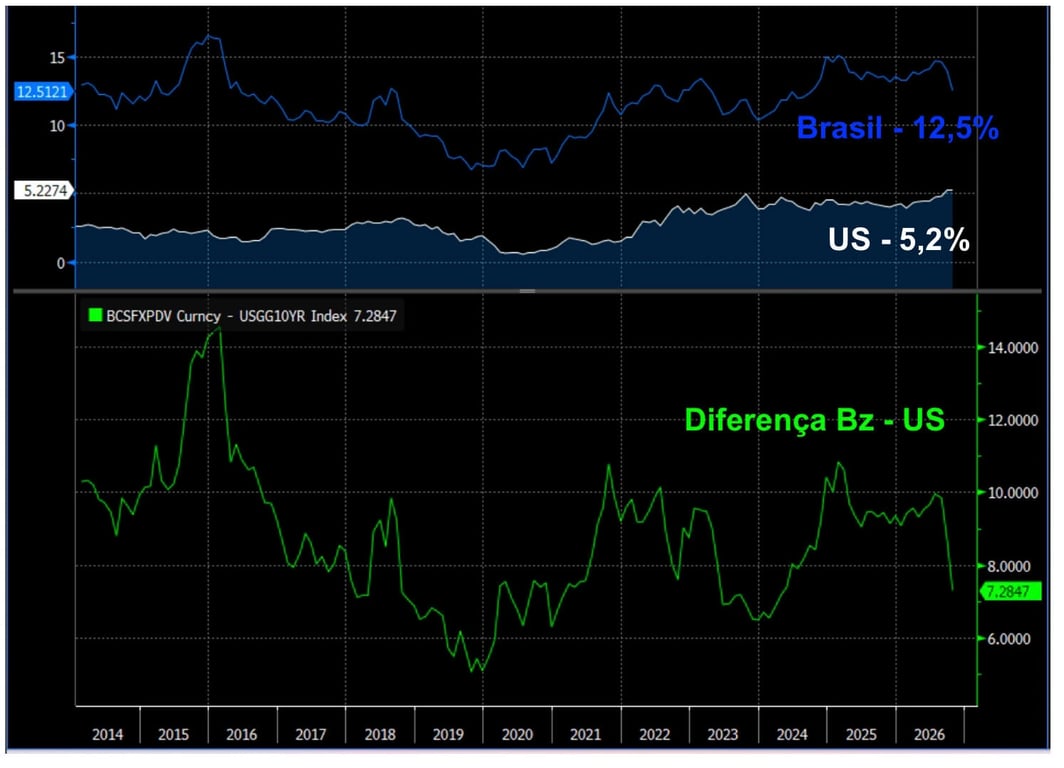
A consequência é direta. Se o Fed sobe e o Copom continua cortando, o diferencial fecha pelos dois lados ao mesmo tempo. Com um prêmio que já é estreito, sobra pouca gordura para compensar o risco de investir no Brasil.
Para se aprofundar no tema, leia outro artigo escrito por mim em julho de 2026: Diferencial de juros entre Brasil e EUA está diminuindo: entenda o risco.
O resultado costuma ser pressão no câmbio. O dólar já voltou para a região de R$ 5,02 a R$ 5,04, e um câmbio mais fraco vira inflação importada, o que realimenta exatamente o problema que o IPCA de setembro mostrou.
Ou seja, o Copom fica espremido. Por dentro, os núcleos e os serviços pedem cautela. Por fora, os juros americanos em alta reduzem a margem para cortar sem pressionar o real.
Prefixados longos ou IPCA+: onde investir com a Selic sob pressão
Calma: não é hora de apostar em queda forte de juros.
Em meio ao otimismo do mercado com o resultado do primeiro turno, acho importante termos esse contexto de diferencial de juros mais baixos. Ele ajuda a não imaginarmos uma Selic voltando a 6% enquanto o Fed Funds está em 4%. Esse diferencial não cabe.
Juntando isso com o fato de a inflação implícita ter caído bastante, eu sigo acreditando que este não é o momento de apostar em uma queda forte de juros por meio de prefixados longos. Faz mais sentido usar títulos IPCA+ como proteção contra a inflação, além de ganhos ainda possíveis de marcação a mercado. Os detalhes da troca estão em Renda fixa nas eleições: vale trocar prefixados por IPCA+?.
A pergunta que sempre chega logo depois é: qual IPCA+, com qual vencimento e quanto da carteira colocar nele? Essa resposta muda com o cenário, e é justamente o que eu acompanho no Renda Fixa PRO, a série da Nord dedicada à renda fixa.
Lá, a carteira mostra quais títulos públicos e privados comprar e o peso de cada um. Se você quer fazer essa troca com os números na mão, vale conhecer o Renda Fixa PRO.
Nesse contexto de juros mundiais mais altos, o Brasil certamente não vai ficar de fora da pressão altista nos longos.
É verdade que podemos ter um período de descolamento, por conta da eleição e de uma possível troca de governo, mas esse cenário ainda está distante do que vimos entre 2016 e 2019, que foi um longo ciclo de queda de juros para patamares nunca antes vistos no Brasil.