
Celsius Holdings (CELH) no 2T26: receita, margem e Ebitda abaixo do esperado
A Celsius divulgou números bastante aquém do esperado pelo mercado e viu suas ações despencarem -18% no dia. Confira a análise do balanço e da marca Alani Nu
A Celsius Holdings (CELH) fechou o 2T26 com receita de US$ 818 milhões, alta de 11%, margem bruta de 48,1% — 3,4 pontos percentuais menor — e Ebitda ajustado de US$ 184 milhões, queda de 12%. Todas as linhas vieram abaixo do que o mercado projetava, e as ações caíram 18% no dia.
O contraste está dentro da própria companhia: a marca Celsius caiu 12%, enquanto a Alani Nu cresceu 20%.
Destaques dos resultados da Celsius Holdings no 2T26
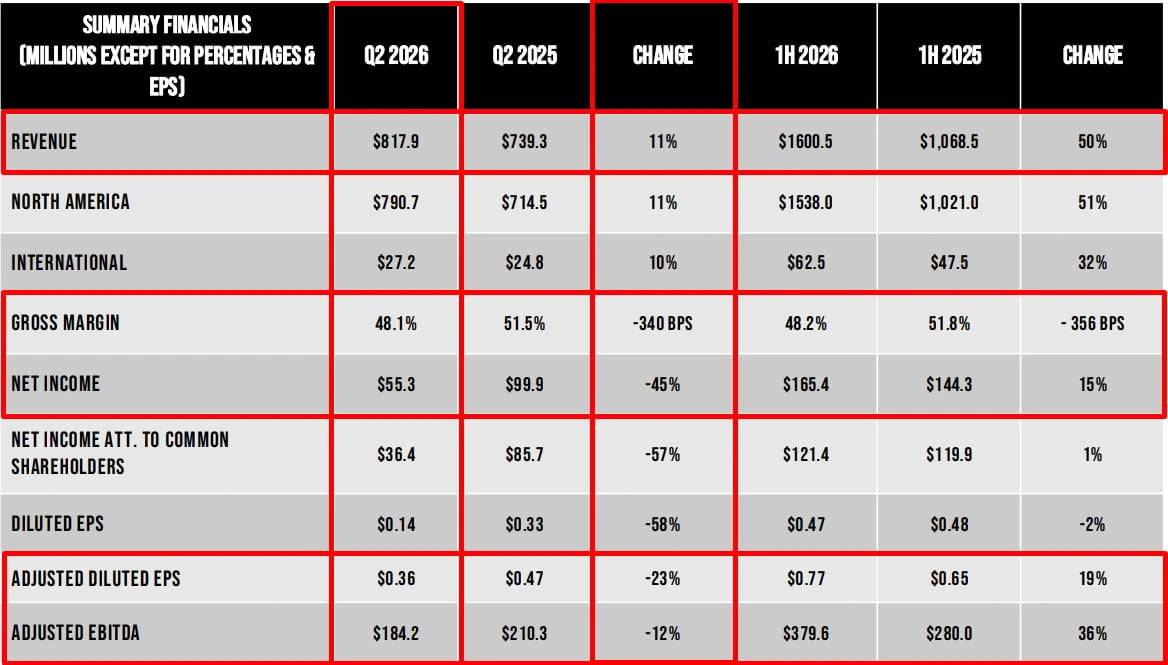
- Abaixo do esperado. Receitas: US$ 818 milhões, +11% a.a. (est. US$ 870 milhões)
- Abaixo do esperado. Margem bruta: 48,1%, -3,4 p.p. (est. 48,5%)
- Abaixo do esperado. Ebitda ajustado: US$ 184 milhões, -12% a.a. (est. US$ 196 milhões)
- Abaixo do esperado. Lucro líquido ajustado: US$ 93,6 milhões, -23% a.a. (est. US$ 106,5 milhões)
- Abaixo do esperado. EPS ajustado: US$ 0,36 (est. US$ 0,42)
As ações caíram -18% e depois subiram +17%. E ambos estão interligados, apesar de os motivos serem completamente distintos.
Com relação ao resultado e ao motivo da queda, o “farol” acima deixa bastante evidente. Fazia tempo que não tínhamos uma empresa divulgando números abaixo das expectativas em todas as frentes.
As receitas vieram abaixo, a margem veio abaixo, o Ebitda veio abaixo e, por consequência de tudo abaixo, o lucro também veio abaixo da expectativa. Diante do que a empresa apresentou no 1T26, e dos comentários da gestão, o 2T26 não seria muito melhor. Realmente não foi. Foi pior.
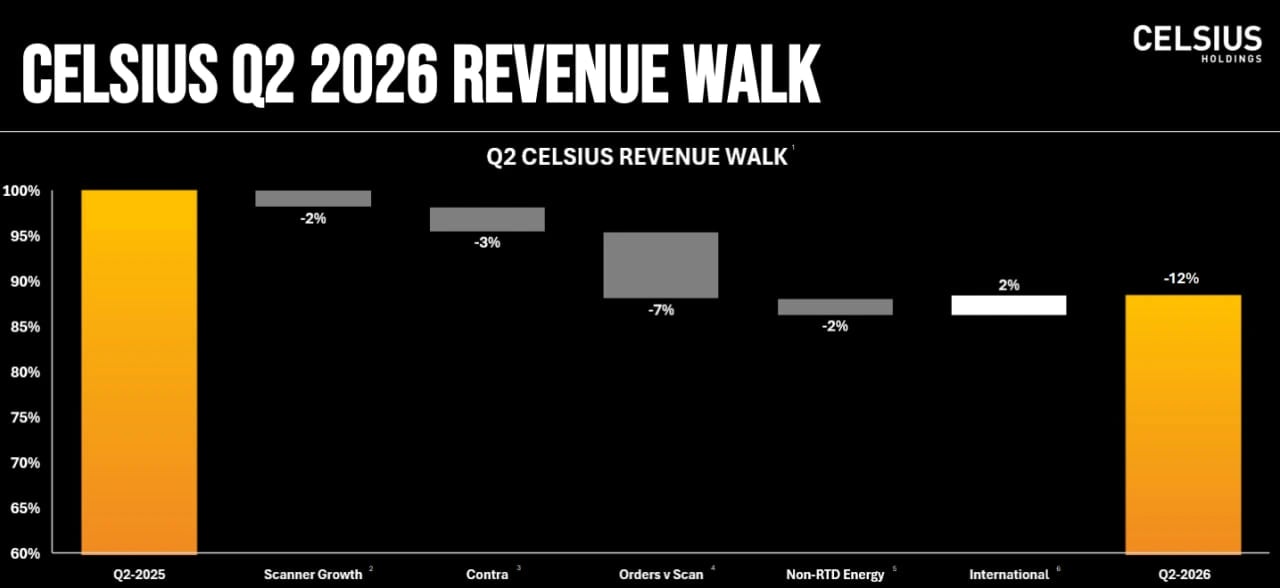
Ao contrário do que temos visto nos últimos anos com a Crocs (onde a aquisição é o problema), no caso da Celsius, o problema tem sido a principal marca, enquanto a aquisição vem sendo a salvação. As receitas da marca Celsius tiveram quedas de -12%, enquanto a Alani Nu continuou apresentando crescimento de +20%.
À medida que a Alani Nu fica maior no resultado, a tendência é uma queda de margem, devido ao mix mais diversificado da marca. Além de energético, possuem outros produtos como alimentos, eletrólitos etc.
O internacional, que é a tese, cresceu só 10%
Apesar do resultado aquém do esperado, o que sustentava nossa compra e a manutenção da posição nunca foi o crescimento nos Estados Unidos — que é justamente o que desagradou o mercado —, e sim o potencial de crescimento internacional.
Nesse sentido, o resultado foi misto. O avanço de apenas 10% na frente internacional ficou muito abaixo do que esperávamos e, pior, representa uma queda em relação ao trimestre anterior.