
Bolsa em queda: o que perguntar antes de vender ou comprar?
Vi clientes atravessarem o circuit breaker de 2020 sem pânico. Veja o que fez a diferença, como separar barulho de sinal e o que perguntar antes de vender
Segunda-feira, 26 de outubro. O pregão mal tinha aberto e o Ibovespa já acumulava uma queda de mais de 10%. A B3 acionou o circuit breaker, o mecanismo que paralisa as negociações por 30 minutos — algo que não acontecia desde março de 2020 e que, em toda a história da nossa Bolsa, só tinha sido usado 23 vezes antes.
Quando os negócios voltaram, o índice chegou a cair 17,3% e fechou o dia em -13,88%, aos 176.608 pontos: a maior queda diária desde a pandemia. O dólar subiu mais de 8% e fechou a R$ 5,40. Na revisão final deste texto, a semana terminava com queda de 18,1% na Bolsa e o dólar cotado a R$ 5,43.
Antes de continuar, um aviso: este texto não é sobre política. Eu não vou opinar sobre o resultado da eleição e também não vou tentar adivinhar se o mercado cai mais amanhã ou se sobe 30% até o ano que vem. O foco aqui é sobre conceitos universais, que valeriam em qualquer cenário!
O que eu quero te contar é sobre algo que não aconteceu em março de 2020.
Circuit breaker em 2020: por que os clientes não entraram em pânico
Lembro bem daquela época. Foi a última vez que vimos o circuit breaker e a Bolsa oscilou de um jeito que a maioria dos investidores nunca tinha visto. E o que mais me marcou, olhando para os clientes que atendíamos, foi que praticamente nenhum deles ficou em pânico.
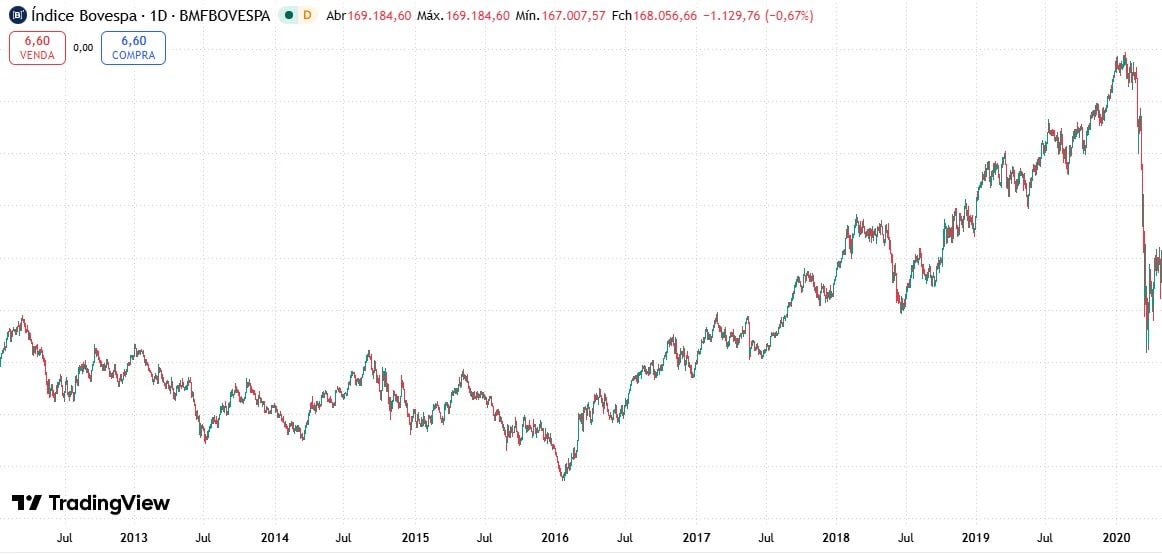
E não era porque eles tinham nervos de aço. Claro que muitos sentiam insegurança, mas não pânico. Conversei com diversos colegas de profissão, muitos fazendo ligações tensas com seus clientes até às 23h, e as conversas com os nossos não eram tão longas e pesadas assim.
Isso acontecia porque a parte da carteira que estava exposta a mais volatilidade tinha um propósito claro, e isso tinha sido conversado ANTES da queda.
“Pode acontecer em um ano, ou em dez, mas, em algum momento, esta parte da sua carteira pode cair 10%, 15%!”
A gente explicava que aquela parcela poderia oscilar, mas a gente sabe que ninguém lembra exatamente tudo o que foi dito no momento da alocação.
Mais importante do que explicar o que poderia acontecer era realmente alocar nessas classes apenas valores que não comprometiam o planejamento dos nossos clientes.
Quando a queda veio, estava dentro do que tinha sido desenhado. Não foi susto: foi o roteiro. E mesmo se o cliente “esquecesse suas falas do roteiro”, tudo bem, pois a sua segurança e os recursos para realizar seus objetivos de curto prazo permaneciam intactos.
Aprendi com isso algo que repito muito: a diferença entre estar assustado e estar preparado quase nunca é coragem. É ter recebido a informação antes da queda e ainda ter tudo sob controle, mesmo no cenário mais estressante.
Carteira boa não é só a que rende mais: o teste do pior dia
Quando um bom engenheiro projeta uma ponte, ele não calcula para o dia normal, com poucos carros e tempo bom. Calcula para o pior dia: trânsito parado, caminhões pesados, vento forte. Ninguém quer descobrir o limite da ponte no meio da travessia.
Com uma carteira de investimentos é igual. Quando desenhamos um planejamento, a pergunta não é só “qual a maior rentabilidade possível?”. É também: “essa carteira aguenta o pior dia da vida financeira dessa pessoa?”.
Não só “o dia”, mas também um cenário ruim que dure meses: a segurança dessa família é mantida? Seus objetivos seguem sendo possíveis de se realizar?
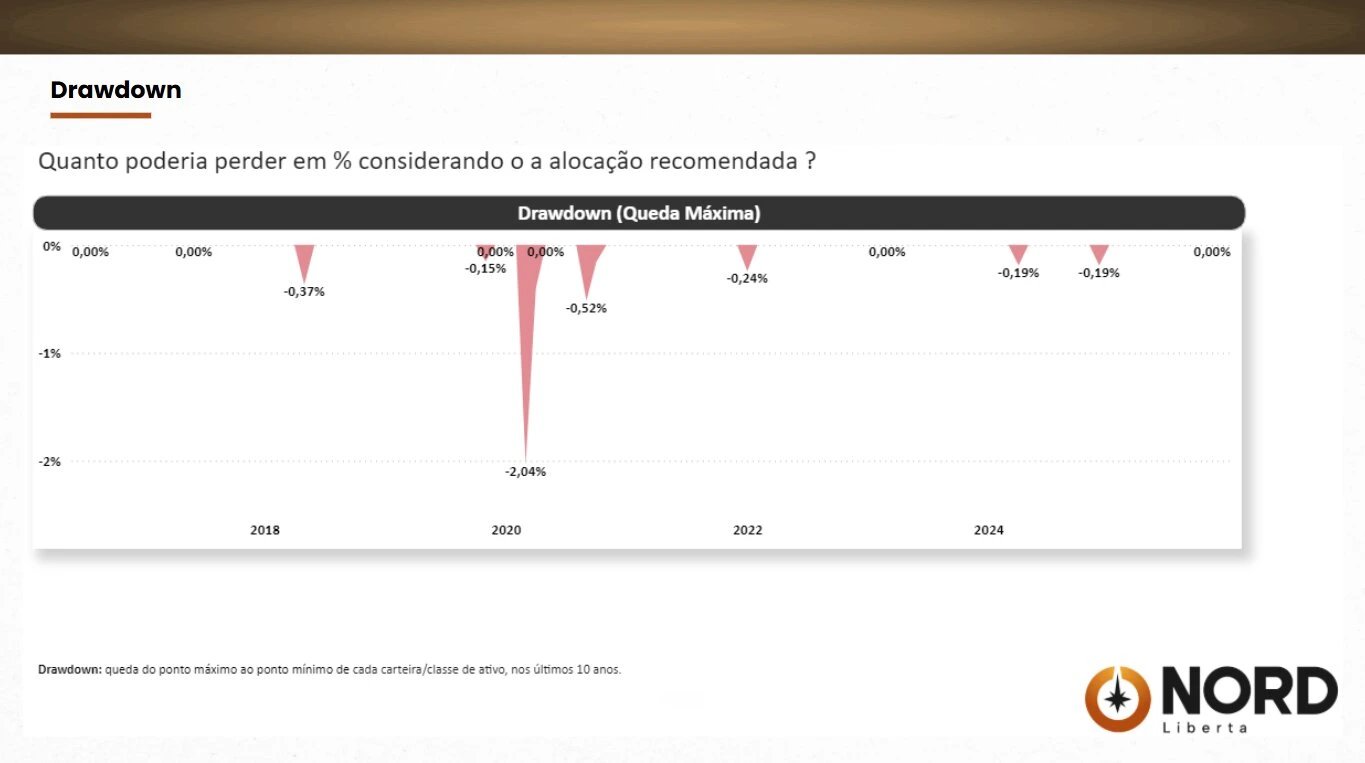
De tudo que já vi, posso afirmar: um momento que destrói patrimônio quase nunca é apenas quando o mercado está caindo. É quando o mercado cai no mesmo momento em que você precisa daquele dinheiro.
Um bom planejamento de investimentos faz as duas contas: quanto a carteira pode render e quanto ela pode doer, e se você consegue ficar de pé quando doer. Para ver erros comuns até em boas carteiras, leia 4 erros que aparecem até nas melhores carteiras de investimento.
Queda da Bolsa: como separar barulho de sinal
Uma parte importante do trabalho de planejadores e consultores de investimentos é ficar do lado do cliente nesses dias e ajudá-lo a separar barulho de sinal.
Tem queda que é sinal. Uma ação, ou até uma classe de ativos inteira, que está derretendo porque algo mudou de verdade: a empresa piorou, a regra do setor mudou, a conta que justificava o investimento não fecha mais. Nesses casos, a melhor decisão pode ser sair, porque o que está derretendo pode derreter ainda mais.
E tem queda que é barulho: o mercado passando por uma janela delicada, com muita gente vendendo por pânico, bem mais do que por qualquer mudança no que aquele ativo de fato vale. Aí vender é pagar caro para transformar uma oscilação em prejuízo definitivo.
A Bolsa sobe depois do circuit breaker? O que os dados de 2017 e 2020 mostram
Você deve ter visto (ou ouvido de algum amigo) que, historicamente, após um circuit breaker, a Bolsa costuma ter retornos expressivos nos 12 meses seguintes. E essa informação, por si só, é verdadeira.
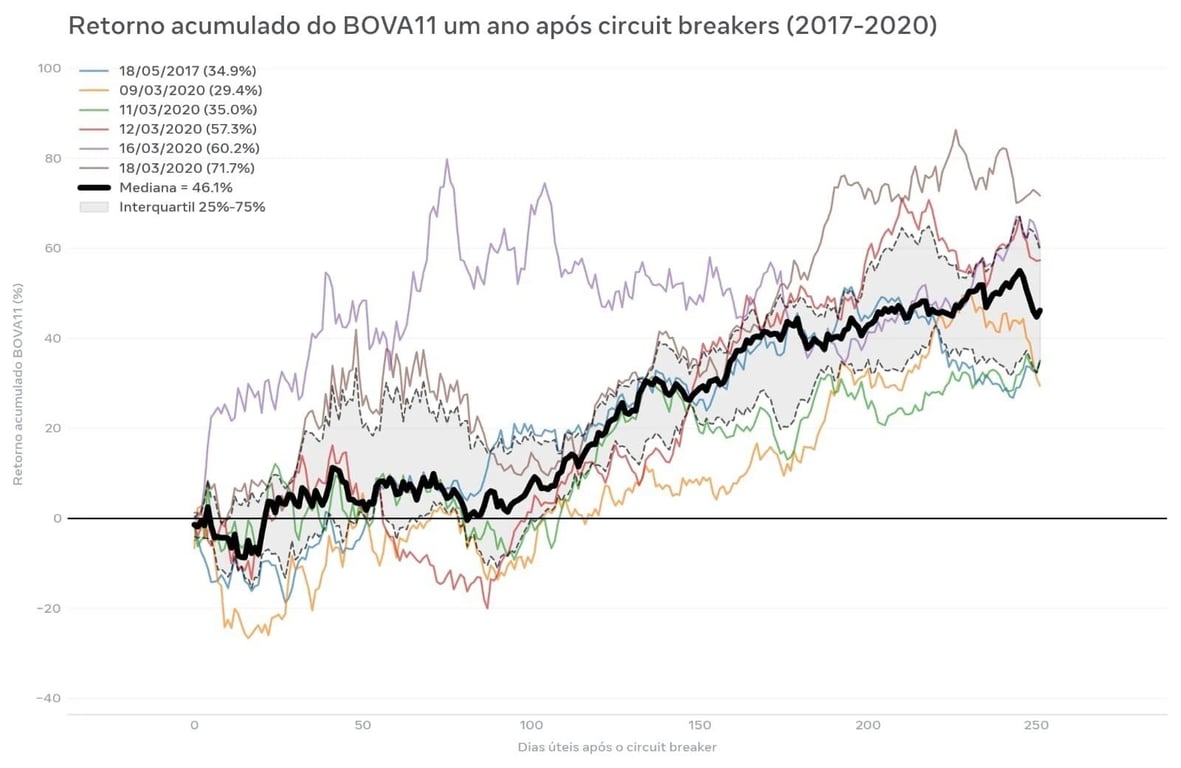
Eu acho esse dado relevante, mas com dois cuidados. O primeiro: “costuma” não é “garante”.
São poucos eventos, em crises muito diferentes entre si, e nada nos diz que o próximo vai seguir o roteiro dos anteriores.
O segundo cuidado é o que mais me interessa: esse dado só conta a história de quem ficou até a recuperação. E é aqui que a conversa muda de assunto.
Aversão à perda e sobrealocação
Nosso cérebro é péssimo nesses dias. Pesquisas de economia comportamental mostram que a dor de perder pesa mais do que o prazer de ganhar o mesmo valor e, por isso, o impulso na queda é vender para “fazer a dor parar”. Mas existe outro agravante, que não é psicológico: é aritmético.
Imagine duas pessoas com R$ 500 mil investidos (exemplo ilustrativo, com nomes fictícios): a Carla e o Rodrigo. No planejamento dos dois, a renda variável deveria ser de R$ 100 mil (20% do patrimônio), porque o restante tinha destino e prazo: reserva, entrada do apartamento em 12 meses e assim por diante.
A Carla seguiu o plano.
O Rodrigo, empolgado com a Bolsa batendo máxima histórica no começo do mês, passou R$ 150 mil, que eram da entrada do apartamento, para ações. Ficou com R$ 250 mil em renda variável (50% do patrimônio).
Agora imagine uma queda de 17% (simplificando: as ações dos dois caindo igual ao índice).
- Carla: R$ 100 mil viram R$ 83 mil. Dói, são R$ 17 mil a menos, mas esse dinheiro é de longo prazo e ela sabia que isso poderia acontecer.
- Rodrigo: R$ 250 mil viram R$ 207,5 mil. E repara no detalhe: R$ 124,5 mil desse valor (os R$ 150 mil que viraram R$ 124,5 mil) tinham data marcada para virar a entrada do apartamento, daqui a menos de um ano.
Mesmo que ele tenha estômago de aço, mesmo que confie perfeitamente que a Bolsa já se recuperou antes, se o mercado ainda não tiver voltado quando a data chegar, ele vai ter que vender. O calendário decide por ele.
Por que ter o direito de esperar importa
É por isso que sobrealocação em renda variável não é só uma questão de risco. É uma questão de ter ou não o direito de esperar. Quem está dentro do que foi planejado pode esperar a recuperação. Quem passou do limite pode ser obrigado a vender no pior momento, mesmo sabendo que não devia.
E, como alocadores, essa “sobriedade” muitas vezes cobra seu preço. Não embarcamos em uma tese que está “na moda”, porque não queremos comprometer o patrimônio da pessoa que vai ser usado em breve. E, às vezes, essa tese "da moda" dá certo e o mercado anda bem.
Cansei de ouvir clientes insatisfeitos reclamarem que fomos muito conservadores. Porém, nosso mandato não é acertar os melhores movimentos de mercado: é garantir que aquela família realize seus objetivos financeiros e tenha tranquilidade.
E, para isso, muitas vezes, temos que olhar “o trem passar” sem embarcar. Pois, no momento em que o “improvável acontece”, não importa quão remota parecia a chance, o dano pode ser inaceitável.
Três perguntas antes de mexer na carteira
Se você está pensando em vender (ou em comprar!) no impulso, tente responder antes:
- Para que serve esse dinheiro e quando vou precisar dele?
- Quanto eu esperava que essa parcela pudesse cair? A queda atual está dentro disso? Se sim, o plano está funcionando. Se está além, o problema talvez não seja a queda, e sim o tamanho da parcela.
- Mudou a tese ou só o preço?
Se você não consegue responder a alguma dessas perguntas, isso não é sinal de que precisa vender. É sinal de que vale a pena conversar com alguém antes de decidir. (E atenção: nada neste texto é recomendação de compra ou venda de ativos, tá? Cada carteira é uma carteira!)
Check-up da carteira com o Planejamento da Nord
Se na segunda-feira o seu estômago afundou, está tudo bem. Isso é humano, e eu não vou te julgar: o papel do planejador nunca é julgar. Mas use o desconforto como informação. Ele pode estar dizendo que a sua carteira tem uma parcela de risco maior do que a dimensionada de acordo com a sua expectativa.
O nosso trabalho é desenhar uma carteira que aguente o pior dia e estar ao seu lado quando ele chegar, para ajudar a separar o que é barulho do que é sinal. Conectar o seu patrimônio com os seus planos, objetivos, perfil e realidade é exatamente o trabalho que fazemos em um Planejamento de Investimentos. E, muitas vezes, o que mais faz a diferença é outro passo: um bom Planejamento de Vida.
Se você está investindo sem ter esse mapa de alocação e a validação de que sua carteira está coerente com seus objetivos, é fundamental fazer este check-up. Marque uma conversa com o nosso time de Planejamento.
E se você tem patrimônio financeiro acima de R$ 1 milhão, temos uma avaliação gratuita de carteira: