
A Bolsa americana está na máxima: isso significa que está cara?
Índice na máxima não é o mesmo que caro. Entenda o que o múltiplo preço/lucro do S&P 500 e da Nasdaq revela sobre investir na Bolsa americana agora
A afirmação "a Bolsa americana está cara" circula desde pelo menos 2016. Naquela época, o S&P 500 estava na casa dos 2.100 pontos, e o argumento fazia sentido: sete anos seguidos de alta desde a crise de 2008, juros ainda perto de zero e uma eleição imprevisível nos Estados Unidos.
Hoje, o índice está perto dos 7.800 pontos, mais que o triplo. E a mesma frase continua sendo repetida.
Nesse caminho, o motivo foi mudando: guerra comercial, pandemia, alta de juros, tarifas; a conclusão, não. "Melhor esperar cair." Enquanto isso, o dinheiro fica na renda fixa ou no caixa, que pagam bem e não dão susto. A queda até veio algumas vezes. Mas, quando veio, assustou demais para alguém querer entrar.
A mais recente foi em julho. A Nasdaq caiu cerca de 10% desde o começo de junho, arrastada por uma venda pesada de ações de semicondutores e memória. Em poucas semanas, os índices estavam de volta ao topo.
Eu entendo esse instinto. Com a renda fixa pagando bem, esperar parece confortável. Só que, no comitê de investimentos da Nord, a gente tenta não decidir com base em sensação. E a nossa resposta talvez surpreenda: continuamos comprando. Em julho, inclusive, subimos a recomendação para Bolsa americana para acima do neutro.
Vale ser preciso sobre o que isso significa. Não é dizer que é a oportunidade da década. É dizer que não é hora de estar de fora, o que são coisas bem diferentes, e a distância entre uma e outra é o que define o tamanho da posição.
Máxima de preço não é o mesmo que caro
Um índice na máxima só diz que o preço nunca esteve tão alto. Não diz se está caro. Para saber isso, a pergunta certa é: estou pagando quanto por cada real de lucro que essas empresas vão gerar?
Pense em um imóvel comprado há alguns anos. O preço subiu 30%, mas o aluguel dobrou no mesmo período. Em reais, o imóvel está mais caro. Comparado ao que ele rende, está mais barato do que quando você comprou. Com ações é a mesma coisa. O preço é o lucro vezes o quanto o mercado aceita pagar por esse lucro, o chamado múltiplo, ou P/L.
Se o lucro cresce mais rápido que o preço, o índice bate recorde e, mesmo assim, fica mais barato.
É o que está acontecendo agora nos Estados Unidos.
P/L do S&P 500 e da Nasdaq: o que os números mostram
O time de research da Nord acompanha o P/L projetado para os próximos 12 meses. Os dois gráficos abaixo mostram esse número na última década. A linha pontilhada é a média.
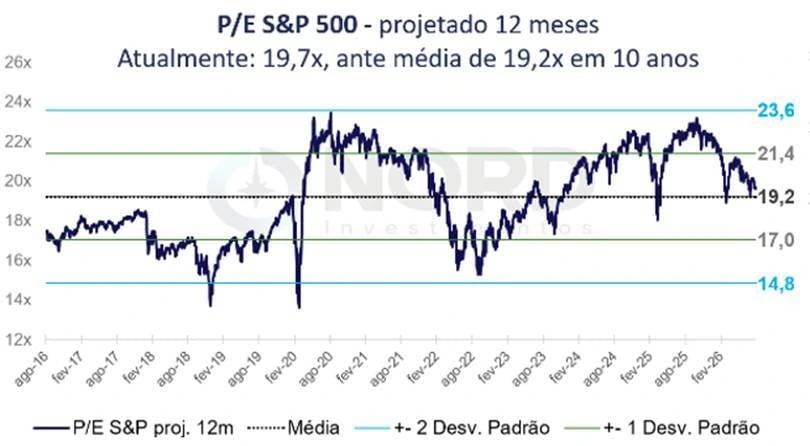
Comece pelo S&P 500. Hoje ele negocia a 19,7 vezes o lucro esperado, praticamente em cima da média de 19,2. Em 2020, com juro zero, o múltiplo encostou em 23,6 vezes, no teto da faixa azul. Em 2025, voltou a passar de 22. O índice hoje está mais alto do que em qualquer um desses momentos, mas o múltiplo está bem abaixo.
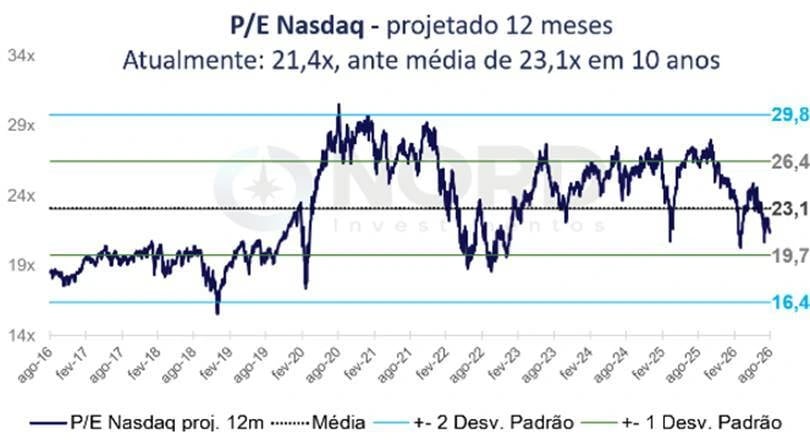
Na Nasdaq, a leitura é ainda mais interessante. A Bolsa das empresas de tecnologia, que tem fama de cara, está em 21,4 vezes, abaixo da média de dez anos, de 23,1, e mais perto da linha verde de baixo do que da de cima. O tombo de julho aparece no final do gráfico, e o múltiplo ainda não voltou para a média.
E o lucro veio forte, como mostra a tabela. O dado que mais me chamou a atenção é a revisão das estimativas.
Normalmente, os analistas cortam as projeções ao longo do trimestre. Desta vez, subiram. Quando isso acontece com o trimestre em andamento, as empresas estão entregando mais do que se imaginava.
| Temporada de resultados do S&P 500 | Agora | Referência |
| Empresas que superaram o lucro esperado (2º tri) | 86% | 78% (média de 5 anos) |
| Empresas que superaram a receita esperada (2º tri) | 76% | 70% (média de 5 anos) |
| Crescimento da receita (2º tri, contra 2025) | 15,0% | — |
| Revisão da estimativa de lucro do 3º tri (30/jun a 31/ago) | +1,2% | −1,7% (média de 5 anos no período) |
| Crescimento esperado do lucro no 3º tri | 28,9% | 26,7% (projeção em 30/jun) |
Fonte: FactSet Earnings Insight (agosto e setembro de 2026). Elaboração: Nord Wealth
A correção de julho colocou a tese em dúvida. A temporada de resultados respondeu: a receita está acelerando justamente na cadeia de inteligência artificial.
O custo de esperar a queda
Volto ao cliente que prefere deixar o dinheiro na renda fixa até a Bolsa cair. O plano dele tem um problema que a matemática expõe com clareza: para funcionar, ele precisa acertar duas vezes. A hora de ficar de fora e a hora de voltar.
A segunda é muito mais difícil que a primeira, porque os melhores dias da bolsa costumam chegar colados nos piores.
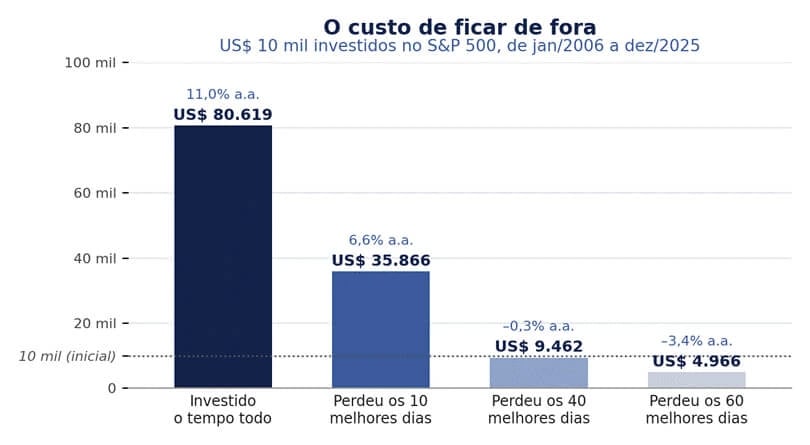
O J.P. Morgan mede isso todo ano: quem colocou US$ 10 mil no S&P 500 no início de 2006 e não mexeu, terminou 2025 com cerca de US$ 80 mil, 11% ao ano, atravessando a crise de 2008, a pandemia e tudo o que veio depois.
Quem ficou de fora nos 10 melhores dias desses vinte anos, dez pregões em cinco mil, terminou com US$ 36 mil.
Quem perdeu os 40 melhores terminou com menos do que colocou. E o detalhe que mais importa: seis dos 10 melhores dias aconteceram a menos de duas semanas dos 10 piores. Quem sai no susto quase sempre perde a recuperação.
Outro levantamento da mesma casa, com dados desde 1970, mostra que quem investiu no S&P 500 em dias de máxima histórica teve, em média, 9,4% de retorno nos 12 meses seguintes. Quem investiu nos outros dias teve 9%. Isso não garante nada daqui para frente, mas mostra que comprar na máxima, sozinho, nunca foi um erro.
Core e satélite: como a Nord Wealth aloca em bolsa americana
Ao falar em continuar comprando Bolsa americana, muita gente imagina uma lista de ações da moda. Não é assim que a Nord Wealth trabalha.
A base de qualquer alocação lá fora é o que chamamos de core: uma posição principal e estrutural no S&P 500 e, dependendo do caso, em bolsas globais. É a parte da carteira que menos mexemos, afinal, ela não existe por causa do recorde de agosto nem deixaria de existir em uma correção.
Existe porque o plano pede uma parcela do patrimônio nas maiores empresas do mundo, em outra moeda, o tempo todo.
Em volta desse core, montamos posições menores e mais táticas, os satélites. É ali que entram as teses em que o comitê está mais otimista em cada momento. Hoje, a principal é a IA física: quem fabrica os chips, as máquinas que produzem esses chips e a memória que processa os dados.
O core já surfa boa parte dessa onda, porque as empresas que mais investem em IA estão entre as maiores do S&P 500. O satélite existe para aumentar essa exposição de forma deliberada, porque acreditamos na tese, sem que a carteira inteira dependa dela. Claro que diversificamos isso com outras teses satélite em aberto aqui na Nord, que podem ficar para próximas cartas.
O que isso muda para você
Para o investidor brasileiro de patrimônio mais alto, a pergunta “A bolsa americana vai parar onde?" costuma esconder outra: "Eu deveria ter mais lá fora do que tenho?" Na maioria das carteiras que vejo, a resposta é sim.
A ordem importa. Primeiro vem o core: definido pelo seu planejamento, dimensionado pelo seu perfil e montado aos poucos, com aportes programados. Nem aumentado, nem zerado, conforme o noticiário.
Tendo essa base montada (que também carrega caixa e renda fixa internacional), podemos começar a avaliar se os satélites conversam com o seu caso. Quem começa pelo satélite, comprando a tese do momento sem ter a base, costuma entrar na euforia e sair na primeira correção.
Quanto vai para cada parte varia de pessoa para pessoa, e é para isso que o perfil existe. E, desde a mudança na tributação de investimentos no exterior, escolher o veículo certo pesa tanto quanto escolher o que comprar.
A pergunta que dá para responder
A pergunta sobre onde a Bolsa vai parar não tem resposta, e desconfie de quem diz ter. A pergunta que dá para responder é outra: o preço de hoje é razoável para o lucro que essas empresas estão entregando? Atualmente, os números dizem que sim.
Não é uma pechincha. Mas também não é motivo para esperar. Enquanto for assim, vamos continuar comprando, com disciplina, no tamanho certo e sabendo por quê.
O tamanho certo para o seu patrimônio
Quanto vai para o core, se faz sentido abrir espaço para satélites e qual veículo é o mais adequado depois da mudança na tributação dependem do seu perfil e do seu patrimônio. Em uma conversa com o nosso time, olhamos o que você tem hoje lá fora e desenhamos essa estrutura junto com você.