
Bolha da South Sea: o erro de Newton que o investidor ainda repete
Newton vendeu com lucro em 1720, recomprou perto do topo e perdeu. Veja o que a bolha da South Sea ensina sobre FOMO e vieses antes do 2º turno das eleições
Em abril de 1720, Isaac Newton vendeu as suas ações com um lucro de 20 mil libras. Em junho, voltou a comprar perto do topo. Em setembro, a bolha estourou.
Trezentos anos depois, com a Bolsa em recorde e o 2º turno a pouco mais de uma semana, a história dele nunca foi tão atual.
A inteligência nunca protegeu ninguém dos próprios vieses.
O que Isaac Newton fez na bolha da South Sea Company em 1720
Em 1720, aos 77 anos de idade, Isaac Newton não precisava provar mais nada. Já tinha formulado as leis do movimento e a gravitação universal, presidia a Royal Society e comandava a Casa da Moeda da Inglaterra.
No mesmo ano, as ações da empresa South Sea Company, ou Companhia dos Mares do Sul, eram o tema mais quente entre os investidores londrinos. A empresa tinha conseguido do governo o direito de converter parte da dívida pública inglesa em ações, e o papel disparou.
Newton, que era acionista da companhia, observou a escalada das ações e concluiu que o preço tinha ido longe demais e, em abril daquele ano, vendeu os papéis com um lucro de cerca de 20 mil libras, uma fortuna para a época.
Até aqui, uma decisão racional, digna do maior cientista da sua geração.
O problema é que a ação continuou subindo e os conhecidos de Newton continuaram enriquecendo.
Algumas semanas depois, em junho, Newton não resistiu: vendeu quase todos os títulos do governo que tinha e voltou a comprar ações da companhia, que já estavam próximas das máximas. Mas o cientista não parou por aí. Ele continuou comprando mesmo quando o preço começou a cair.
Era Newton fazendo preço médio.
Em setembro, a bolha estourou e, em outubro, a ação valia menos de um quarto do que tinha valido nas máximas.
O matemático Andrew Odlyzko reconstruiu as operações de Newton a partir de registros da época. Segundo ele, o patrimônio do cientista caiu de pouco mais de 30 mil para cerca de 20 mil libras. Newton não quebrou, mas tomou um bom prejuízo.
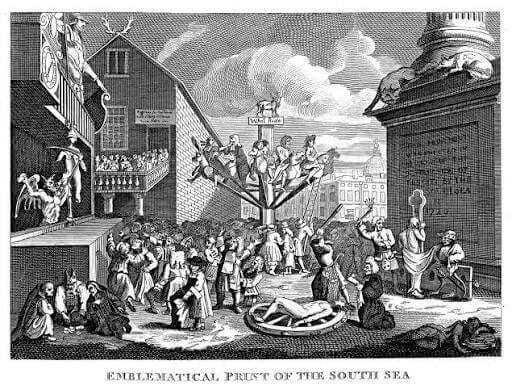
Desse episódio nasceu uma das frases mais citadas do mercado: "Consigo calcular o movimento dos corpos celestes, mas não a loucura das pessoas".
Infelizmente, não existe registro confiável de que Newton tenha dito isso, mas a frase sobreviveu três séculos por um motivo simples: mesmo que ele não tenha dito, é uma ótima lição.
Newton não errou ao vender. Errou ao voltar pelo medo de ficar de fora e deixar a sua estratégia de lado.
Ibovespa e Small Cap depois do 1º turno: a multidão chegou junto
Dando um salto no tempo, no dia seguinte ao 1º turno das eleições de 2026, o Ibovespa subiu quase 8%, a maior alta diária desde março de 2020, e fechou pela primeira vez acima dos 200 mil pontos. No fim da semana, o índice acumulava alta de quase +9% e um novo recorde aos 209 mil pontos.
Mas o desempenho do principal índice da Bolsa brasileira não chegou nem perto do índice Small Cap, que acumulou uma alta de cerca de +20% na semana.
E a multidão chegou junto. Naquela segunda-feira, a B3 registrou mais de 5 milhões de negócios, contra uma média de cerca de 1,2 milhão.
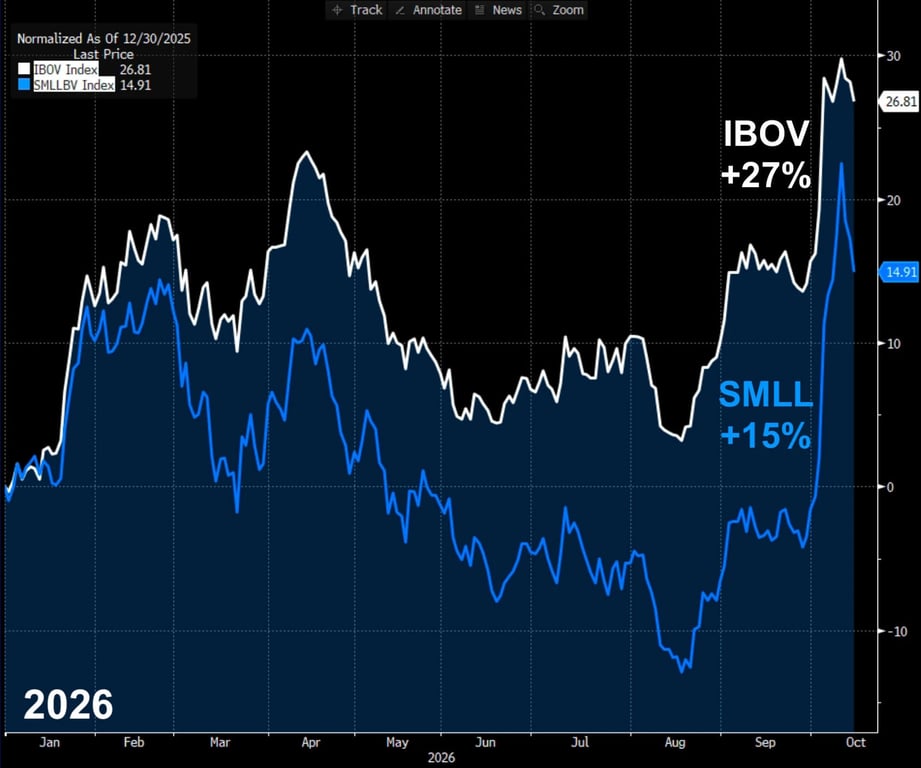
Juros e dólar em queda e Bolsa em disparada criaram um cenário perfeito para quem estava posicionado.
Só que o mercado está pagando por um desfecho que ainda não aconteceu. O 2º turno é no dia 25, e as pesquisas seguem apertadas.
É a mesma dinâmica do junho de Newton. O preço sobe, os conhecidos ganham e quem ficou de fora se sente um tolo. Enquanto isso, quem estava comprado vê a própria confiança crescer na mesma velocidade da alta.
Quatro vieses que atrapalham o investidor em ano de eleição
Nessa montanha-russa de emoções, o nosso cérebro costuma pregar algumas peças conhecidas.
Charlie Munger dedicou uma das suas palestras mais famosas, “A psicologia do erro de julgamento humano”, às armadilhas mentais que levam pessoas inteligentes a decisões ruins.
Nas últimas semanas, recebi algumas mensagens de assinantes, com pelo menos quatro delas.
1. FOMO
É o ganho do vizinho virando argumento de compra. Foi o que levou Newton a recomprar as ações da South Sea em junho de 1720.
2. Ancoragem
É se prender a certas informações e deixar de lado os fundamentos ou o cenário (e quase sempre a informação é o próprio preço). Pode ser aquele investidor que vendeu antes do 1º turno e agora espera a ação voltar ao mesmo preço para recomprar.
3. Excesso de confiança
Uma semana de alta faz qualquer um se sentir genial. Quem estava comprado começa a achar que acertou o resultado da eleição, dá como certo que os juros vão continuar caindo e deixa de enxergar os riscos que ainda existem.
4. Viés de confirmação
É procurar só a pesquisa, a notícia ou o analista que concorda com o que você já inconscientemente decidiu. Em ano eleitoral, ele trabalha em dobro, porque política e dinheiro se misturam na mesma decisão.
Sobre esse ponto, leia também Política e investimentos: você decide como investidor ou como torcedor?.
O perigo não está em sentir essas coisas, mas em deixar que elas decidam por você.
E elas costumam empurrar o investidor para uma de duas tentações. A primeira é correr atrás da alta. Comprar agora, antes que suba mais. A segunda é a oposta: vender tudo antes do dia 25 para esperar a poeira baixar.
Parecem atitudes contrárias, mas são a mesma aposta. Nas duas, você precisa acertar quem vai vencer e como o mercado vai reagir.
E a reação é a parte mais difícil, porque boa parte da alta reflete as expectativas, que podem mudar rapidamente.
Eu não sei quem vai ganhar no dia 25 e nem qual será a reação do mercado, e você também não. A boa notícia é que nenhum de nós precisa saber.
Market timing em 2022: o que o Ibovespa e as small caps fizeram depois da eleição passada
Em junho de 2022, escrevi sobre "Não tente acertar o market timing".
O cenário era o inverso do atual. A Bolsa caía, os juros subiam e a eleição presidencial estava pela frente.
Naquela época, a tentação era a oposta: esperar o fundo, esperar a eleição, esperar alguma visibilidade.
A eleição veio, e o cenário que era precificado se concretizou com o Ibovespa afundando nos primeiros meses de 2023, atingindo 98 mil pontos.
Mesmo assim, fatores externos, como commodities e fluxo estrangeiro, contribuíram para uma recuperação. Entre junho de 2022 (data da minha newsletter) e junho deste ano, o Ibovespa saiu dos ~100 mil pontos e alcançou os 168 mil. Uma alta de +68% no período.
Mas não se engane: dessa alta, a Petrobras, o Itaú e a Vale foram responsáveis por mais da metade da valorização do principal índice da nossa Bolsa. O índice Small Cap, por exemplo, subiu míseros +8% no mesmo período.
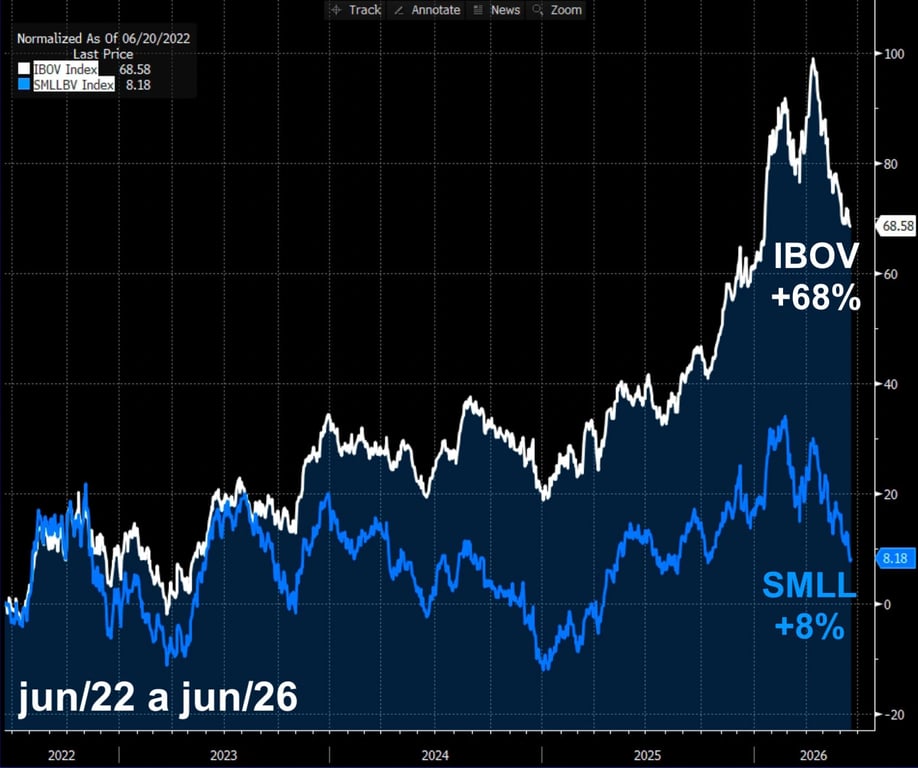
O ponto aqui não é político. O resultado que muitos temiam em 2022 não impediu a alta, e as expectativas que o mercado já embute nos preços de hoje também não garantem a próxima.
O que define o preço de uma ação depois do 2º turno
Em 26 de outubro, o Brasil vai acordar com um presidente eleito. E as empresas vão acordar com os mesmos clientes, as mesmas margens, as mesmas dívidas e a mesma capacidade de gerar caixa que tinham no dia 24.
A eleição muda o humor do mercado e, em algum grau, o cenário de juros e de economia. Mas, no longo prazo, o que define o preço de uma ação é o resultado da empresa, não o da urna.
Três perguntas antes de comprar uma ação: o método do O Investidor de Valor
O Investidor de Valor é a assinatura de ações da Nord Research que eu comando. Ela entrega uma carteira recomendada de ações para o longo prazo, com o preço-teto de cada papel, além de relatórios regulares e monitorias ao vivo. A filosofia é a do value investing: buscar empresas sólidas e lucrativas que estejam sendo negociadas abaixo do que realmente valem.
Nessa carteira, a decisão de compra não começa no calendário eleitoral. Começa em três perguntas:
- A empresa é boa?
- Vai entregar resultados crescentes?
- O preço que pagamos hoje dá margem de segurança caso o futuro não seja tão bom quanto imaginamos?
Se as três respostas forem sim, o dia 25 importa menos. Se alguma delas for não, nenhum resultado eleitoral resolve.
É assim que, mantendo a nossa estratégia, seguimos preparados para qualquer cenário.
Como dizia Charlie Munger: "O dinheiro grande não está em comprar ou vender, mas em esperar."
Newton, uma das maiores mentes da humanidade, não conseguiu controlar os seus próprios vieses.
O mercado nunca exigiu que descobríssemos a lei da gravitação. Mas exige que saibamos quando os nossos vieses estão falando mais alto que a nossa estratégia.