
Dólar na carteira: quanto manter com a dívida pública em alta?
Dívida pública em 82,9% do PIB: veja por que o dólar ainda não reagiu, o risco de a inflação pagar a conta e quanto manter em dólar na carteira
Em 26 de outubro, segunda-feira, todo mundo chegou à Nord sabendo que o dia seria pesado. Os preços tinham sido montados para outro resultado, e a dúvida não era se o mercado ia cair, mas quanto.
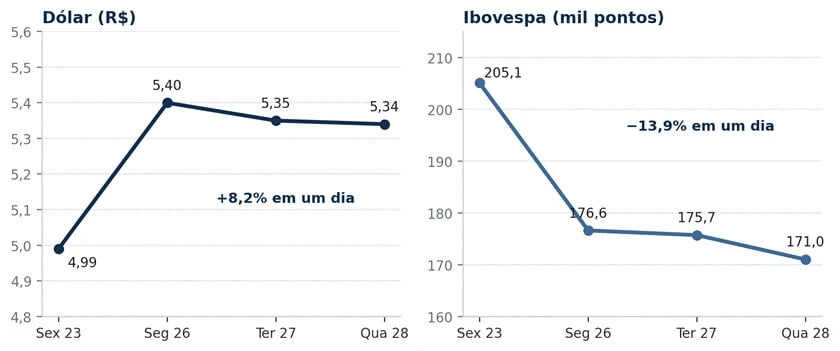
Em poucas horas, a Bolsa acionou o circuit breaker, mecanismo que interrompe os negócios quando a queda passa de 10%. Quando o comitê de investimentos se reuniu, à tarde, o Ibovespa caminhava para fechar em queda de 13,9%. O dólar subiu 8,2%, para R$ 5,40, a maior alta em um único dia desde 1999.
Na terça e na quarta, parte do susto voltou. O dólar recuou para a casa de R$ 5,35. A Bolsa não acompanhou e seguiu caindo, até perto dos 171 mil pontos.
Não vou comentar o resultado da eleição neste texto. Quero falar de uma conta que já trouxemos inúmeras vezes antes do 2º turno e que continuaria lá com qualquer vencedor. É ela que explica por que saímos do comitê compradores de dólar.
Por que a dívida pública de 82,9% do PIB pressiona o dólar
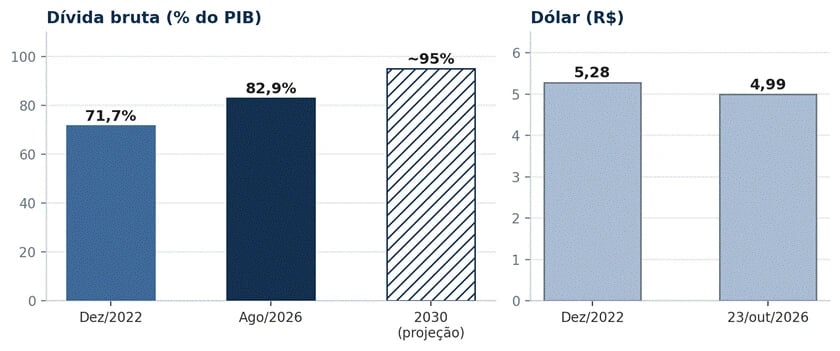
No fim de 2022, a dívida bruta do governo equivalia a 71,7% do PIB. Em agosto deste ano, chegou a 82,9%, o maior nível desde a pandemia, e as projeções de mercado apontam para perto de 100% em 2030. Essa dívida passa de R$ 11 trilhões e custa caro: a taxa média que o governo paga sobre ela gira em torno de 12% ao ano.
Três saídas para a dívida: ajuste, calote explícito e calote silencioso
Quando a dívida cresce mais rápido que a economia, há três saídas.
- O ajuste: gastar menos ou arrecadar mais até sobrar dinheiro para os juros. Pelas contas do nosso comitê, só para estabilizar a dívida seria preciso um superávit primário perto de 2% do PIB, e o governo central ainda fecha no vermelho.
- O calote explícito: não acreditamos tanto nele. A dívida brasileira é quase toda em reais, e um governo que emite a própria moeda raramente escolhe deixar de pagar de forma aberta.
- O calote silencioso: deixar a inflação correr acima dos juros por alguns anos, para que a dívida encolha em termos reais.
Por isso, resumo a situação assim: é ajuste fiscal ou ajuste fiscal. Ou ele aparece no orçamento, por decisão de Brasília, ou aparece no seu bolso, pela inflação. Nos dois casos, alguém paga.
Os primeiros sinais foram mistos. Na terça, 27, o ministro da Fazenda disse que a equipe vai apresentar medidas para buscar o centro da meta fiscal. No mesmo dia, o ministro responsável pela articulação política afirmou que um pacote de ajuste não está em discussão nem é prioridade até o fim do ano.
O mercado vai esperar algo bem concreto, até porque as promessas de credibilidade fiscal expostas em 2022 foram completamente descumpridas.
A nossa leitura é que um ajuste do tamanho necessário é improvável nos próximos quatro anos. Sem ele, a terceira saída vira a mais provável.
Se a dívida subiu, por que o dólar não subiu?
Desde o fim de 2022, a dívida subiu mais de 11 pontos do PIB, e o dólar saiu de R$ 5,28 para perto de R$ 5 na sexta-feira antes da eleição. Olhando só o câmbio, quem dolarizou ficou atrás do CDI.
Dois fatores explicam isso.
O primeiro foi o juro: a Selic chegou a 15% e ficou lá por muito tempo, em um dos níveis mais altos de juros reais do mundo. Esse prêmio atraiu dinheiro e segurou o câmbio, como mostramos em Fed sobe juros, Brasil corta: o que explica esse descompasso.
O segundo veio de fora: em 2025, o dólar perdeu força contra praticamente todas as moedas. Descontada a diferença de inflação entre os dois países, o dólar ficou mais barato nesses quatro anos, não mais caro.
O problema é que a anestesia faz parte da doença. São justamente os juros altos sobre R$ 11 trilhões que fazem a dívida crescer.
Dominância fiscal: o que Blanchard mostrou sobre o Brasil
Olivier Blanchard, ex-economista-chefe do FMI, estudou o Brasil de 2002 e mostrou um efeito incômodo: quando a dívida é alta e o mercado duvida dela, subir os juros deixa de fortalecer a moeda e passa a enfraquecê-la, porque juros maiores aumentam a própria dúvida.
Os economistas chamam isso de dominância fiscal. Em 26 de novembro, vimos um ensaio: os juros futuros subiram e o real caiu junto.
Tem ainda um ponto mais simples. Para a inflação corroer a dívida, o juro real precisa ficar baixo, ou até negativo, por alguns anos. O fator que segurou o dólar desaparece exatamente no cenário descrito acima.
Argentina, Turquia e Japão: o que acontece com a moeda quando a inflação paga a dívida
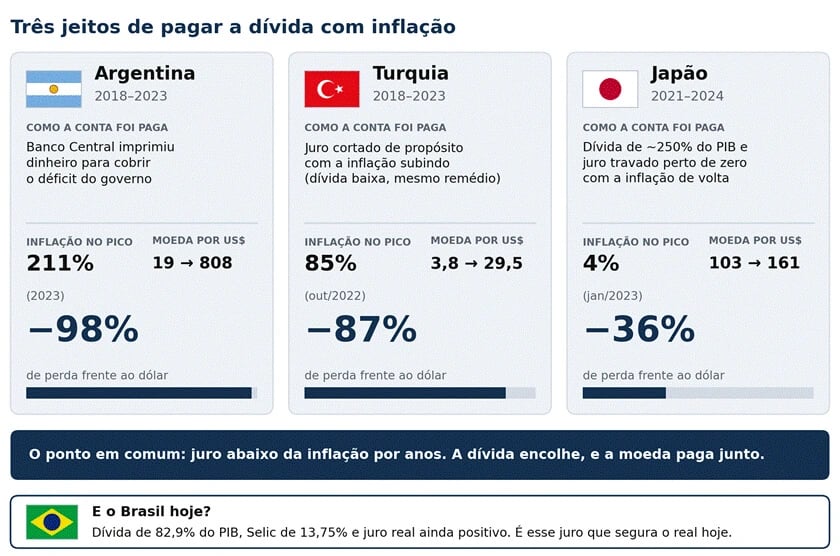
Usar a inflação para pagar a dívida não é invenção tupiniquim. O roteiro muda, mas o ponto em comum é manter o juro abaixo da inflação até a dívida encolher. Nenhum dos três países abaixo declarou calote. Em todos, quem guardava dinheiro na moeda local pagou a conta.
Argentina
É o caso extremo. Para cobrir o déficit, o Banco Central passou a imprimir dinheiro e repassar ao Tesouro, e a inflação chegou a 211% em 2023. Na prática, quem tinha o equivalente a US$ 50 mil em pesos no início de 2018 terminou 2023 com pouco mais de US$ 1 mil.
Turquia
A dívida era baixa, mas o remédio foi o mesmo, aplicado de propósito: em 2021, com os preços acelerando, o banco central cortou o juro de 19% para 14%, e a inflação passou de 85% no ano seguinte. Quem deixou 100 mil liras no banco no fim de 2017 tinha o equivalente a US$ 26 mil. Seis anos depois, tinha pouco mais de US$ 3 mil.
Japão
Mostra que nem precisa de crise. Com dívida perto de 250% do PIB, o Banco do Japão manteve o juro perto de zero mesmo quando a inflação voltou e passou de 4%. Houve uma perda lenta: o iene foi de 103 para mais de 160 por dólar em três anos e meio, atingindo seu menor valor desde 1986.
Dólar no longo prazo: quanto a inflação empurra o câmbio em quatro anos
No longo prazo, o câmbio tende a acompanhar a diferença de inflação entre dois países. Com a inflação americana perto de 2,5% ao ano, veja para onde essa regra empurra o dólar de R$ 5,30 em quatro anos:
| Inflação brasileira | Dólar em quatro anos |
| 3% (meta) | Cerca de R$ 5,40 |
| 5% (média recente) | Cerca de R$ 5,84 |
| 8% (cenário de ajuste pela inflação) | Cerca de R$ 6,53 |
Simulação de carteira com 0%, 15% e 30% em dólar
O histórico das nossas carteiras mostra o mesmo por outro ângulo: simulando a mesma estratégia com 0%, 15% e 30% em dólar, o retorno anual sobe de 9,2% para 10,1% e 11,1%, e a volatilidade cai de 8,4% para 7,1% e 6,8%.
Quanto manter em dólar na carteira: de 15% a 20% para 25% a 30%
Nada disso é convite para dolarizar tudo. Com a Selic em 13,75%, o CDI ainda paga um juro real bem acima da inflação, e as suas despesas, os seus planos e boa parte da sua vida continuam em reais. Se o ajuste vier, vou ficar feliz de estar errado.
O que muda é o percentual que recomendamos em dólar. Durante anos, defendemos aqui pelo menos 15% a 20% do patrimônio em moeda forte. Entre 2026 e 2030, achamos que esse piso sobe para 25% a 30%. E, com o dólar a R$ 5,30, estamos compradores.
Não porque saibamos onde ele estará na semana que vem, mas porque, em termos nominais, ele está praticamente onde estava há quatro anos, com uma dívida 11 pontos maior.
Como montar a posição de dólar na carteira
Há dois cuidados na execução:
- Montar a posição em etapas, nos próximos meses, porque a volatilidade vai continuar.
- Escolher o veículo: dolarizar não é guardar dólar parado, é ter ativos que rendem em moeda forte, como títulos do Tesouro americano e ações globais, na estrutura tributária certa.
Quanto do seu patrimônio depende do ajuste fiscal?
O Brasil vai fazer o ajuste. A dúvida é qual dos dois. Isso não se escolhe daqui. O que dá para escolher, hoje, é quanto do seu patrimônio depende da resposta.
Para nós, dólar a R$ 5,30 é patamar de compra. Se a sua exposição à moeda forte está abaixo de 25%, ou se você não sabe ao certo quanto ela é hoje, este é o momento de reavaliar.
Em uma conversa com o nosso time, olhamos o seu patrimônio inteiro, definimos a dose de dólar adequada ao seu plano e montamos o cronograma de entrada. E, nas remessas para os nossos parceiros internacionais, conseguimos spreads de câmbio de 0,2%.
A Nord Wealth é hoje a wealth mais premiada do Brasil, com mais de R$ 12 bilhões sob custódia e a única Top Performer nos rankings XP e BTG.
Publicamos análises todos os dias para te ajudar a investir melhor — marcar como favorita aumenta as chances dos nossos conteúdos chegarem até você.